À Dubaï, l’assurance santé constitue une obligation légale stricte dont le défaut entraîne une amende systématique de 500 AED par mois. Face à un système de soins privé d’excellence, le budget annuel peut osciller entre 600 AED pour un plan minimal et plus de 30 000 AED pour une couverture premium.
Pourtant, naviguer entre les exigences de la Dubai Health Authority et la réalité des tarifs pratiqués en clinique devient vite un défi financier. Nous décortiquons ici chaque levier pour optimiser votre assurance santé dubaï prix expatrié et sécuriser votre expatriation aux Émirats.
- Votre assurance santé à Dubaï : prix et obligations légales pour le visa
- Analyse des tarifs moyens pour une couverture santé complète
- 3 options stratégiques pour structurer votre protection médicale
- Focus sur la maternité et les pathologies préexistantes
- Guide pratique pour optimiser vos remboursements et services
Votre assurance santé à Dubaï : prix et obligations légales pour le visa
L’assurance santé est obligatoire à Dubaï sous peine d’amende de 500 AED par mois. Le visa de résidence exige un test sanguin (VIH) et pulmonaire, couplé à une couverture minimale DHA de 525 AED annuels.
L’absence de couverture active entraîne une amende de 500 AED par mois. Le dépistage du VIH et de la tuberculose est un préalable non négociable pour tout résident.
La conformité avec la Dubai Health Authority (DHA)
La Dubai Health Authority régule strictement le marché local. Chaque résident, qu’il soit salarié ou dépendant, doit impérativement détenir une police active pour valider son titre de séjour légal.
Les niveaux de couverture minimum sont fixés par la loi. Le non-respect de ces normes bloque systématiquement le renouvellement de vos papiers d’identité officiels.
La responsabilité du sponsor est ici engagée. Votre employeur doit légalement financer votre protection de base, garantissant ainsi le respect des directives de la Dubai Health Authority.
Vous devez anticiper ces démarches pour obtenir votre visa résident à Dubaï sans encombre administrative.
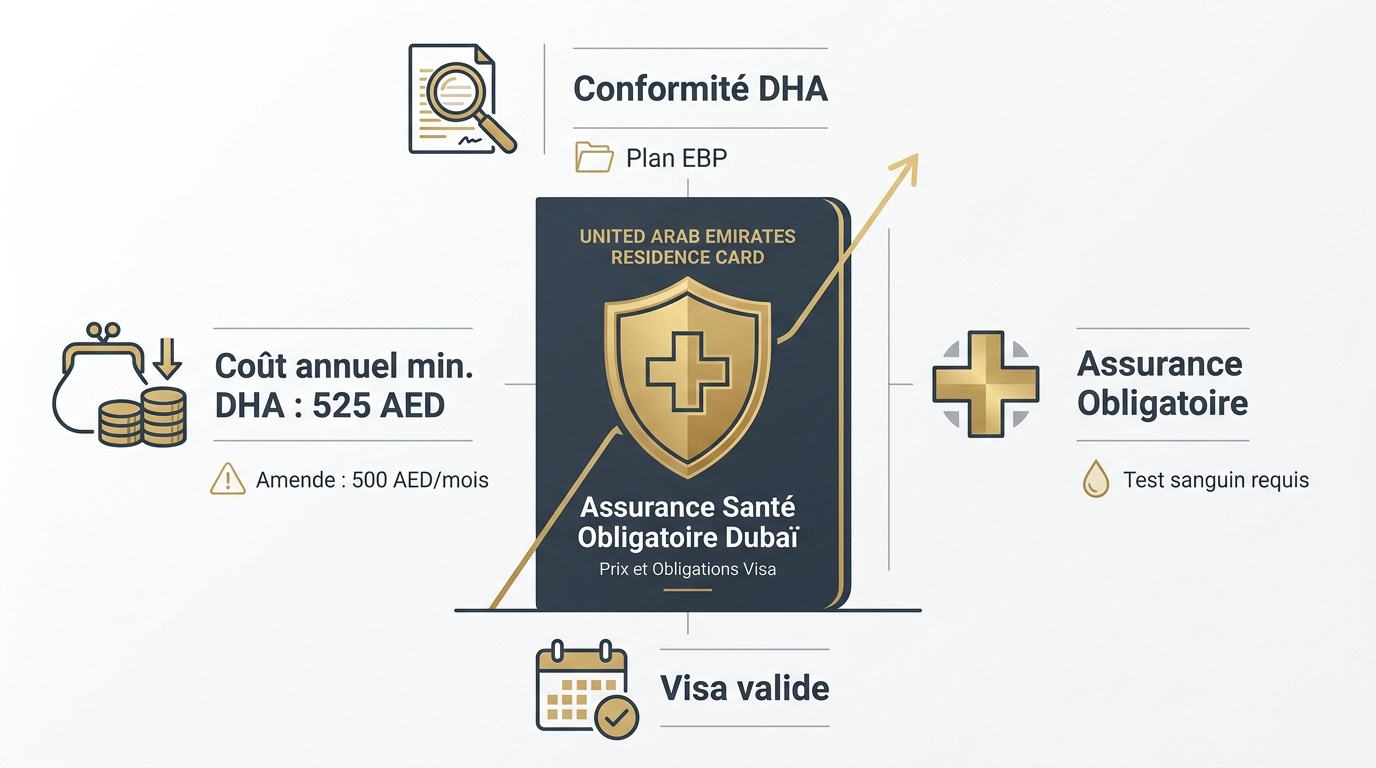
L’assurance de base Essential Benefits Plan (EBP)
L’EBP s’adresse aux revenus inférieurs à 4 000 AED mensuels. C’est le filet de sécurité minimal garantissant l’accès aux soins d’urgence ainsi qu’aux consultations médicales de base.
Les limites financières sont réelles. Le plafond annuel global est souvent fixé à 150 000 AED et les franchises restent à votre charge exclusive lors des soins.
Ce contrat restreint l’accès aux cliniques publiques ou à un réseau privé très limité. L’Essential Benefits Plan constitue une solution économique stricte mais parfois insuffisante.
Ce plan exclut généralement les soins de confort. Les spécialistes internationaux ne sont pas accessibles.
| Profil de l’assuré | Garantie Hospitalisation (Annuel) |
|---|---|
| Expatrié 30 ans | 912 € |
| Expatrié 50 ans | 2 448 € |
Le lien entre tests médicaux et visa de résidence
Le passage au centre médical agréé est obligatoire. Le dépistage du VIH et de la tuberculose est systématique pour tout nouvel arrivant souhaitant s’installer durablement aux Émirats.
Un résultat positif peut mener à une expulsion immédiate. La santé publique demeure une priorité absolue pour les autorités, rendant ces examens physiques totalement incontournables pour votre dossier.
Ces tests sont intrinsèquement liés au renouvellement du visa à Dubaï, garantissant une surveillance sanitaire continue de la population résidente.
Analyse des tarifs moyens pour une couverture santé complète
Au-delà des obligations légales minimales, le coût d’une protection réelle varie selon votre profil et vos besoins en soins privés.
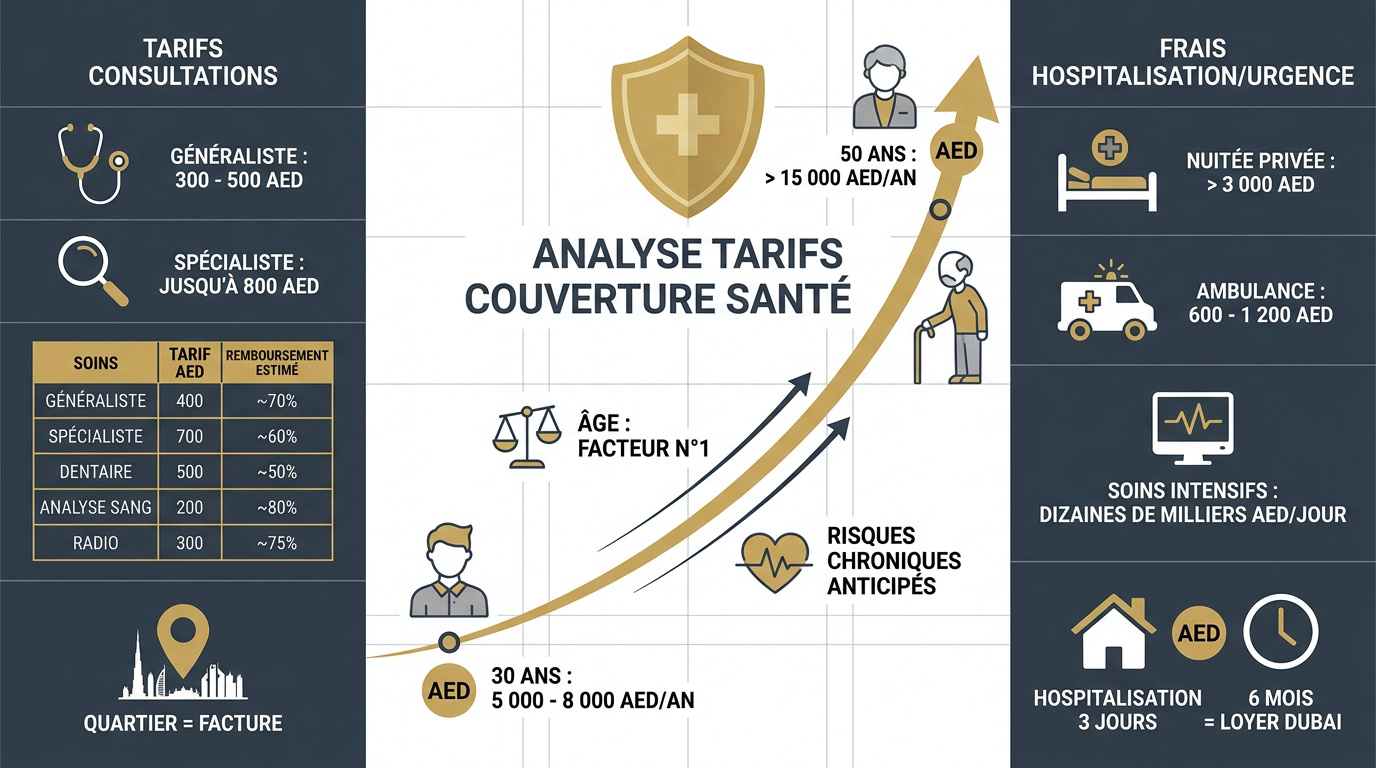
- 30 ans : 5 000 à 8 000 AED / an
- 50 ans : > 15 000 AED / an
- Plafond EBP : 150 000 AED
Coût mensuel moyen selon l’âge de l’expatrié
Quel est le prix d’une assurance santé à Dubaï pour un expatrié ? Pour un trentenaire, comptez environ 5 000 à 8 000 AED par an. À 50 ans, la prime grimpe souvent au-delà de 15 000 AED. L’âge reste le facteur de tarification numéro un.
Les assureurs anticipent les risques chroniques. Plus vous avancez en âge, plus le questionnaire médical devient sélectif et les surprimes fréquentes. C’est une réalité mathématique implacable pour votre budget santé futur.
Cette hausse impacte directement le coût de la vie à Dubaï pour un expatrié. Prévoyez donc une marge financière suffisante. Votre protection dépendra toujours de votre date de naissance.
Tarifs des consultations généralistes et spécialistes privés
Un généraliste facture entre 300 et 500 AED. Les spécialistes en clinique privée peuvent demander jusqu’à 800 AED par consultation simple. Ces tarifs reflètent l’excellence des infrastructures médicales disponibles aux Émirats.
| Type de soin | Tarif moyen (AED) | Remboursement estimé |
|---|---|---|
| Généraliste | 400 AED | 80% |
| Spécialiste | 800 AED | 70% |
| Dentaire (détartrage) | 500 AED | 50% |
| Analyse de sang | 600 AED | 80% |
| Radio | 700 AED | 80% |
Les cliniques de luxe à Jumeirah sont plus onéreuses que celles de Deira. Le choix du quartier impacte directement votre facture médicale. Soyez donc vigilants sur la localisation de vos praticiens habituels.
Frais d’hospitalisation et d’urgence aux Émirats
En chambre privée, le tarif dépasse souvent 3 000 AED hors soins. Les cliniques haut de gamme offrent un confort hôtelier très coûteux. La qualité de service se paie ici au prix fort.
Un transport en ambulance coûte environ 600 à 1 200 AED. Les soins intensifs peuvent faire exploser la facture à plusieurs dizaines de milliers d’AED par jour. L’absence de couverture devient alors un risque financier majeur.
Une simple hospitalisation de trois jours sans assurance adéquate peut coûter l’équivalent de six mois de loyer à Dubaï.
3 options stratégiques pour structurer votre protection médicale
Pour naviguer dans ces coûts élevés, vous devez choisir entre le système français déporté ou les solutions purement internationales.
Comparatif entre assurance au 1er euro et CFE
La CFE permet de maintenir votre lien avec la Sécurité sociale française. C’est une option pertinente si vous rentrez régulièrement en France pour vos soins médicaux complexes.
À l’inverse, l’assurance au 1er euro repose sur des contrats privés gérant vos remboursements intégralement. Ces solutions privilégient souvent une gestion 100% digitale et une rapidité d’exécution supérieure.
Cette décision impacte directement votre gestion de patrimoine en expatriation. Une couverture mal adaptée peut effectivement fragiliser vos économies face aux tarifs cliniques de Dubaï.
Avantages des contrats internationaux sur les plans locaux
La portabilité mondiale constitue l’atout majeur de ces contrats. Votre protection vous accompagne lors de vos déplacements professionnels ou personnels, dépassant les frontières strictes des Émirats.
- Plafonds de garantie élevés dépassant souvent 1M€.
- Système de tiers-payant international performant.
- Accès privilégié aux meilleurs hôpitaux mondiaux.
- Assistance rapatriement médicale incluse d’office.
Vous bénéficiez d’un service client multilingue disponible 24h/24 pour vos urgences. La flexibilité géographique de ces offres justifie pleinement l’investissement financier supplémentaire par rapport aux plans locaux limités.
Solutions pour les freelances et indépendants sans sponsor
L’auto-sponsoring impose une rigueur particulière dans votre sélection médicale. En tant qu’indépendant, il vous appartient de souscrire une offre strictement conforme aux critères de votre visa de résidence.
Il est utile de bien évaluer le coût du visa freelance à Dubaï avant de finaliser votre budget santé global.
Pensez également au regroupement familial pour vos polices d’assurance. Centraliser vos proches chez un unique prestataire permet d’obtenir des remises commerciales substantielles. Utilisez des comparateurs pour affiner vos cotisations.
Focus sur la maternité et les pathologies préexistantes
Certains besoins spécifiques, comme l’arrivée d’un enfant ou le suivi d’une maladie chronique, requièrent une attention particulière lors de la signature.
Garanties maternité et délais de carence spécifiques
L’accouchement représente un investissement majeur. Un forfait standard oscille entre 20 000 et 35 000 AED. Les complications néonatales peuvent pourtant doubler ce montant sans une couverture solide.
Anticipez impérativement votre projet familial. La plupart des assureurs privés imposent 10 à 12 mois d’attente avant de couvrir une grossesse. Vérifiez ces clauses bien avant votre expatriation effective.
L’offre EmiratExpat Santé de la CFE permet une prise en charge sans délai de carence pour les soins. Pour en savoir plus, consultez notre avis sur la vie en famille à Dubaï.
Prise en charge des pathologies antérieures à l’expatriation
Précisez systématiquement vos antécédents médicaux. Les maladies chroniques doivent être déclarées. L’assureur peut alors décider d’exclure la pathologie ou d’appliquer une surprime importante sur votre contrat global.
Privilégiez toujours une honnêteté totale. Une fausse déclaration entraîne l’annulation des garanties en cas de sinistre. La transparence médicale est votre meilleure protection juridique face aux compagnies d’assurance.
Mentionnez les contrats « MEC » lors de vos échanges. Ces plans locaux acceptent parfois les conditions préexistantes après un certain délai. C’est une option à étudier si vous avez un dossier médical lourd.
Restrictions locales sur l’importation de médicaments personnels
Listez vos traitements habituels avec vigilance. Certains psychotropes ou antidouleurs codéinés sont strictement prohibés. Vérifiez toujours la liste officielle du ministère de la Santé avant de voyager avec vos médicaments.
Détaillez la procédure d’autorisation nécessaire. Vous devez obtenir un certificat médical traduit et une pré-approbation en ligne. Ne prenez aucun risque douanier, les sanctions peuvent être sévères pour les voyageurs.
Le port de médicaments contrôlés sans ordonnance valide peut mener à une détention immédiate à l’aéroport.
Guide pratique pour optimiser vos remboursements et services
Pour finir, la qualité de votre expérience dépendra de la fluidité administrative et de l’accès facilité aux praticiens francophones.
Critères pour choisir son réseau de prestataires médicaux
Évaluez le « direct billing ». C’est le système où l’assureur paie directement l’hôpital. Cela vous évite d’avancer des sommes importantes de votre propre poche.
Mentionnez la Dubai Healthcare City. Cette zone franche regroupe les meilleurs experts mondiaux. Vérifiez que votre réseau inclut ces établissements de pointe pour des soins spécialisés.
Il est utile de lier ces services à votre projet global de créer une société à Dubaï en 2026.
Utilité de la téléconsultation et des médecins francophones
Valorisez la langue française. Expliquer ses symptômes dans sa langue maternelle réduit les erreurs de diagnostic. De nombreux médecins français exercent désormais dans les cliniques privées de Dubaï.
Vantez la téléconsultation. C’est un gain de temps précieux pour les pathologies bénignes. L’accès digital 24/7 permet d’obtenir une ordonnance ou un avis médical sans se déplacer.
Précisez que ces services sont souvent inclus gratuitement dans les contrats internationaux haut de gamme.
Procédure d’obtention de la carte de santé obligatoire
Chiffrez les frais administratifs. La Health Card coûte environ 320 AED pour un expatrié. C’est un document distinct de votre assurance privée, nécessaire pour certains hôpitaux publics.
Récapitulez les pièces à fournir. Munissez-vous de votre passeport, de votre visa et d’une photo d’identité. La demande se fait généralement en ligne via le portail de la DHA.
Anticipez ce poste dans le prix d’une création de société à Dubaï pour maîtriser votre budget d’expatriation.
Maîtriser le budget de votre protection médicale est crucial pour sécuriser votre expatriation. Entre conformité DHA et garanties internationales premium, comparez dès maintenant les devis pour ajuster votre assurance santé Dubaï prix expatrié à vos besoins réels. Assurez votre sérénité aux Émirats en choisissant une couverture à la hauteur de vos ambitions.
FAQ
Quel est le prix moyen d’une assurance santé pour un expatrié à Dubaï ?
Le coût de votre protection médicale aux Émirats ne peut être défini par un tarif unique, car il dépend étroitement de votre profil et du niveau de garanties sélectionné. À titre indicatif, un expatrié de 30 ans peut obtenir une couverture hospitalière dès 912 € par an, tandis qu’à 50 ans, cette prime s’élève généralement à environ 2 448 €. Ces montants varient selon que vous optiez pour un plan local restreint ou une solution internationale complète.
Il est essentiel de comprendre que les tarifs reflètent l’excellence du système de santé privé de Dubaï. Pour une couverture internationale premium incluant le dentaire, l’optique et des plafonds élevés, les budgets peuvent osciller entre 3 000 AED et plus de 30 000 AED annuels. Nous vous recommandons de solliciter des devis personnalisés pour aligner votre contrat sur vos besoins réels et votre situation familiale.
Comment s’articule le système de santé et quelle est la couverture minimale obligatoire ?
Depuis 2014, la législation impose à tout résident de Dubaï de disposer d’une assurance santé conforme pour valider ou renouveler son visa. Ce système, régulé par la Dubai Health Authority (DHA), oblige les employeurs à fournir au minimum l’Essential Benefits Plan (EBP). Ce plan de base garantit l’accès aux urgences, aux chirurgies, aux soins ambulatoires essentiels et à la maternité, avec un plafond annuel de réclamation fixé à 150 000 AED.
Bien que ce socle légal soit protecteur, il comporte souvent des franchises de 20 % et limite l’accès à un réseau restreint d’établissements. Pour bénéficier d’une plus grande liberté de choix, notamment vers les cliniques privées internationales, la plupart des expatriés complètent cette obligation par une assurance santé internationale ou un contrat « Top-up ».
Quel est le coût d’une consultation médicale sans prise en charge ?
Si vous ne disposez pas d’une couverture adéquate, les frais de santé peuvent rapidement peser sur votre budget. Dans le secteur privé, une consultation chez un médecin généraliste est facturée entre 300 et 500 AED. Pour solliciter l’avis d’un spécialiste, les honoraires grimpent généralement entre 200 et 800 AED selon la notoriété de l’établissement et la complexité du cas.
Les tarifs dans les hôpitaux publics gérés par la DHA sont plus encadrés, avec des consultations débutant aux alentours de 120 AED. Toutefois, la majorité des expatriés privilégient le secteur privé pour la rapidité de prise en charge et l’accès facilité à des praticiens francophones, ce qui justifie l’investissement dans une police d’assurance performante.
Quel budget prévoir pour l’obtention de la carte de santé obligatoire ?
Une fois votre visa de résidence en main, vous devez obtenir votre Health Card, l’équivalent local de la carte Vitale. Les frais administratifs pour ce document s’élèvent à environ 320 AED pour un adulte et 120 AED pour un enfant. Cette démarche s’effectue directement auprès des autorités sanitaires ou dans les centres hospitaliers agréés.
Veuillez noter que ce coût est purement administratif et distinct de votre prime d’assurance annuelle. La carte est indispensable pour finaliser votre dossier médical et accéder à certains services du système de santé public émirati.
Existe-t-il des délais de carence spécifiques pour la maternité à Dubaï ?
La gestion de la maternité requiert une anticipation stratégique. La plupart des assureurs privés appliquent un délai de carence variant entre 6 et 12 mois avant de couvrir les frais liés à une grossesse. Un accouchement dans le secteur privé peut coûter entre 20 000 et 35 000 AED, il est donc crucial de souscrire vos garanties bien avant la conception.
Certaines solutions, comme l’offre EmiratExpat Santé en partenariat avec la CFE, permettent toutefois de supprimer ces délais de carence sous certaines conditions. Nous vous conseillons de vérifier scrupuleusement ces clauses pour éviter tout reste à charge imprévu lors de l’arrivée de votre enfant.
Quelles sont les règles pour importer ses médicaments personnels ?
Les Émirats arabes unis appliquent une politique de tolérance zéro concernant les substances non déclarées. Pour les médicaments courants, vous pouvez transporter jusqu’à six mois de traitement avec une ordonnance originale. En revanche, pour les psychotropes ou médicaments contrôlés, la limite est de trois mois et nécessite une autorisation préalable en ligne auprès du ministère de la Santé.
Le port de médicaments contrôlés sans ordonnance valide peut mener à une détention immédiate à l’aéroport. Assurez-vous que vos documents sont traduits et certifiés par votre établissement de santé d’origine pour garantir une entrée sur le territoire en toute sérénité.
Comment fonctionne le système de « direct billing » dans les cliniques ?
Le direct billing est un service premium qui permet à votre assureur de régler directement les frais auprès de l’hôpital ou de la clinique. En tant que patient, vous n’avez qu’à vous acquitter de votre quote-part (co-paiement ou franchise) lors de la consultation. Cela vous évite d’avancer des sommes parfois importantes, notamment en cas d’hospitalisation.
Ce système est largement répandu à Dubaï, particulièrement dans les réseaux d’excellence comme la Dubai Healthcare City. Il est toutefois recommandé de confirmer auprès de votre assureur que l’établissement choisi fait bien partie de son réseau de tiers-payant avant tout acte médical non urgent.
Sécurisez votre structure aux Émirats
Depuis 2008, Société Émirats accompagne les entrepreneurs francophones dans la création, la structuration et la conformité de leur société aux Émirats arabes unis.
Devis gratuit personnalisé — analyse de votre activité, choix de juridiction, résidence, banque et obligations de substance économique.