

Installer une entreprise dans un quartier prioritaire (QPV) peut réduire fortement son impôt sur les sociétés. Les règles de ce régime ont changé au 1er janvier 2026.
Vous vous demandez sans doute si votre activité y a droit, pour combien de temps et comment faire. Cet article vous explique les conditions, la durée et les démarches.
Ce que prévoit le régime pour l’impôt sur les sociétés en 2026
Depuis le 1er janvier 2026, la ZFU-TE ne s’ouvre plus aux nouvelles implantations. Le régime QPV le remplace, pour l’impôt sur les sociétés comme pour l’impôt sur le revenu.
Ce régime vaut pour les créations et reprises du 1er janvier 2026 au 31 décembre 2030. Si votre activité démarre ou change de mains pendant cette période, c’est lui qui s’applique.
Avant de demander l’exonération, vérifiez que le local se trouve bien dans le périmètre officiel du QPV, défini par la politique de la ville. L’exonération d’IS ne couvre pas la CFE ni la taxe foncière, qui sont des impôts locaux soumis à leurs propres règles.
Quelles entreprises peuvent en profiter
Le régime QPV vise les activités commerciales, les activités artisanales et les professions de santé définies par le Code de la santé publique. C’est l’activité exercée qui compte, pas seulement le lieu d’implantation.
Pour une reprise, il faut un changement réel de direction et la volonté claire de garder l’activité. Le décompte de l’exonération commence à la date où ce changement devient effectif.
Vérifiez ces trois points :
- Effectif : moins de 50 salariés, calculé pour chaque exercice (votre année comptable) selon l’article L. 130-1 du Code de la sécurité sociale.
- Chiffre d’affaires hors taxes inférieur à 10 millions d’euros, ou total de bilan inférieur à 10 millions d’euros.
- Activité mixte : si vous exercez aussi une activité hors QPV ou non éligible, seule la part des recettes de l’activité éligible réalisée dans le QPV est exonérée.
Comment se calcule l’exonération en 2026 ?
Cinq années d’exonération totale
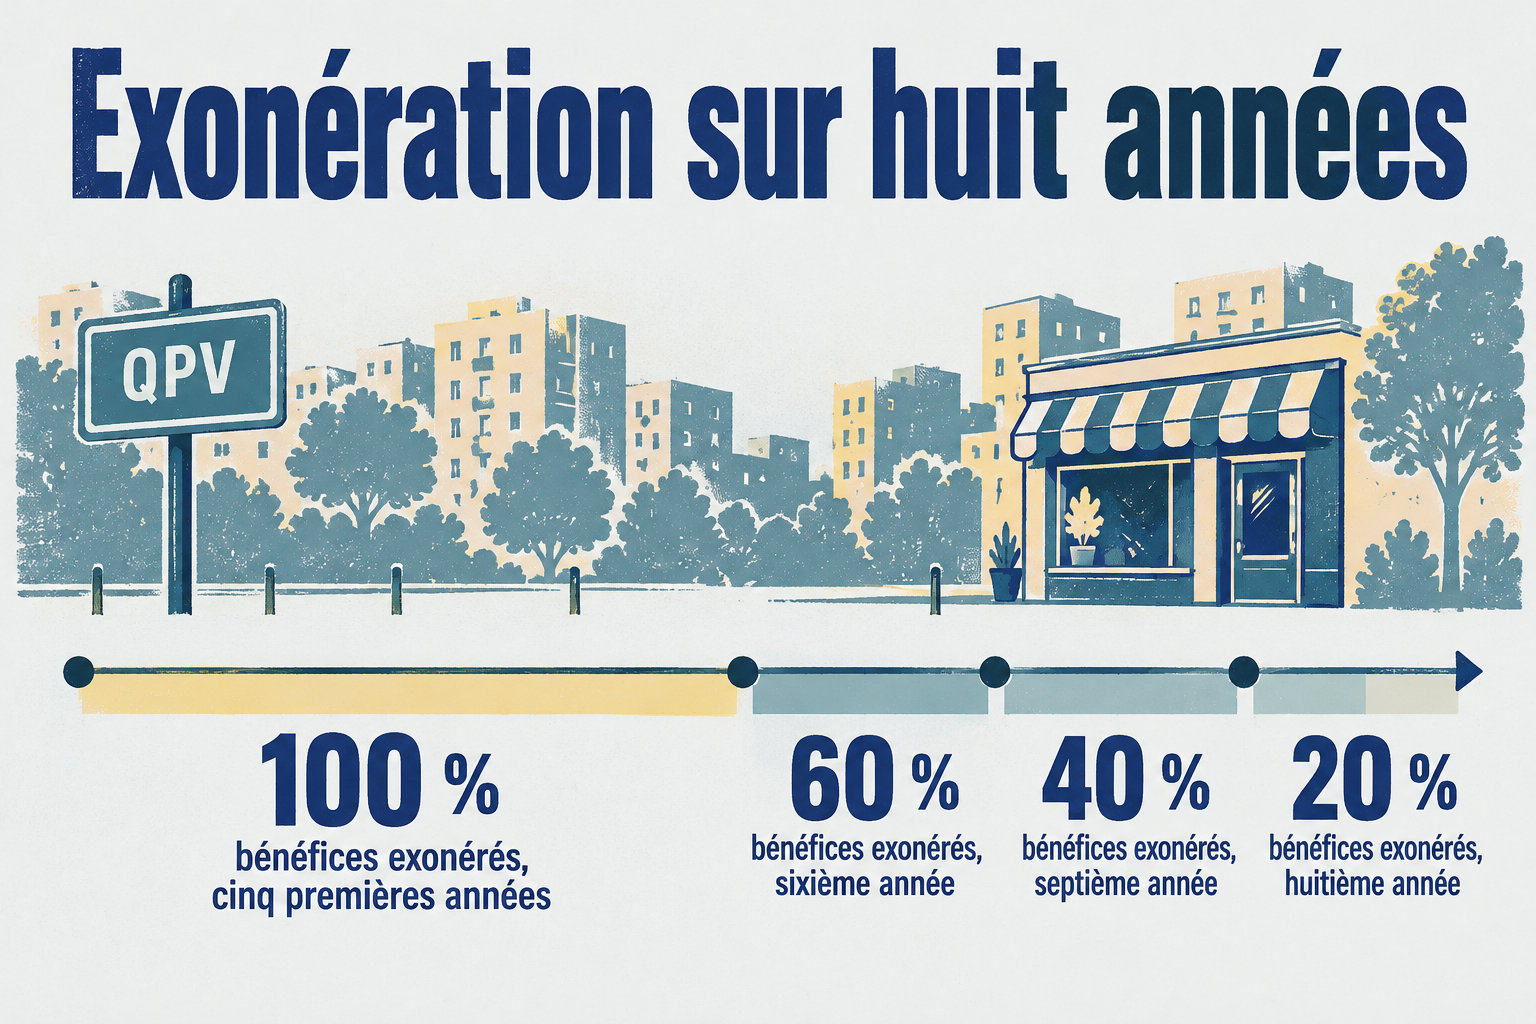
Pendant 59 mois, les bénéfices de votre activité implantée en QPV sont exonérés d’impôt sur les sociétés. Le décompte part du mois de la création. L’exonération porte sur les bénéfices, pas sur le chiffre d’affaires.
Pour une reprise, le décompte part du mois où le changement effectif de direction a lieu. Ce mois-là compte comme le premier mois de la période.
La dégressivité des trois années suivantes
Après cette période d’exonération totale, la part exonérée baisse chaque année, comme suit :
- Sixième année : 60 % du bénéfice est exonéré, les 40 % restants sont imposables.
- Septième année : 40 % du bénéfice est exonéré, les 60 % restants sont imposables.
- Huitième année : 20 % du bénéfice est exonéré, les 80 % restants sont imposables.
Si votre activité n’est qu’en partie implantée en QPV, l’exonération ne porte que sur la part des bénéfices correspondant à cette partie. Pour une activité non sédentaire, la règle du seuil de 25 % s’applique.
Le régime respecte le plafond des aides de minimis, ces petites aides européennes : 300 000 € maximum sur trois ans pour une même entreprise.
Si le quartier perd son statut QPV, l’exonération continue pour la durée restante.
Un exemple de calcul : une SAS qui réalise 100 000 € de bénéfice la sixième année
En sixième année, 60 % du bénéfice est exonéré d’impôt sur les sociétés. Sur 100 000 € de bénéfice admissible, 60 000 € ne sont pas imposés.
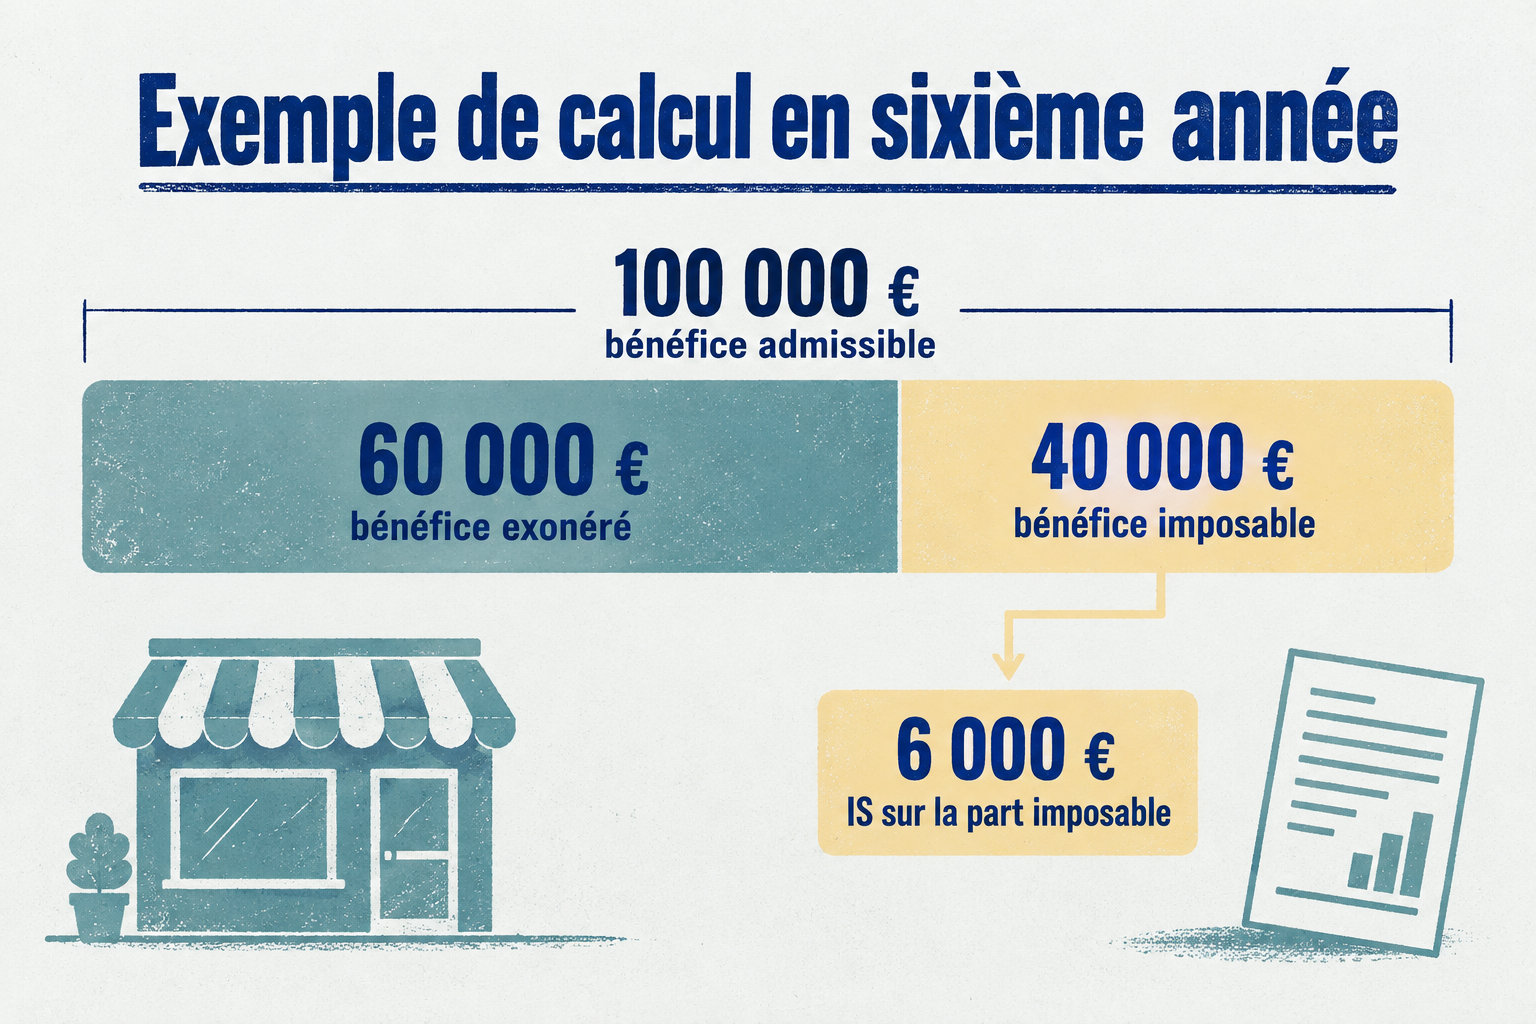
Les 40 000 € restants restent imposables. Avec le taux réduit de 15 %, ils coûtent 6 000 € d’impôt, si votre SAS remplit ses conditions.
Calculer l’économie d’IS
Calculez l’IS sans exonération
Sur 100 000 € de bénéfice, sans exonération, l’IS s’élève à 23 250 €. Repère de réussite : vous obtenez 23 250 €.
Calculez l’IS sur les 40 000 € imposables
Avec le taux réduit de 15 %, ces 40 000 € coûtent 6 000 € d’impôt. Repère de réussite : vous obtenez 6 000 €.
Faites la différence
23 250 € − 6 000 € = 17 250 €. Repère de réussite : l’économie d’IS est de 17 250 € pour la sixième année.
Quelles situations font perdre le bénéfice de l’exonération ?
L’exonération est refusée si votre activité a déjà profité d’un autre régime fiscal dans les cinq années précédentes, comme les articles 44 sexies ou 44 octies A du Code général des impôts.
Un transfert ou une restructuration d’une activité déjà exercée en QPV n’ouvre pas une nouvelle période complète. Si elle en bénéficiait déjà, seule la durée restante s’applique.
Trois situations font perdre le bénéfice de l’exonération :
- Une reprise par un proche du cédant, si ce proche et le cédant détiennent ensemble plus de 50 % des voix ou des bénéfices après l’opération.
- Une reprise d’entreprise individuelle par l’entrepreneur ou un proche, sauf la première reprise au profit d’un descendant.
- Un arrêt volontaire en QPV suivi d’un transfert hors du QPV moins de cinq ans après la dernière exonération, qui oblige à rembourser les impôts économisés.
Une entreprise déjà installée en ZFU-TE avant 2026 garde-t-elle ses droits ?
Si votre entreprise s’est installée en ZFU-TE au plus tard le 31 décembre 2025, elle garde ses avantages jusqu’au terme du régime.
Pendant cinq ans, le bénéfice est exonéré à 100 %. Les trois années suivantes, c’est 60 %, 40 % puis 20 %. Attention : le bénéfice exonéré est plafonné à 50 000 € sur douze mois.
Trois nouveaux salariés font passer le plafond de 50 000 € à 65 000 €, sous ces conditions :
- Chaque salarié habite dans un QPV ou une ZFU-TE et travaille à temps plein pendant six mois au moins.
- Les seuils d’effectif et de chiffre d’affaires, ou de total de bilan, restent respectés.
- En cas de transfert ou de reprise, l’exonération dure seulement le temps restant.
Comment déclarer l’exonération et sécuriser sa position ?
Si votre exercice clôture le 31 décembre, la déclaration de résultat se dépose au plus tard le deuxième jour ouvré après le 1er mai. Sinon, comptez trois mois après la clôture.
Pour opter pour le régime QPV, vous avez six mois à partir du début de l’activité. Ce choix est définitif : il met fin aux autres régimes.
Avant de déclarer l’exonération, faites ces trois vérifications :
- L’adresse de l’activité doit se trouver dans le périmètre d’un QPV.
- L’activité doit remplir les conditions du régime qui vous concerne.
- En ZFU-TE, l’entreprise doit s’être installée avant le 1er janvier 2026.
Le régime QPV remplace la ZFU-TE pour les créations et reprises depuis le 1er janvier 2026. Son application dépend de l’adresse, de l’activité et de la taille de l’entreprise.
Votre prochain pas : vérifiez que le local se trouve dans le périmètre du QPV, puis contrôlez les seuils. En cas de doute, demandez l’avis d’un conseiller avant de déclarer.
Foire aux questions
Une société installée à Dubaï ou dans un autre pays des Émirats peut-elle bénéficier de ce régime ?
Non. Une société installée à Dubaï ou ailleurs aux Émirats ne peut pas en profiter : le régime vise seulement les activités implantées dans un quartier prioritaire français.
Pour une adresse en France, vérifiez le périmètre du quartier dans le zonage officiel des QPV.
Comment savoir si l’adresse de mon entreprise se situe dans un quartier prioritaire ?
Cherchez le nom de votre quartier dans le zonage officiel des quartiers prioritaires, défini par la politique de la ville. Le périmètre indique si votre local s’y trouve. Si oui, l’adresse est éligible. Si non, le régime ne s’applique pas.
Le taux normal de l’impôt sur les sociétés est-il de 25 % en 2026 ?
Oui. Le taux normal de l’impôt sur les sociétés (IS), l’impôt calculé sur le bénéfice d’une entreprise, est de 25 % en 2026. Un taux réduit de 15 % s’applique aux premiers 42 500 € de bénéfice, si l’entreprise remplit les conditions.
Un entrepreneur individuel relevant de l’impôt sur le revenu peut-il bénéficier du régime QPV ?
Oui. Un entrepreneur individuel relevant de l’impôt sur le revenu peut en bénéficier, si son activité, son local en QPV et son régime fiscal remplissent les conditions. Le régime vise en effet les deux impôts.


