En 2026, la France maintient son régime mère-fille permettant une exonération de dividendes à hauteur de 95 %, tandis que Dubaï applique désormais un impôt sur les sociétés de 9 % au-delà de 375 000 AED. Face à ces évolutions législatives majeures, vous devez arbitrer entre la solidité du cadre juridique européen et l’attractivité fiscale persistante des zones franches émiriennes.
Le risque de requalification en établissement stable par le fisc français menace toute structure manquant de substance économique réelle. Nous décortiquons ici les critères de direction effective et les dispositifs anti-abus pour sécuriser votre arbitrage entre holding dubaï vs holding france.
- La holding dubaïote face au modèle français en 2026
- Fiscalité des dividendes et régimes d’exemption comparés
- Comment prouver la réalité de votre direction à Dubaï ?
- Dispositifs anti-abus et conformité des flux intra-groupe
- Transmission du patrimoine et arbitrage des coûts opérationnels
La holding dubaïote face au modèle français en 2026
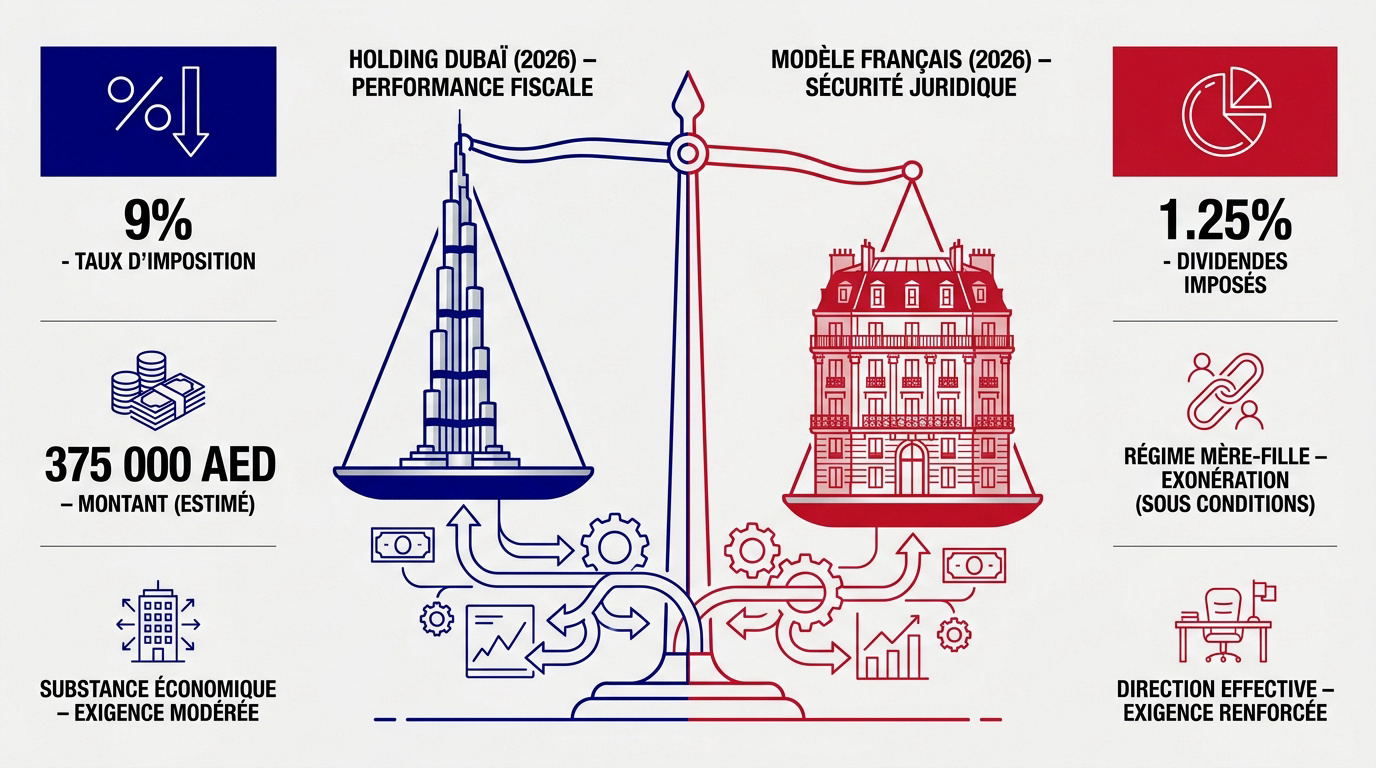
En 2026, Dubaï maintient un IS de 9 % au-delà de 375 000 AED, tandis que la France taxe les dividendes à 1,25 % via le régime mère-fille. La substance économique réelle et la direction effective déterminent la validité de ces structures transfrontalières, notamment entre zones franches et Mainland.
Spécificités des entités émiriennes : Mainland contre Freezone
Le choix entre Mainland vs Freezone à Dubaï dépend de votre périmètre commercial. La structure Mainland autorise une activité locale totale. À l’inverse, la Freezone reste limitée géographiquement mais propose des avantages fiscaux ciblés.
Les contraintes réglementaires imposent une vigilance accrue. Vous devez obtenir des licences professionnelles spécifiques. La présence de bureaux physiques devient impérative pour établir une holding de tête crédible face aux autorités internationales.
Activité locale totale aux Émirats. Accès direct aux contrats publics et appels d’offres gouvernementaux sans restriction géographique.
Limites géographiques strictes. Fiscalité à 0 % sur les revenus qualifiés et rapatriement total des capitaux facilité.
Analysez vos libertés opérationnelles avant de trancher. La Mainland privilégie les contrats publics émiratis. La Freezone demeure le choix de prédilection pour l’export. Consultez ce comparatif offshore vs freezone pour arbitrer selon vos actifs.
Le cadre juridique de la holding animatrice en France
La holding animatrice se définit par son implication opérationnelle. Elle participe activement à la conduite de la politique du groupe. C’est l’exact opposé d’une holding passive dédiée à la simple gestion patrimoniale.
Ce statut débloque des avantages fiscaux majeurs. Il permet notamment des exonérations significatives lors de la transmission de votre patrimoine. Mais attention, la réalité de cette animation est scrupuleusement contrôlée par l’administration.
Le respect des obligations de gestion est fondamental. Vous devez rédiger des conventions de services et tenir des conseils d’administration réguliers. Une comptabilité rigoureuse justifie seule ce rôle actif indispensable à votre sécurité.
Arbitrage entre performance fiscale et sécurité juridique
Comparez toujours la rentabilité à la pérennité de votre montage. Un gain fiscal immédiat ne doit jamais compromettre la solidité de votre structure globale. La sécurité juridique prime sur toute optimisation agressive.
L’administration fiscale française surveille étroitement la substance des montages. Dubaï exige désormais une transparence accrue pour s’aligner sur les standards mondiaux. Le risque de requalification est réel sans une présence économique tangible.
| Critère | Holding France | Holding Dubaï |
|---|---|---|
| Impôt Sociétés | Taux standard (Régime mère-fille) | 9 % au-delà de 375k AED |
| Transmission | Pacte Dutreil (75 % exonération) | Rapatriement libre des capitaux |
| Substance | Animation effective requise | Bureaux et direction locale |
Justifiez votre implantation par une réalité économique indiscutable. La localisation des actifs et des dirigeants doit rester cohérente avec vos flux. Une holding vide à Dubaï expose votre groupe à des redressements fiscaux sévères.
Fiscalité des dividendes et régimes d’exemption comparés
Après avoir analysé les structures, penchons-nous sur les flux financiers et la manière dont les dividendes circulent entre ces deux juridictions.
Le régime mère-fille français et ses conditions de détention
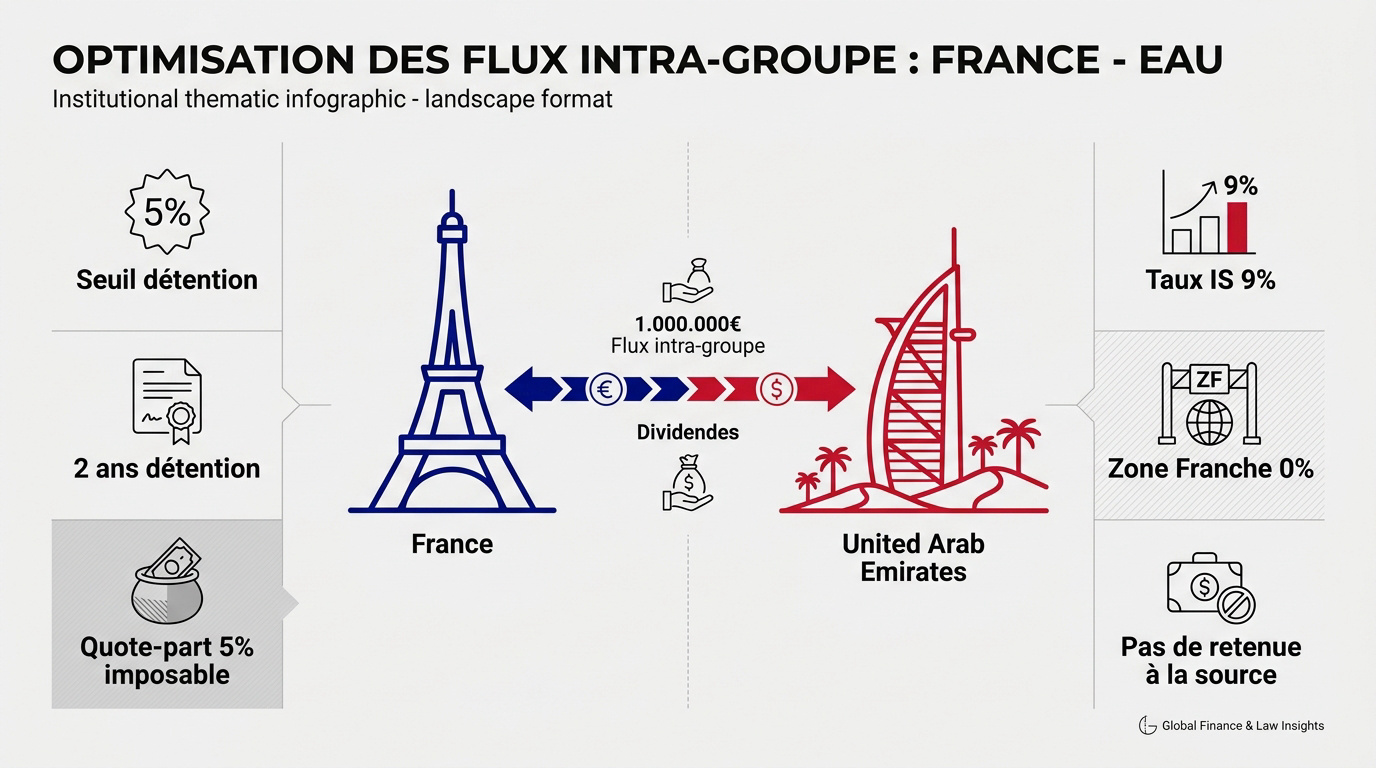
Pour bénéficier de ce levier, vous devez posséder au moins 5 % du capital social. Ces titres requièrent une conservation minimale de deux années consécutives. C’est le socle impératif de l’exonération.
Une quote-part de frais et charges de 5 % demeure toutefois réintégrée. Ce montant subit l’imposition au taux normal de l’impôt sur les sociétés. Anticipez ce coût résiduel dans vos projections.
Ce mécanisme fluidifie la circulation des liquidités au sein de votre groupe. Il neutralise la double imposition économique qui freine souvent la croissance. Vos filiales françaises préservent ainsi une capacité d’autofinancement optimale pour leurs projets.
L’impôt sur les sociétés aux Émirats : le tournant des 9%
Dubaï applique désormais un taux de 9 % sur les bénéfices. Ce barème s’active dès que vos revenus imposables dépassent 375 000 AED. C’est une mutation majeure du paysage fiscal local.
Le taux de 0 % subsiste pour les revenus qualifiants. Ce privilège concerne exclusivement les entités établies en zone franche sous conditions. La conformité aux critères de substance est ici non négociable.
L’absence de retenue à la source sur les flux sortants distingue nettement la holding à Dubaï. Cette flexibilité attire les investisseurs cherchant une remontée de cash brute. C’est un argument de poids pour votre stratégie internationale.
Exemption de participation et rapatriement des capitaux
L’exonération totale exige une participation de 5 % minimum. La filiale doit également être soumise à un impôt comparable à l’IS émirien. Le taux légal étranger doit atteindre au moins 9 %.
Vos fonds circulent sans entrave vers vos comptes personnels. Les Émirats ne pratiquent aucun contrôle des changes restrictif sur les mouvements de capitaux. Cette liberté de gestion est un atout opérationnel quotidien.
L’inexistence de retenue à la source sur les dividendes versés est capitale. Contrairement aux structures européennes, Dubaï évite tout frottement fiscal immédiat lors de la distribution. Vous maximisez ainsi la valeur nette perçue par les actionnaires finaux.
- France : Imposition effective de 1,25 % sur les dividendes (via quote-part).
- Dubaï : IS de 9 % au-delà de 375 000 AED (0 % en deçà).
- TVA : 5 % aux Émirats contre 20 % en France (taux standard).
Comment prouver la réalité de votre direction à Dubaï ?
La fiscalité avantageuse ne suffit pas ; encore faut-il démontrer que le cœur décisionnel de votre entreprise bat réellement aux Émirats.
La direction effective : éviter le piège de l’établissement stable
Le fisc exige des preuves matérielles indiscutables. Vos décisions stratégiques doivent impérativement être actées sur place. Vos billets d’avion et les tampons sur votre passeport constituent des indices précieux.
Le risque de gestion de fait est majeur. Si vous pilotez tout depuis la France, l’administration requalifiera l’entité. Votre imposition redeviendra française malgré l’existence d’une structure étrangère.
Les critères de résidence sont stricts. Vous devez séjourner physiquement aux Émirats de manière régulière. Obtenir un Certificat de Résidence Fiscale est votre meilleure ligne de défense en cas de litige.
Le risque d’établissement stable est réel si la gestion reste localisée en France. Sans substance physique et sans TRC, la requalification fiscale selon l’article 209 B est quasi certaine.
Critères de substance économique exigés par les autorités
Vous devez justifier de besoins physiques concrets. Un bureau dédié et permanent est désormais indispensable. Cet espace doit être proportionné à l’activité réelle de votre holding et à son effectif.
Vos dépenses opérationnelles doivent être engagées localement. Le paiement de factures aux Émirats atteste de votre présence. Cela prouve l’ancrage territorial réel de votre société holding.
La substance économique n’est plus une option mais une obligation légale pour bénéficier des avantages de la convention fiscale entre la France et les Émirats.
Un défaut de substance entraîne des sanctions lourdes. Les autorités refuseront alors votre certificat de résidence. Vos risques fiscaux globaux deviendront rapidement ingérables.
L’article 209 B du CGI et la transparence fiscale
Le mécanisme de taxation français est redoutable. La France peut taxer les bénéfices d’une filiale étrangère. Cette règle s’applique si la fiscalité locale est considérée comme privilégiée par le fisc.
Il existe pourtant des clauses de sauvegarde. Vous devez prouver une activité industrielle ou commerciale réelle. Votre holding doit démontrer une autonomie de gestion totale et indiscutable.
La charge de la preuve repose sur vos épaules. C’est à vous de justifier la réalité de votre installation. Préparez un dossier solide avec des preuves de substance avant tout contrôle administratif.
| Critère | Holding à Dubaï vs holding en France : le comparatif 2026 |
|---|---|
| Impôt sur les Sociétés | 9 % au-delà de 375 000 AED vs 25 % (taux standard) |
| Substance requise | Bureau et direction locale obligatoires vs présence naturelle |
Dispositifs anti-abus et conformité des flux intra-groupe
Au-delà de la substance, la nature même des échanges financiers entre vos sociétés est passée au crible par les régulateurs.
Articles 123 bis et 155 A : les boucliers du fisc français
L’article 123 bis cible vos actifs financiers placés à l’étranger. Le fisc français impose ces revenus si la structure bénéficie d’une fiscalité privilégiée. Une justification économique réelle demeure impérative.
L’article 155 A traque la requalification des services rendus. Il vise les prestations facturées depuis l’étranger pour des missions réalisées en France. L’administration vérifie systématiquement la réalité matérielle du service.
Pour vous défendre, prouvez la matérialité de vos moyens humains à Dubaï. Évitez les montages purement artificiels sans valeur ajoutée locale. La substance opérationnelle aux Émirats constitue votre meilleure protection contre ces redressements.
Documentation des prix de transfert et justification des flux
Vous devez impérativement justifier vos prix intra-groupe. Ces tarifs doivent refléter le principe de pleine concurrence. Ils doivent correspondre exactement aux prix pratiqués sur un marché libre.
Privilégiez la méthode du prix de revient majoré pour vos calculs. Les management fees exigent une documentation précise et rigoureuse. Chaque transaction doit être étayée par une analyse fonctionnelle détaillée.
| Type de flux | Méthode de justification | Point de vigilance |
|---|---|---|
| Dividendes | Exemption de participation | Réalité de la détention |
| Management fees | Prix de revient majoré | Réalité du service rendu |
| Redevances de marque | Comparables de marché | Valorisation de l’IP |
| Prêts intra-groupe | Analyse de crédit | Taux d’intérêt pratiqué |
Gestion des comptes bancaires et conformité internationale
Les banques émiriennes imposent des exigences KYC extrêmement strictes. Elles scrutent l’origine précise de vos fonds entrants. Le profil complet des bénéficiaires effectifs est systématiquement analysé avec rigueur.
L’échange automatique d’informations est désormais une réalité opérationnelle. La France et les Émirats collaborent via la norme CRS. Vos données bancaires circulent de manière régulière entre les deux administrations.
La sortie du GAFI a grandement facilité vos transferts internationaux. Pourtant, la vigilance reste de mise pour toute opération complexe. Consultez nos conseils sur la société offshore pour entreprendre à Dubaï afin de sécuriser vos structures.
Transmission du patrimoine et arbitrage des coûts opérationnels
Enfin, la pérennité d’une structure se mesure à sa capacité de transmission et à son coût de maintien sur le long terme.
Le Pacte Dutreil face aux structures étrangères
Le Pacte Dutreil demeure un levier exceptionnel en France. Il octroie 75 % d’exonération sur les droits de mutation. C’est un outil puissant pour vos holdings françaises.
Pourtant, la compatibilité étrangère s’avère délicate. Les titres d’une holding à Dubaï peuvent poser problème. Les conditions d’éligibilité sont souvent plus complexes à remplir.
Les contraintes sont réelles. Vos héritiers doivent conserver les titres longtemps. La fiscalité française reste vigilante.
Fiscalité des cessions de titres et stratégies d’exit
L’Exit Tax frappe les dirigeants quittant la France. Les plus-values latentes sont alors imposées sous conditions. En 2026, le taux global atteint 31,4 % pour Dubaï.
À l’inverse, vendre à Dubaï offre une liberté totale. L’absence d’impôt sur les plus-values est un atout. La liquidation de la structure est aussi plus rapide.
Préparez vos modalités. La vente d’une holding internationale demande une préparation juridique rigoureuse.
Coûts de maintenance annuelle : France contre Dubaï
Comparez vos honoraires. Dubaï peut sembler cher avec ses frais de licence. La France a pourtant des charges sociales plus élevées.
Analysez vos audits. Ils sont obligatoires selon votre chiffre d’affaires. Le coût de la substance réelle doit être intégré au budget.
- Frais de licence annuelle
- Honoraires comptables
- Location de bureaux
- Frais de visa
Arbitrer entre une holding à Dubaï vs holding en France exige de concilier optimisation fiscale et conformité stricte. Que vous privilégiez l’IS à 9 % émirien ou le régime mère-fille français, la substance économique réelle reste le pilier de votre sécurité juridique. Sécurisez dès maintenant votre structure internationale pour pérenniser votre patrimoine et anticiper sereinement les évolutions réglementaires de 2026.
FAQ
Quels sont les atouts fiscaux et patrimoniaux d’une holding à Dubaï comparativement au système français ?
Opter pour une holding aux Émirats permet de bénéficier d’une exonération totale d’impôt sur les dividendes perçus et sur les plus-values de cession au niveau local. Contrairement à la France, où le régime mère-fille laisse subsister une quote-part imposable de 5 %, Dubaï offre une neutralité fiscale quasi complète sur ces flux, facilitant ainsi le réinvestissement brut des capitaux.
Sur le plan patrimonial, ces structures garantissent une confidentialité accrue et une protection robuste des actifs. Toutefois, nous attirons votre attention sur le fait que l’articulation avec le droit fiscal français demeure primordiale : la direction effective doit être réelle aux Émirats pour éviter toute requalification en établissement stable par l’administration fiscale française.
Quelle fiscalité s’applique à une holding dubaïote ayant des intérêts en France, notamment lors d’une vente de titres ?
Depuis juin 2023, les Émirats appliquent un impôt sur les sociétés de 9 % au-delà de 375 000 AED de bénéfices, bien que le taux de 0 % puisse être maintenu en zone franche sous conditions. En cas de cession de parts, l’absence d’imposition sur les plus-values aux Émirats constitue un levier de performance majeur, à condition de respecter les critères de substance économique pour valider la résidence fiscale.
Pour un résident fiscal français détenant une telle structure, des dispositifs comme l’apport-cession (article 150-0 B ter du CGI) peuvent permettre un report d’imposition, sous réserve d’un réinvestissement dans des activités éligibles. Une analyse rigoureuse de la convention fiscale bilatérale est indispensable pour sécuriser vos flux et prévenir l’application de l’article 209 B du CGI.
Comment se comparent les coûts annuels de gestion entre une holding en France et aux Émirats ?
En France, les frais de maintenance, incluant la comptabilité aux normes nationales et les obligations juridiques, s’élèvent généralement à plusieurs milliers d’euros. À Dubaï, les coûts sont étroitement liés à la juridiction choisie : une structure en Free Zone est accessible, tandis qu’une entité au DIFC représente un investissement plus conséquent, débutant aux alentours de 50 000 AED annuels.
Il est essentiel d’intégrer dans votre budget prévisionnel le renouvellement des licences commerciales, les frais de bureaux physiques et les visas de résidence. Bien que les charges sociales soient plus élevées en France, Dubaï exige une rigueur administrative stricte, notamment avec la conservation des registres pendant sept ans et le passage aux normes IFRS pour la comptabilité.
Une holding à Dubaï permet-elle de bénéficier du Pacte Dutreil pour la transmission de patrimoine ?
Le Pacte Dutreil, qui offre une exonération de 75 % sur les droits de mutation, peut théoriquement s’appliquer à des structures étrangères si la transmission reste imposable en France. Cependant, pour une holding située à Dubaï, vous devrez apporter la preuve irréfutable de son rôle de holding animatrice, participant activement à la conduite de la politique du groupe et disposant de moyens matériels et humains réels.
La vigilance est de mise concernant la fonction de direction effective. Si le dirigeant est expatrié, il doit démontrer que les décisions stratégiques sont tangibles et que la substance économique de la holding est cohérente avec ses actifs. Une gestion purement administrative ou passive depuis l’étranger entraînerait la perte de cet avantage fiscal majeur lors de votre succession.