Facturer sans TVA depuis Dubaï ne veut pas dire la même chose pour chaque client. Deux factures à zéro peuvent relever de règles opposées, et le montant affiché ne le montre pas.
On voit ensemble comment choisir le bon régime avant d’émettre votre facture.
Peut-on facturer sans TVA depuis Dubaï ?
Le traitement d’une facture dépend de quatre éléments. Vérifiez-les dans cet ordre.
- La nature du service : conseil, développement informatique, service électronique, formation ou prestation liée à un bien immobilier n’obéissent pas aux mêmes règles.
- Le statut du client : entreprise assujettie à la TVA, personne morale identifiée ou particulier.
- Le lieu réel du client : siège, établissement stable ou lieu de résidence habituel où le service est effectivement fourni.
- Votre propre statut aux Émirats : entreprise enregistrée à la TVA, entreprise sous le seuil ou entreprise étrangère réalisant une opération taxable.
TVA à facturer = base taxable × taux applicable
Le taux dépend d’abord du lieu de taxation. Il dépend ensuite de la nature de l’opération.
Une facture à 0 % n’est pas une facture hors champ, et une opération exonérée n’est pas une exportation.
Les seuils d’enregistrement à la TVA aux Émirats
Comment calculer le seuil
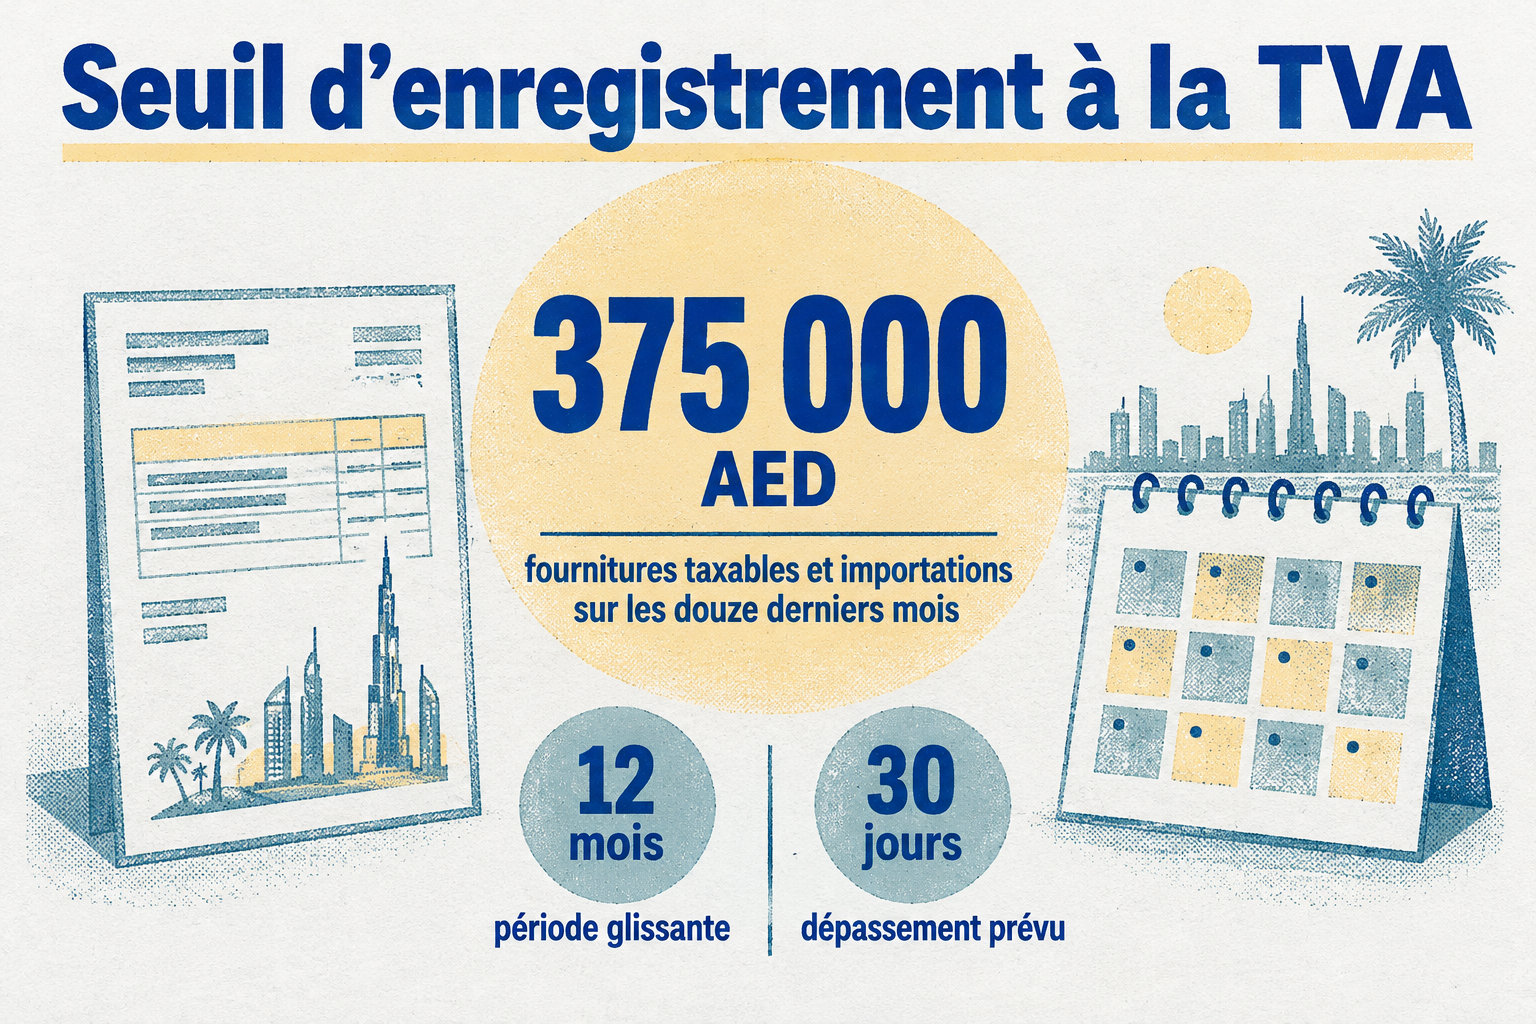
Une entreprise résidente doit s’enregistrer à la TVA dès que la valeur de ses fournitures taxables et de ses importations dépasse 375 000 AED sur les douze derniers mois, ou lorsqu’elle prévoit de le dépasser dans les trente prochains jours.
L’enregistrement volontaire reste possible à partir de 187 500 AED. Pour ce calcul, additionnez les fournitures taxables, les importations et les dépenses taxables des douze derniers mois, ou celles attendues dans les trente jours suivants.
Les fournitures à taux zéro comptent comme des opérations taxables. Les opérations exonérées, elles, suivent un autre traitement : ne les assimilez pas aux ventes à taux zéro, car cette confusion modifie aussi vos droits à récupération de la TVA.
Une entreprise non résidente qui réalise des fournitures taxables aux Émirats doit en principe s’enregistrer dès la première opération taxable, sauf si une personne située aux Émirats est légalement chargée de payer la taxe. Le seuil de 375 000 AED ne la protège donc pas.
La demande et ses conséquences
La demande d’enregistrement doit être déposée auprès de l’Autorité fédérale des impôts dans un délai de trente jours. L’entreprise reçoit ensuite un numéro d’enregistrement fiscal, le TRN, qu’elle doit faire figurer sur ses factures et ses déclarations.
Attention : un retard ne repousse pas la TVA due. L’administration peut enregistrer l’entreprise rétroactivement, à compter de la date où elle aurait dû l’être, réclamer la taxe sur les opérations antérieures et appliquer une pénalité administrative de 10 000 AED pour défaut de demande.
Avant de vérifier votre seuil
- Additionner les fournitures taxables des douze derniers mois, taux zéro compris
- Ajouter les importations et les dépenses taxables sur la même période
- Projeter les trente jours suivants pour repérer un dépassement à venir
Client professionnel en France : l’autoliquidation
La territorialité et le statut du client
Pour une prestation de services ordinaire fournie à une entreprise française agissant en qualité d’assujettie, le lieu de taxation se situe en France. Lorsque le prestataire est établi hors de France, c’est en général le client français qui devient redevable de la TVA.
Identifiez l’entité qui reçoit réellement le service. Le siège du groupe qui signe le contrat ne suffit pas si la prestation profite à un établissement stable ailleurs. La facture doit alors indiquer cette entité, son adresse et son numéro de TVA français, s’il existe.
L’autoliquidation et ses exceptions
La facture doit identifier les parties et la prestation. Indiquez vos coordonnées et celles du client, la date, un numéro unique, une description précise du service et le prix hors taxe.
Si l’opération est taxable en France mais que le client n’est pas identifié à la TVA, l’autoliquidation peut ne pas s’appliquer. Vous devrez peut-être alors vous immatriculer en France, désigner un représentant fiscal dans certains cas et facturer la TVA française.
Client identifié ou non à la TVA française
Client identifié à la TVA en France
- Le numéro de TVA français figure sur la facture, avec l’adresse de l’entité cliente.
- La mention indiquant que la TVA est due par le client y apparaît.
- Le client, et non vous, déclare la TVA française.
Client non identifié à la TVA en France
- L’autoliquidation peut ne pas s’appliquer.
- Vous devrez peut-être vous immatriculer en France.
- Un représentant fiscal peut être nécessaire dans certains cas, et la TVA française est facturée.
Client particulier en France et prestations électroniques
Un service électronique doit être fourni par internet ou un réseau électronique. Il dépend fortement de la technologie et il est largement automatisé. Un accompagnement humain par visioconférence ne le transforme pas en service électronique.
Pour situer le pays de résidence d’un particulier, réunissez des éléments cohérents. Il s’agit de l’adresse de facturation, du pays de résidence, de l’adresse IP, du moyen de paiement ou des données de carte bancaire. Deux preuves concordantes réduisent nettement le risque de retenir le mauvais pays.
Les éléments à réunir pour situer le client
- Adresse de facturation du client
- Pays de résidence déclaré
- Adresse IP au moment de la commande
- Moyen de paiement ou données de carte bancaire
Lorsqu’un service électronique est taxable en France, une entreprise établie à Dubaï peut utiliser le régime du guichet unique hors Union européenne. Ce guichet permet de déclarer et de payer, dans une seule déclaration, la TVA due dans les États membres concernés.
Exportation de services : le taux zéro émirien et ses conditions
Les conditions du taux zéro
Une exportation de services peut relever du taux de 0 % si le destinataire ne réside pas dans un État membre d’application. Il doit aussi se trouver hors des Émirats au moment de l’exécution du service. Ces deux conditions doivent être réunies ensemble.
Une présence de moins d’un mois peut être considérée comme une présence hors des Émirats. Ce n’est pas le cas si elle est réellement liée à la réception du service.
Le taux zéro peut être refusé si un salarié, un dirigeant ou toute autre personne agissant pour le destinataire reçoit en réalité la prestation aux Émirats. L’adresse étrangère du cocontractant ne suffit donc pas.
Preuves et droits à déduction
Conservez les éléments qui établissent la résidence du client, son adresse, le contrat, les échanges, le lieu d’exécution et la nature du service. Sans ces pièces, l’administration émirienne peut exiger le taux normal de 5 %.
Pièces à réunir avant de facturer à taux zéro
- Les éléments qui établissent la résidence du client hors des Émirats
- L’adresse du client
- Le contrat signé et les échanges avec lui
- Le lieu d’exécution du service
- La nature précise du service rendu
Une opération à taux zéro reste taxable. Elle figure dans votre déclaration de TVA. Vous pouvez en principe récupérer la TVA sur les dépenses directement liées, sous réserve des règles générales de déduction, comme pour la location de véhicule.
Une opération exonérée fonctionne autrement et ne donne pas droit à cette récupération. Confondre « 0 % » et « exonéré » peut donc augmenter le coût réel de la prestation, même si les deux factures affichent zéro TVA.
Factures : mentions obligatoires et délais
Une facture fiscale émirienne doit comporter la mention « Facture fiscale », un numéro séquentiel, la date d’émission, la date de fourniture si elle diffère, l’identité et le TRN du fournisseur, ainsi que l’identité et le TRN du client lorsqu’il est enregistré.
Les mentions à vérifier sur chaque facture fiscale :
- La mention « Tax Invoice ».
- Un numéro séquentiel, sans trou dans la suite.
- La date d’émission et, si elle diffère, la date de fourniture.
- L’identité et le TRN du fournisseur.
- L’identité et le TRN du client, lorsqu’il est enregistré.
Pour une exportation à 0 %, indiquez clairement le taux de 0 % et conservez les justificatifs. Pour une opération exonérée, utilisez la qualification correspondante, sans la présenter comme une exportation à taux zéro.
Pour un client professionnel français soumis à l’autoliquidation, ne faites pas apparaître de TVA française collectée. Indiquez le prix hors taxe et la mention « Autoliquidation, article 283-2 du Code général des impôts » lorsque la prestation relève de la règle générale.
Avant d’émettre une facture
- Le mot « Tax Invoice » figure en tête du document.
- Le numéro suit la séquence, sans saut ni doublon.
- Les deux dates sont distinctes si la fourniture a eu lieu à une autre date.
- Les TRN du fournisseur et, si besoin, du client sont reportés exactement.
- La mention de taux ou de qualification correspond à l’opération.
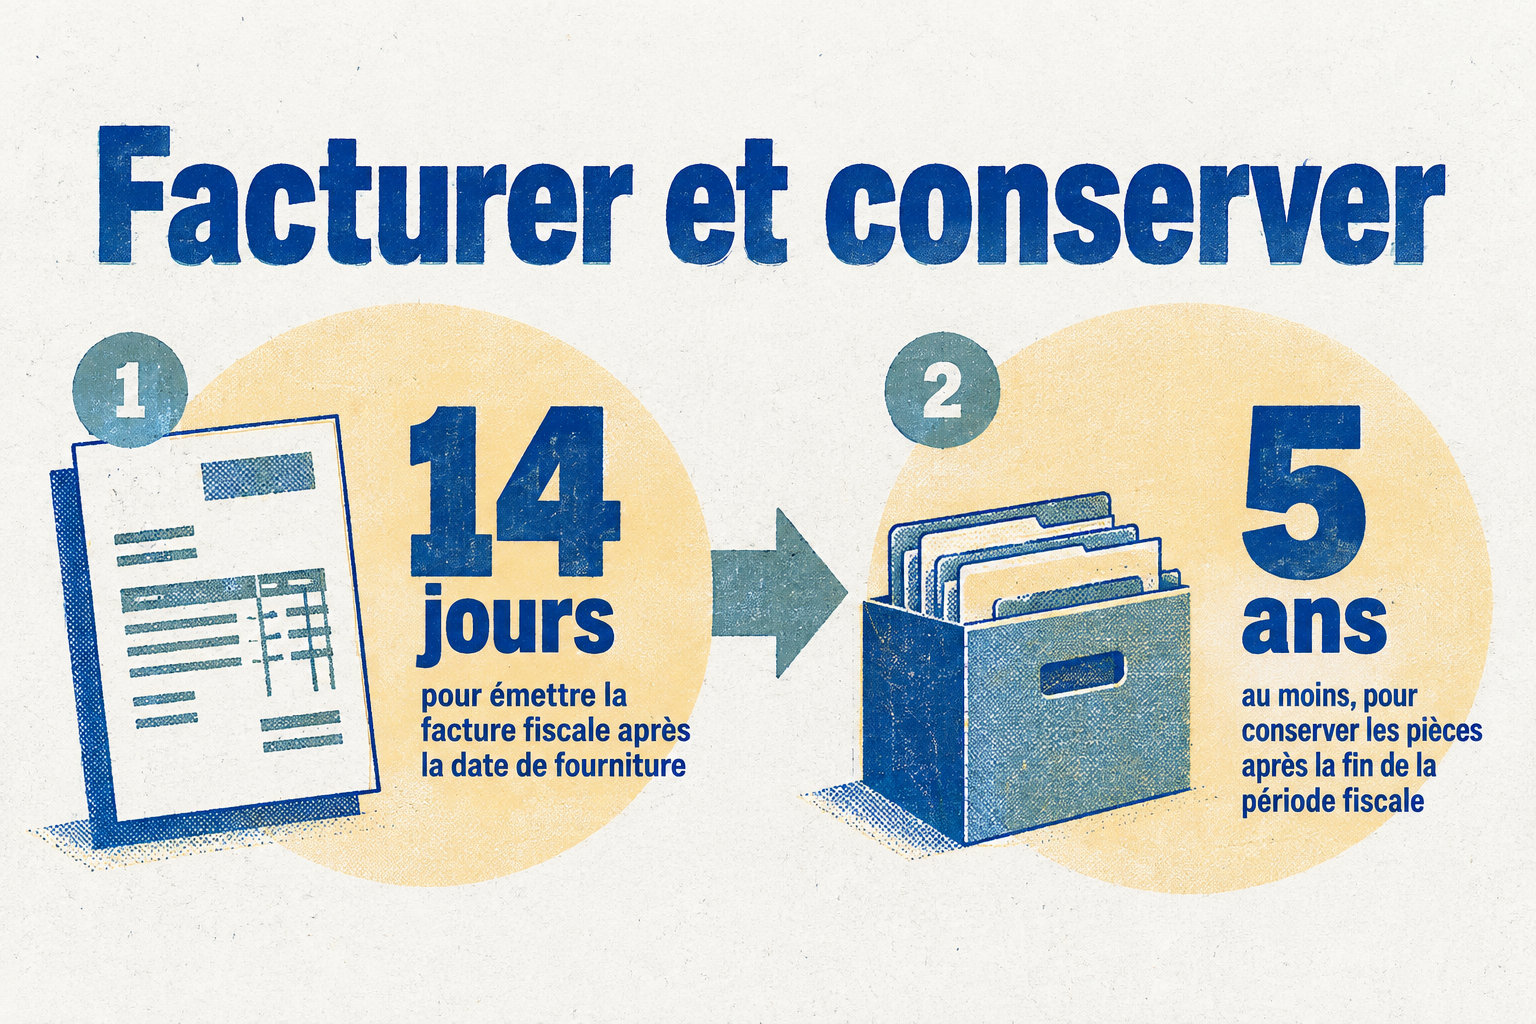
Une entreprise enregistrée à la TVA aux Émirats doit émettre sa facture fiscale dans les quatorze jours suivant la fourniture. Elle conserve factures, notes de crédit et registres pendant cinq ans au moins.
À retenir
- Une facture « sans TVA » relève de quatre régimes différents : hors champ, taux zéro, exonération ou autoliquidation. Les qualifier correctement est la première étape.
- Le seuil d’enregistrement émirien est de 375 000 AED, avec une possibilité d’enregistrement volontaire à partir de 187 500 AED ; un retard expose à des rappels de taxe et à une pénalité.
- En France, la prestation à un professionnel est en général autoliquidée ; le service électronique à un particulier suit d’autres règles de localisation et peut passer par le régime OSS non UE.
- Le taux zéro suppose des preuves solides sur la résidence du client et le lieu d’exécution ; sans elles, le taux normal de 5 % peut s’appliquer.
Vous hésitez sur le régime applicable à votre prochaine facture ? Vous doutez aussi de votre obligation d’enregistrement ? Contactez l’un de nos conseillers. Il vérifiera votre situation avant que vous n’émettiez votre premier document.
Avant d’émettre votre prochaine facture, arrêtez le régime applicable à partir des quatre éléments : nature du service, statut du client, lieu réel de la prestation et votre propre statut aux Émirats. Demandez les justificatifs de résidence du client, conservez-les avec le contrat, et ne qualifiez jamais une opération en 0 % ou en exonération sans les avoir vérifiés. Si votre situation sort de ce cadre, faites-la examiner par un conseiller avant de facturer.
Foire aux questions
Faut-il facturer la TVA sur une facture à un client étranger ?
Le pays du client ne suffit pas à trancher. Si le service est localisé dans le pays du prestataire, ou si une règle particulière s’applique, la TVA se facture même à un client étranger. Une prestation B2B ordinaire se traite en général par autoliquidation dans le pays du client, à condition de vérifier d’abord la règle de ce pays.
Quand ne pas mettre de TVA sur facture ?
Trois situations conduisent à une facture sans TVA : l’opération est hors du champ de la taxe, le client autoliquide la TVA, ou le taux applicable est de 0 %. Elles n’ont pas les mêmes effets sur votre déclaration, car une exportation à 0 % reste taxable et peut ouvrir droit à la récupération de la TVA sur vos dépenses liées. Conservez la preuve du traitement retenu pour chaque facture.
Comment indiquer la TVA sur une facture pour un client hors UE ?
Pour un client établi hors de l’Union européenne, indiquez votre TRN, les montants en AED et le taux de 0 % lorsque l’exportation est éligible. Si le client doit autoliquider la TVA dans son propre pays, ajoutez la mention exigée par ce pays, après avoir vérifié sa règle de territorialité, car elle n’est pas identique partout.