Le transfert de résidence fiscale vers les Émirats arabes unis repose sur une application stricte de l’article 4-B du Code Général des Impôts et de la convention bilatérale de 1989. Pour sécuriser votre expatriation, vous devez impérativement rompre tout lien caractérisant un domicile fiscal en France, au risque de subir une double imposition imprévue.
Il est fréquent de sous-estimer la portée de la clause anti-expatriation qui permet au fisc français de maintenir ses prérogatives. Nous allons détailler comment transférer son patrimoine vers les émirats en respectant les étapes juridiques, de la gestion de l’Exit Tax à la rédaction d’un testament local pour protéger vos héritiers.
- Comment transférer son patrimoine vers les Émirats : le socle juridique
- 3 étapes pour liquider vos obligations fiscales en France
- Sécuriser votre succession sans l’application de la charia
- Comment protéger vos actifs immobiliers et bancaires ?
- Stratégies de gouvernance pour la pérennité familiale
Comment transférer son patrimoine vers les Émirats : le socle juridique
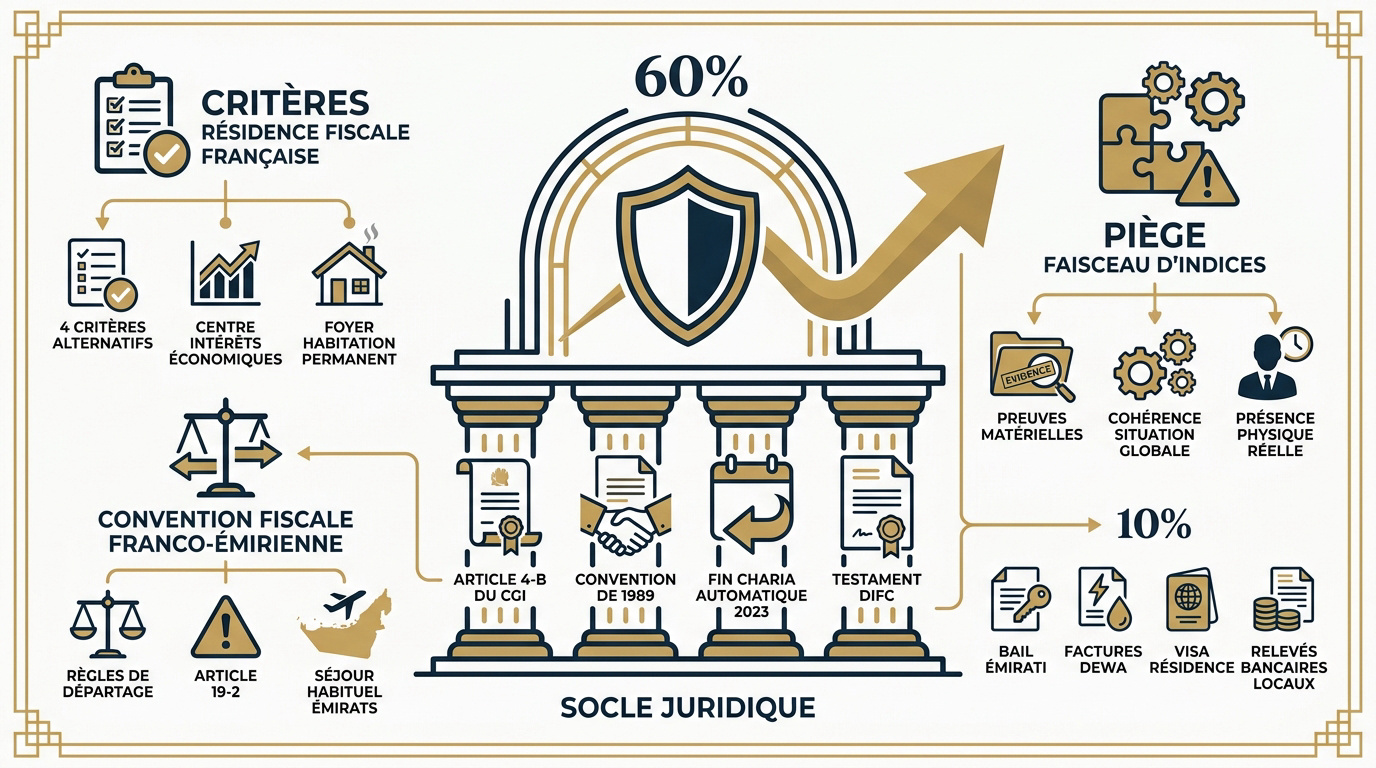
Le transfert patrimonial repose sur l’article 4-B du CGI et la convention de 1989. La fin de la charia automatique depuis 2023 impose un testament DIFC pour protéger les actifs immobiliers et bancaires locaux.
Comprendre ces fondements légaux est le premier pas indispensable, car cela vous permet d’appréhender sereinement les critères de résidence fiscale française.
Maîtriser les critères de résidence fiscale française
L’article 4-B du CGI définit quatre critères alternatifs pour établir votre domicile fiscal. Un seul de ces éléments suffit pour que l’administration vous considère comme résident fiscal français. Soyez donc vigilant.
Le centre de vos intérêts économiques représente un risque majeur lors d’une expatriation. Si vos revenus principaux ou votre patrimoine majeur restent en France, le fisc pourrait contester votre départ. C’est un point sensible.
Vous devez aussi documenter la réalité de votre foyer d’habitation permanent. Utilisez des preuves tangibles comme vos factures locales pour prouver votre installation. Consultez ce guide pour comment transférer votre résidence fiscale aux Émirats en 2026.
Exploiter la convention fiscale franco-émirienne de 1989
La convention de 1989 prévoit des règles de départage en cas de double résidence. Ce texte international prime sur le droit interne français. Il constitue votre bouclier juridique le plus robuste en cas de litige.
La Convention de 1989 prévaut sur le Code Général des Impôts (CGI) pour trancher les conflits de double résidence via des critères hiérarchisés.
Pourtant, l’article 19-2 peut maintenir une imposition en France sous certaines conditions. Certains flux financiers demeurent taxables malgré votre vie à Dubaï. Une vérification précise de chaque type de revenu est alors nécessaire.
Le séjour habituel aux Émirats doit être justifié par des faits concrets. La nationalité n’intervient que comme ultime critère subsidiaire. Pour en savoir plus, lisez notre analyse sur la convention fiscale France-Émirats : éviter la double imposition.
Éviter le piège du faisceau d’indices administratifs
Pour prouver la perte de votre résidence française, accumulez des preuves matérielles indiscutables. Vos relevés bancaires émiratis et vos contrats de travail locaux sont des pièces maîtresses. Ne négligez aucun document administratif.
Votre situation doit afficher une cohérence globale absolue. Vos intérêts financiers doivent logiquement suivre votre nouvelle vie personnelle. L’administration traque la moindre faille dans cette synchronisation entre vos actifs et votre quotidien.
Enfin, anticipez les contrôles sur votre présence physique réelle. Gardez systématiquement vos cartes d’embarquement pour prouver vos déplacements. Ne dépassez jamais les seuils critiques de présence sur le sol français pour rester protégé.
- Bail locatif émirati
- Factures DEWA
- Visa de résidence
- Relevés de mouvements bancaires locaux
3 étapes pour liquider vos obligations fiscales en France
Le transfert juridique étant posé, il faut maintenant gérer la rupture administrative avec le fisc français pour éviter tout retour de bâton. Transférer son patrimoine vers les Émirats : les étapes clés commencent par une séparation nette avec votre ancienne résidence.
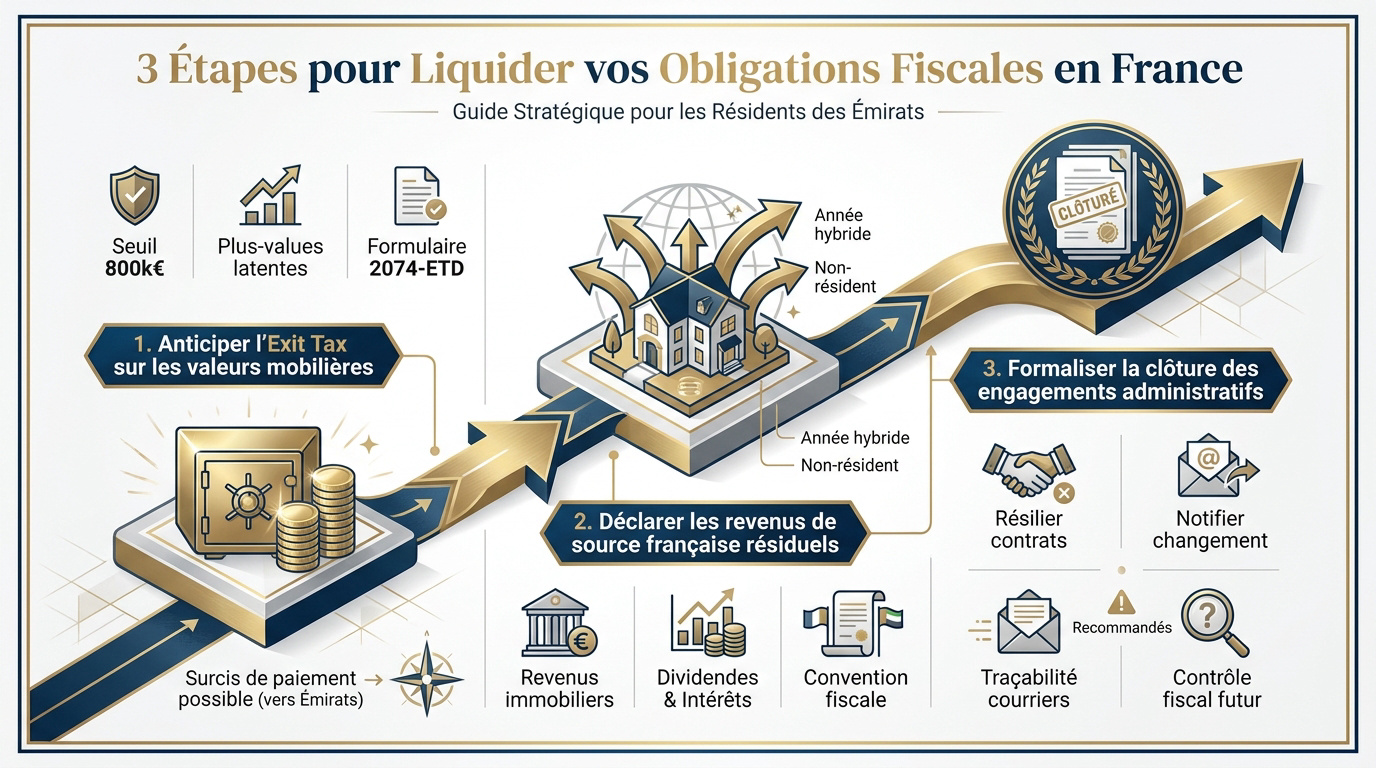
Anticiper l’Exit Tax sur les valeurs mobilières
Vérifiez d’abord si vous atteignez le seuil de 800 000 euros de patrimoine mobilier. Cette taxe cible spécifiquement vos plus-values latentes lors d’un départ. Elle s’applique dès que vous transférez votre domicile hors de France.
Ce dispositif s’applique si vous avez été résident français 6 ans durant les 10 dernières années avec plus de 800 000 € de titres. Formulaire 2074-ETD obligatoire.
Gérez vos obligations déclaratives via le formulaire 2074-ETD sans attendre. Il est impératif de lister vos titres avec précision au moment du départ. Cette rigueur vous protège contre des pénalités financières particulièrement lourdes.
Sollicitez ensuite le sursis de paiement automatique vers les Émirats. Désignez un représentant fiscal si l’administration l’exige pour valider le dossier. Cela permet de différer l’impôt jusqu’à la cession effective de vos actifs.
Déclarer les revenus de source française résiduels
Distinguez clairement les revenus perçus avant et après votre envol. L’année de votre expatriation est considérée comme une période hybride. Vous devrez donc soumettre deux déclarations distinctes pour rester en règle.
Identifiez précisément l’imposition de vos revenus immobiliers situés en France. Ces loyers restent taxables dans l’Hexagone par défaut selon la loi. Des prélèvements à la source seront appliqués directement sur ces sommes perçues.
Clarifiez le traitement fiscal de vos dividendes et de vos intérêts. La convention fiscale limite souvent les taux de retenue à la source. Informez vos banques de votre nouveau statut de non-résident pour éviter toute erreur.
Formaliser la clôture des engagements administratifs
Résiliez sans tarder vos contrats d’assurance et vos abonnements locaux. Coupez chaque lien physique inutile avec le territoire français. Cela renforce votre position de non-résident fiscal face à une éventuelle contestation administrative.
Notifiez officiellement votre changement d’adresse aux différents organismes sociaux. Prévenez votre conseiller bancaire pour mettre à jour votre profil client. La mise à jour de ces fichiers constitue une étape de sécurité indispensable.
Conservez une traçabilité rigoureuse de chaque courrier ou formulaire envoyé. Utilisez systématiquement des envois recommandés pour vos démarches les plus sensibles. Ces preuves seront vos meilleures alliées en cas de contrôle fiscal ultérieur. Ne négligez aucun détail.
- Vérifier le seuil de 800 000 € pour l’Exit Tax.
- Déclarer les revenus immobiliers via le SIP-NR.
- Mettre à jour le statut bancaire en « non-résident ».
Sécuriser votre succession sans l’application de la charia
Une fois la fiscalité réglée, la protection de vos héritiers devient la priorité absolue dans un cadre légal émirati spécifique.
Choisir entre l’enregistrement au DIFC ou à l’ADJD
Le DIFC affiche des coûts plus élevés, entre 5 000 et 15 000 AED. L’ADJD propose une alternative solide dès 750 AED. Ce choix budgétaire impacte directement votre stratégie patrimoniale.
Le cadre du DIFC repose sur la Common Law. C’est une sécurité supplémentaire pour les expatriés occidentaux. Le processus est clair. Il permet une gestion prévisible de vos actifs.
Un testament enregistré localement évite le gel des avoirs. C’est la seule garantie réelle pour vos proches. Pour en savoir plus, consultez notre expertise sur le Testament et Succession aux Émirats | DIFC Wills – Societe Emirats.
La nouvelle législation permet désormais aux non-musulmans d’écarter la charia pour leur succession aux Émirats Arabes Unis, offrant une liberté testamentaire accrue via le DIFC ou l’ADJD.
Rédiger un testament pour protéger le conjoint survivant
Éviter la répartition légale par défaut de 50/50. Sans testament, la loi locale peut surprendre les héritiers. Vous devez exprimer vos volontés de manière explicite.
Précisez les transmissions pour les familles recomposées. C’est un point sensible aux Émirats Arabes Unis. Protégez chaque membre selon vos souhaits personnels et familiaux.
Sécuriser les droits sur les actifs immobiliers. Le Dubai Land Department exige des documents clairs. Un testament bien rédigé facilite le transfert de propriété. Évitez les blocages administratifs longs.
La réforme de 2023 permet aux non-musulmans d’écarter la charia pour leur succession, à condition d’avoir enregistré un testament valide auprès des autorités locales compétentes.
Désigner un tuteur légal pour les enfants mineurs
Nommer officiellement un tuteur résident ou non. C’est essentiel pour la garde des enfants. En cas de décès, les autorités doivent connaître vos choix.
Prévoir un exécuteur testamentaire pour les biens. Cette personne gérera le patrimoine des mineurs. Choisissez un tiers de confiance capable de gérer ces actifs.
Anticiper les mesures de protection immédiate. Un décès soudain peut entraîner des placements temporaires. Le testament évite cette situation traumatisante pour les petits. Précisez vos intentions dès aujourd’hui en consultant notre guide sur le Testament aux Émirats, Succession et Transmission de Votre Patrimoine.
Comment protéger vos actifs immobiliers et bancaires ?
La protection juridique passe aussi par une structuration intelligente de vos avoirs physiques et financiers sur le sol émirati.
Enregistrer les biens au Dubai Land Department
Structurer la détention via des holdings locales est judicieux. Cela offre une couche de protection juridique. Les sociétés de zone franche sont idéales pour cet usage précis.
Vérifiez la mise à jour des titres de propriété. Après votre expatriation, vos documents doivent être en règle. Le Dubai Land Department gère ces registres officiels. Soyez vigilant sur les noms.
Anticipez les frais de transfert et taxes. Les transactions immobilières impliquent des coûts spécifiques. Prévoyez les honoraires notariaux pour chaque opération. Une bonne planification financière évite les mauvaises surprises.
Prévenir le gel immédiat des comptes bancaires
Comprenez les mécanismes de blocage automatique. Au décès, les banques gèlent souvent les comptes personnels. C’est une procédure standard de sécurité locale aux Émirats.
| Type de compte | Risque de gel | Solution de protection | Accessibilité héritiers |
|---|---|---|---|
| Compte personnel | Haut | Testament | Limitée (via tribunal) |
| Compte joint | Moyen | Mandat | Partielle (selon banque) |
| Compte société | Bas | Holding | Continuité assurée |
| Compte offshore | Bas | Mandat / Holding | Sécurisée |
Mettez en place des comptes joints stratégiques. Cela permet au conjoint de garder un accès aux fonds. Les mandats de gestion sont aussi des outils utiles. Ils assurent une continuité financière.
Diversifiez les dépôts entre plusieurs banques. Ne gardez pas tout votre argent au même endroit. Utilisez des établissements locaux et internationaux. Cette stratégie limite les risques opérationnels en cas de crise.
Stratégies de gouvernance pour la pérennité familiale
Pour les patrimoines les plus importants, la pérennité exige une organisation quasi-institutionnelle de la fortune familiale.
Recourir aux Family Offices pour la structuration locale
Centraliser la gestion administrative du patrimoine. Un Family Office offre un suivi fiscal rigoureux. C’est le pilier de la stabilité pour les grandes familles.
Organiser la transmission des parts sociales. Les entreprises résidentes nécessitent une gouvernance claire. Prévoyez les pactes d’associés pour éviter les conflits futurs. La pérennité de l’entreprise en dépend directement.
Optimiser les flux financiers entre entités. La nouvelle taxe sur les sociétés impacte vos structures. Une analyse fine permet de rester conforme aux règles. Gérez vos dividendes avec une vision long terme via une gestion de fortune familiale aux Émirats : structurer son patrimoine.
Intégrer les actifs numériques dans la succession
Inventorier les cryptomonnaies détenues aux Émirats. Les actifs virtuels sont souvent oubliés des testaments. Listez vos portefeuilles numériques de manière sécurisée et privée.
Prévoir le transfert des clés privées. Vos héritiers doivent pouvoir accéder aux fonds sans encombre. Utilisez des solutions de garde ou des protocoles de transmission. Ne laissez pas ces avoirs disparaître.
Stockez vos clés privées et phrases de récupération dans un coffre-fort physique sécurisé ou utilisez un service d’héritage numérique, tout en assurant la conformité VARA pour vos avoirs aux Émirats.
Vérifier la conformité avec la VARA à Dubaï. La régulation locale évolue vite sur le numérique. Assurez-vous que vos investissements respectent le cadre légal émirati actuel.
- Check-list actifs numériques : inventaire des wallets.
- Localisation des seeds (phrases de récupération).
- Désignation d’un légataire technique.
- Vérification de la conformité VARA.
Pour réussir votre expatriation, maîtrisez les critères de l’article 4-B du CGI, anticipez l’Exit Tax et sécurisez vos actifs locaux par un testament enregistré. Appliquer ces étapes garantit une protection optimale de vos intérêts. Apprenez dès maintenant comment transférer votre patrimoine vers les Émirats pour pérenniser sereinement votre fortune familiale.
FAQ
Quels sont les critères pour ne plus être considéré comme résident fiscal en France ?
Pour transférer votre résidence fiscale aux Émirats, vous devez impérativement cesser de remplir les quatre critères alternatifs de l’article 4-B du CGI. Cela signifie que votre foyer (résidence permanente de la famille), votre lieu de séjour principal (plus de 183 jours), votre activité professionnelle principale et le centre de vos intérêts économiques ne doivent plus se situer sur le territoire français.
Il est essentiel de noter qu’un seul de ces critères suffit à vous maintenir dans le giron fiscal français. Une analyse rigoureuse de la localisation de votre patrimoine et de vos sources de revenus est donc indispensable pour sécuriser votre départ et éviter toute requalification par l’administration.
Comment la convention fiscale de 1989 protège-t-elle les expatriés aux Émirats ?
La convention fiscale franco-émirienne de 1989 est un outil juridique majeur qui prime sur le droit interne. Elle permet de trancher les situations de double résidence en utilisant des critères hiérarchisés tels que le foyer d’habitation permanent, le centre des intérêts vitaux, le séjour habituel et, en dernier recours, la nationalité.
Toutefois, restez vigilant sur l’article 19-2 de cette convention, qui permet à la France de conserver son pouvoir d’imposition sur certains revenus si un critère de domicile fiscal français subsiste. La conformité de votre installation aux Émirats doit être totale pour bénéficier pleinement de cette protection internationale.
Suis-je redevable de l’Exit Tax lors de mon transfert de patrimoine ?
L’Exit Tax s’applique si vous avez été résident fiscal français pendant au moins six des dix années précédant votre départ et que vous détenez un patrimoine en valeurs mobilières supérieur à 800 000 euros (ou 50 % des bénéfices d’une société). Cette taxe vise les plus-values latentes sur vos titres au moment du transfert de votre domicile hors de France.
Vous pouvez solliciter un sursis de paiement automatique lors de votre départ vers les Émirats arabes unis. Cette démarche nécessite le dépôt du formulaire 2074-ETD et, dans certains cas, la désignation d’un représentant fiscal pour garantir le suivi de vos obligations jusqu’à la cession réelle de vos actifs.
Comment éviter l’application de la charia pour ma succession aux Émirats ?
Depuis février 2023, une nouvelle législation permet aux non-musulmans d’écarter les règles successorales par défaut inspirées de la charia. Pour sécuriser la transmission de vos actifs immobiliers et bancaires locaux, il est vivement recommandé d’enregistrer un testament auprès du DIFC (Dubai International Financial Centre) ou de l’ADJD à Abou Dhabi.
Sans ce document officiel, la loi émirienne prévoit une répartition automatique, attribuant généralement 50 % au conjoint survivant et 50 % aux enfants. Un testament enregistré vous permet de désigner librement vos bénéficiaires, de protéger votre conjoint et de nommer des tuteurs pour vos enfants mineurs.
Mes revenus de source française restent-ils imposables après mon départ ?
Oui, en tant que non-résident fiscal, vous demeurez imposable en France sur vos revenus de source française, tels que les loyers immobiliers. Ces revenus doivent être déclarés via des formulaires spécifiques et sont souvent soumis à des prélèvements à la source ou à des taux minimums d’imposition, selon les dispositions de la convention fiscale.
Il est crucial d’informer vos établissements bancaires et les administrations de votre changement de statut. Une gestion différenciée de vos revenus perçus avant et après votre expatriation est nécessaire pour établir une déclaration fiscale hybride correcte lors de votre première année à l’étranger.
Comment protéger mes comptes bancaires émiratis contre un gel en cas de décès ?
Aux Émirats, les banques procèdent fréquemment au gel immédiat des comptes personnels lors du décès du titulaire, le temps que la succession soit organisée. Pour assurer la continuité financière de votre famille, la mise en place de comptes joints stratégiques ou la détention d’actifs via des structures de type holding peut être envisagée.
La rédaction d’un testament spécifique aux actifs financiers est également une solution de protection robuste. Elle facilite la levée du gel bancaire et garantit que vos héritiers puissent accéder aux liquidités nécessaires sans subir de longs blocages administratifs.