La convention fiscale france emirats arabes unis constitue un levier stratégique majeur pour sécuriser vos actifs transfrontaliers depuis sa signature en 1989. Pourtant, de nombreux investisseurs s’exposent encore à des redressements coûteux faute de maîtriser les critères de résidence et les mécanismes de crédit d’impôt.
Nous décortiquons ensemble les subtilités de ce traité bilatéral pour vous aider à neutraliser toute double imposition et optimiser la transmission de votre patrimoine immobilier et mobilier.
- La convention fiscale entre la France et les Émirats arabes unis : un cadre protecteur
- Les critères de résidence fiscale : comment éviter le double domicile ?
- Comment sont imposés vos revenus immobiliers et votre patrimoine ?
- Salariés et entrepreneurs : l’importance de l’établissement stable
- 3 changements majeurs sur les dividendes avec la réforme de 2026
- Plus-values sur valeurs mobilières et Exit Tax
- Éliminer la double imposition grâce au mécanisme du crédit d’impôt
- Droits de succession : protéger votre patrimoine entre les deux États
- Démarches administratives : obtenir et utiliser son certificat de résidence
- Pourquoi l’échange d’informations renforce la vigilance fiscale ?
La convention fiscale entre la France et les Émirats arabes unis : un cadre protecteur
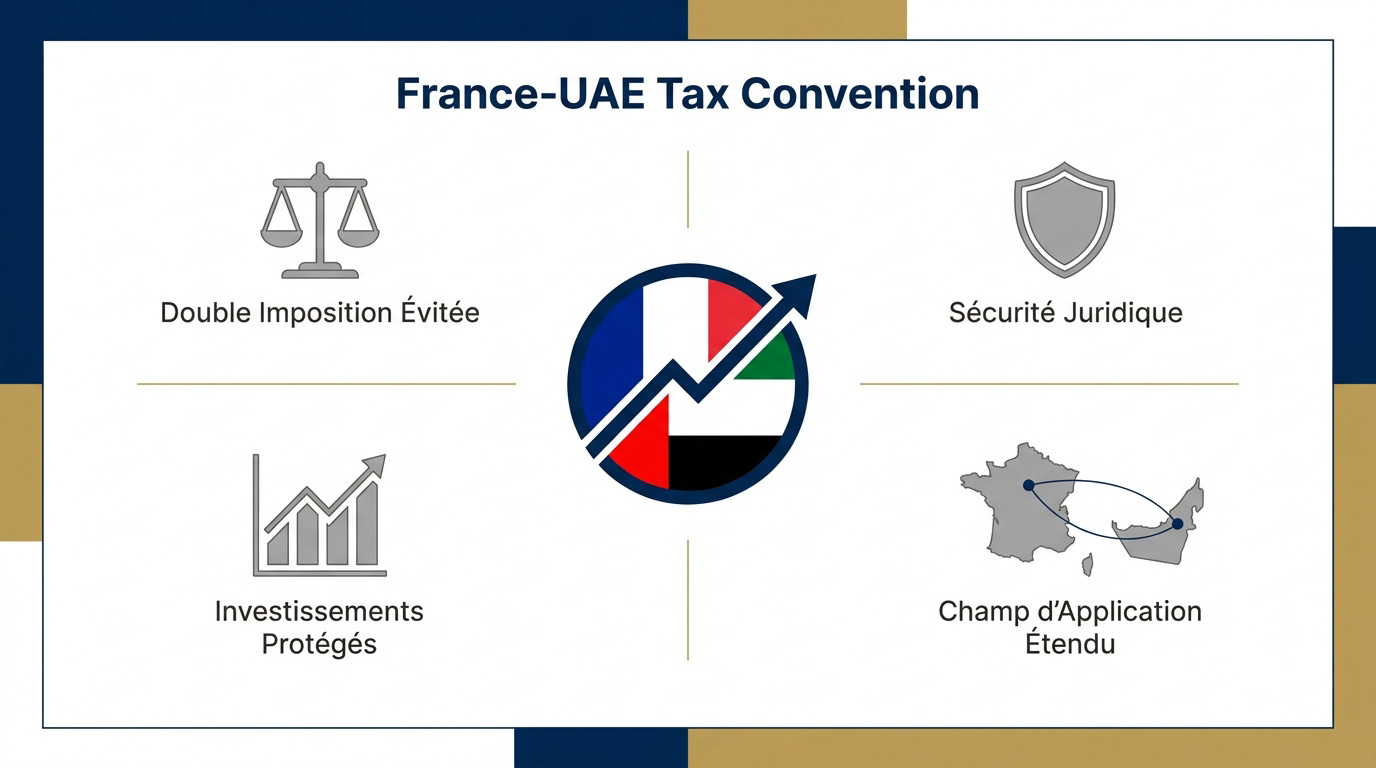
La convention fiscale franco-émirienne de 1989 sécurise vos revenus immobiliers, dividendes et successions. Elle élimine la double imposition via un crédit d’impôt et définit les critères stricts de résidence fiscale entre les deux États.
Aborder la structuration de votre patrimoine international nécessite une compréhension fine des accords bilatéraux pour éviter toute ponction injustifiée.
Champ d’application et impôts concernés par le traité
Ce texte vise explicitement l’impôt sur le revenu, l’impôt sur les sociétés et l’IFI en France. Il englobe également les droits de succession et l’ensemble des prélèvements sur la fortune.
Aux Émirats, la convention couvre l’impôt sur les sociétés et les taxes sur les gains en capital. L’absence d’impôt sur le revenu des particuliers n’entrave en rien son application.
La portée territoriale s’étend aux sept émirats de la fédération. Dubaï et Abou Dabi figurent ainsi pleinement dans le champ géographique de cet accord protecteur.
- Impôt sur le revenu (IR)
- Impôt sur les sociétés (IS)
- Impôt sur la fortune immobilière (IFI)
- Droits de succession
Historique et évolution : de la signature de 1989 aux avenants
La signature initiale remonte à 1989, marquant une étape diplomatique majeure. La France souhaitait alors stabiliser les relations économiques avec ce partenaire stratégique du Golfe.
L’avenant de 1993 a ensuite considérablement renforcé la structure du texte. Cette modification a notamment permis de clarifier le traitement fiscal des revenus de capitaux mobiliers.
Le traité s’aligne progressivement sur les standards de transparence de l’OCDE. Il évolue pour intégrer les normes internationales modernes en matière de coopération administrative.
Vous bénéficiez ainsi d’une stabilité juridique solide grâce à ce texte éprouvé. Les autorités compétentes veillent à sa mise à jour régulière pour sécuriser vos flux.
Objectifs fondamentaux : élimination de la double imposition et sécurité juridique
Le traité favorise activement les flux d’investissements entre les deux nations. Il protège vos activités entrepreneuriales contre une taxation redondante qui freinerait votre expansion internationale.
La sécurité juridique demeure le pilier central de ce dispositif fiscal. Vous pouvez anticiper votre charge fiscale réelle en toute sérénité avant de concrétiser votre expatriation.
La convention constitue le socle indispensable à toute stratégie d’expatriation fiscale réussie entre Paris et Dubaï.
La lutte contre l’évasion fiscale accompagne systématiquement ces avantages conventionnels. La coopération administrative garantit que l’élimination de la double imposition profite aux contribuables transparents.
Les critères de résidence fiscale : comment éviter le double domicile ?
Pour bien comprendre votre situation, il faut d’abord analyser les règles de départage fixées par l’article 4 de la convention.
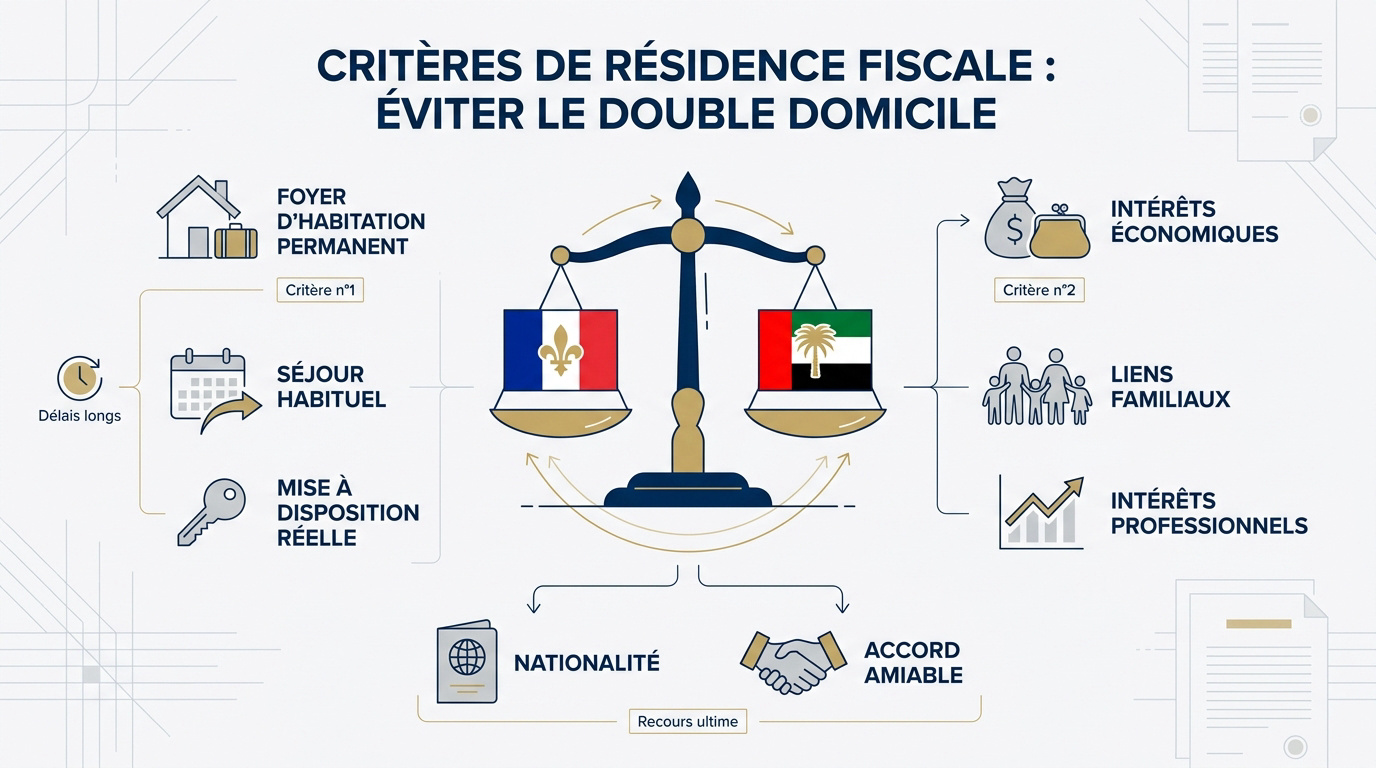
Le foyer d’habitation permanent et la règle du séjour habituel
Le foyer d’habitation permanent constitue le pivot central de l’analyse. C’est le premier critère utilisé par l’administration pour trancher entre la France et les Émirats arabes unis.
Expliquez la règle du séjour habituel avec précision. Si vous disposez d’un logement dans les deux pays, la durée de présence physique devient alors le facteur déterminant pour le fisc.
Précisez l’importance de la mise à disposition réelle. Un simple pied-à-terre occasionnel ne suffit pas à caractériser un foyer d’habitation permanent selon les textes.
Il est possible de devenir résident fiscal à Dubaï en suivant des protocoles stricts. Cette démarche nécessite une organisation rigoureuse de votre présence locale.
- Foyer d’habitation permanent : Logement à disposition durable.
- Centre des intérêts vitaux : Liens personnels et économiques les plus étroits.
- Séjour habituel : Fréquence et durée des séjours.
- Nationalité : État dont vous possédez le passeport.
- Accord amiable : Concertation directe entre les deux administrations.
Le centre des intérêts vitaux : liens personnels et économiques
Identifiez les preuves de l’ancrage économique. Vos sources de revenus principales et la gestion de vos actifs doivent être localisées aux Émirats pour convaincre les autorités.
Évaluez le poids des liens familiaux. La scolarisation des enfants et la résidence effective du conjoint sont des indices majeurs pour le fisc français lors d’un contrôle.
Comparez les intérêts professionnels et patrimoniaux. L’administration française privilégie souvent le lieu où vous exercez votre activité lucrative principale pour fixer la Convention fiscale France-Émirats : éviter la double imposition.
- Contrats de travail ou licences commerciales émiriennes.
- Factures de services publics (DEWA) au nom du résident.
- Relevés bancaires montrant des dépenses courantes aux Émirats.
Nationalité et accord amiable : les ultimes recours de départage
Présentez le rôle de la nationalité. Si les critères précédents sont inopérants, votre passeport peut servir de base ultime pour le départage fiscal entre les deux États.
Expliquez la procédure amiable. Les deux administrations peuvent se concerter pour éviter qu’un contribuable ne soit considéré comme résident des deux États simultanément par erreur.
Avertissez sur les délais de traitement. Ces arbitrages inter-étatiques sont souvent longs et nécessitent l’assistance d’un expert fiscaliste spécialisé pour naviguer dans ces procédures complexes.
Tranchez votre situation en amont. Une préparation minutieuse évite tout litige prolongé avec le centre des impôts et sécurise durablement votre patrimoine international.
Comment sont imposés vos revenus immobiliers et votre patrimoine ?
Une fois votre résidence établie, il convient d’examiner le sort de vos actifs en France, particulièrement vos biens immobiliers.
La règle de situation du bien pour les revenus locatifs
Vos revenus immobiliers sont taxés là où le bien se situe. Un appartement situé à Paris reste imposable en France. La localisation géographique dicte la juridiction fiscale compétente.
Pour vous, non-résidents, un taux minimum d’imposition s’applique généralement sur le sol français. Il est toutefois possible de justifier d’un taux moyen inférieur selon votre situation globale.
Les Émirats n’appliquent aucune taxe sur ces revenus locatifs. La convention protège ainsi vos loyers français d’une seconde taxation à Dubaï.
Vous devez remplir chaque année le formulaire 2042. Cette obligation annuelle permet de déclarer vos revenus de source française à l’administration.
Plus-values immobilières : le droit d’imposer de l’État source
La France impose systématiquement les plus-values de cession immobilière. Lors de la vente d’un actif sur le territoire, l’impôt est prélevé directement.
Les prélèvements sociaux s’ajoutent à la fiscalité principale. En résidant hors Union Européenne, vous êtes souvent soumis au taux plein de 17,2 %.
Des abattements pour durée de détention réduisent la base imposable. Le calcul suit les règles classiques appliquées aux résidents fiscaux français.
| Type de revenu | État d’imposition | Taux indicatif |
|---|---|---|
| Revenus locatifs (France) | France | Taux min. 20 % / 30 % |
| Plus-value immobilière (France) | France | 19 % + 17,2 % PS |
| Biens immobiliers (EAU) | Émirats Arabes Unis | 0 % (selon loi locale) |
L’Impôt sur la Fortune Immobilière (IFI) sous le prisme de la convention
Vos actifs immobiliers français entrent dans l’assiette de l’IFI. L’assujettissement débute dès que leur valeur nette dépasse le seuil de 1,3 million d’euros.
La convention exclut vos actifs financiers du calcul. Vos comptes bancaires et portefeuilles de titres aux Émirats échappent totalement à cet impôt français.
Évaluez vos biens avec précision selon les références du marché. Une estimation juste évite toute surévaluation inutile lors de votre déclaration annuelle.
Pour structurer efficacement votre patrimoine, vous pourriez envisager de créer une holding à Dubaï afin d’optimiser la détention de vos actifs.
Salariés et entrepreneurs : l’importance de l’établissement stable
Au-delà de l’immobilier, l’exercice d’une activité professionnelle requiert une attention particulière sur la localisation de la substance économique.
Règle des 183 jours et imposition des revenus du travail
Pour demeurer imposable aux Émirats, votre présence physique en France doit impérativement rester inférieure à 183 jours par an. Ce seuil temporel est un pilier de la convention fiscale France-Émirats : éviter la double imposition.
Toutefois, des exceptions existent selon l’origine de la rémunération. Si votre salaire est supporté par une structure française, l’administration fiscale française peut revendiquer son droit d’imposition immédiatement, sans délai minimal.
Une distinction nette s’opère entre le secteur privé et public. Les fonctionnaires français détachés aux Émirats conservent généralement leur obligation fiscale envers leur État d’origine, conformément aux règles spécifiques des rémunérations publiques.
Enfin, la détention d’un contrat de travail local est fondamentale. Ce document prouve la réalité de votre activité aux Émirats arabes unis face aux autorités de contrôle.
La notion d’établissement stable pour les activités indépendantes
L’existence d’un bureau permanent ou d’un pouvoir de décision en France suffit à requalifier votre activité. La convention fiscale France-Émirats : éviter la double imposition repose sur ces critères de fixité des affaires.
Les consultants opérant à distance présentent un risque élevé. Travailler pour des clients français sans disposer d’une structure opérationnelle réelle aux Émirats constitue une zone de danger fiscal majeure pour votre entreprise.
Pour sécuriser votre situation, misez sur la matérialité. Louez un bureau physique à Dubaï et recrutez du personnel local afin de valider votre présence économique effective dans la fédération.
Ces démarches renforcent la crédibilité de votre installation. Elles permettent de profiter sereinement des avantages d’une société à Dubaï tout en respectant le cadre légal international.
Prestations de services et retenues à la source
La France applique souvent des retenues sur les prestations techniques facturées depuis l’étranger. Ces prélèvements automatiques peuvent lourdement impacter la trésorerie des prestataires établis aux Émirats arabes unis sans vigilance préalable.
Pourtant, l’application rigoureuse de la convention permet de neutraliser ces frottements fiscaux. En respectant les procédures, vous pouvez réduire, voire annuler totalement, ces taxes sur vos services fournis à des clients français.
La vigilance sur les flux de facturation inter-entreprises évite une déperdition fiscale de 25 % sur vos marges.
Obtenir un certificat de résidence fiscale émirien est donc une priorité absolue. Ce sésame administratif est indispensable pour que vos clients français ne soient pas contraints d’opérer une retenue à la source.
3 changements majeurs sur les dividendes avec la réforme de 2026
L’année 2026 marque un tournant dans la gestion des flux financiers entre les deux pays, notamment pour les actionnaires. Voici les points de vigilance pour sécuriser vos actifs.
Nouvelles règles de retenue à la source sur les flux financiers
En 2026, les taux conventionnels s’appliquent avec une rigueur accrue. Les dividendes versés depuis la France vers les Émirats subissent une retenue à la source spécifique. L’administration française maintient son droit de prélèvement initial.
L’exonération n’est jamais automatique pour les investisseurs. Pour bénéficier du taux réduit, la structure émirienne doit répondre à des critères de substance très précis. Une simple boîte aux lettres ne suffit plus aujourd’hui.
La transparence devient la norme absolue. L’administration vérifie désormais qui encaisse réellement les fonds pour valider l’avantage conventionnel. Le bénéficiaire effectif doit être clairement identifié.
Il est donc impératif de bien structurer votre holding aux Émirats en 2026. Cette anticipation garantit la protection de vos revenus transfrontaliers.
Procédure de remboursement et formulaires conventionnels
La conformité repose sur une maîtrise parfaite des outils administratifs. Guidez vos démarches avec les formulaires 5000 et 5001. Ces documents sont indispensables pour solliciter l’application simplifiée des taux réduits du traité.
La patience est de mise lors des échanges avec le fisc. Expliquez les délais de récupération à vos partenaires financiers. Obtenir le remboursement d’un trop-perçu auprès du fisc français peut prendre plusieurs mois de procédure administrative.
La rigueur documentaire est votre meilleure défense. Conseillez sur la documentation bancaire avec soin. Gardez des relevés clairs prouvant la résidence fiscale effective au moment du versement des dividendes.
Pour un dossier complet, vous devez impérativement fournir :
- L’attestation de résidence fiscale visée par les autorités locales.
- Le formulaire de liquidation de la retenue à la source dûment complété.
- Les avis de mise en paiement des dividendes concernés.
Traitement des intérêts et des redevances technologiques
Le cadre fiscal des créances offre une stabilité bienvenue. Analysez l’imposition des intérêts avec méthode. En règle générale, les produits de créances sont imposables exclusivement dans l’État de résidence du bénéficiaire.
La protection de la propriété intellectuelle reste un atout majeur. Expliquez le régime des royalties en toute clarté. L’exploitation de brevets ou de marques depuis Dubaï bénéficie d’un cadre protecteur contre la taxation française.
La cohérence économique des flux doit être irréprochable. Soulignez la vigilance sur les prix de transfert. Les transactions entre sociétés liées doivent refléter les prix du marché réel sans aucune surestimation.
Enfin, surveillez l’impact des nouvelles directives anti-BEPS sur la structuration des redevances technologiques internationales entre les deux pays. La conformité globale est le seul gage de pérennité.
Plus-values sur valeurs mobilières et Exit Tax
Le départ vers les Émirats déclenche souvent des mécanismes fiscaux complexes sur votre portefeuille d’actions et vos participations sociales. La transition nécessite une analyse fine pour sécuriser vos actifs financiers.
Imposition des cessions de titres : le principe de résidence
En règle générale, vos plus-values mobilières sont imposables dans votre État de résidence fiscale habituelle. La convention privilégie ainsi le lieu où vous vivez réellement.
Pourtant, une exception majeure existe pour les participations substantielles. Si vous détenez plus de 25 % d’une société française, la France conserve son droit d’imposer la cession.
À Dubaï, l’absence d’impôt sur les plus-values privées constitue un levier majeur. Cette fiscalité nulle permet une optimisation réelle lors de la revente de vos titres.
Pour structurer efficacement votre patrimoine, envisagez de créer une société offshore aux Émirats. Cela facilite souvent la gestion de vos actifs internationaux.
Mécanisme de l’Exit Tax lors du transfert aux Émirats
Le transfert de votre domicile vers les Émirats permet de solliciter un sursis de paiement. Ce mécanisme suspend l’imposition immédiate des plus-values latentes lors du départ.
Vous devez toutefois respecter des obligations déclaratives annuelles strictes. Le formulaire 2074-ET est indispensable pour justifier le maintien de vos titres et conserver ce sursis.
L’impôt est définitivement annulé après un délai de résidence de deux ou cinq ans. Ce dégrèvement total intervient si vous n’avez pas cédé vos titres durant cette période.
L’Exit Tax n’est pas une taxe définitive, mais un outil de contrôle que la convention permet de neutraliser.
Risques de double imposition sur les stock-options et RSU
Le gain d’acquisition est ventilé entre la France et les Émirats au prorata temporis. Votre temps de présence effective durant la période d’acquisition détermine cette répartition fiscale.
Les droits acquis durant votre période de résidence française demeurent imposables en France. Ils sont alors soumis au barème progressif de l’impôt sur le revenu classique.
La levée d’options après votre expatriation peut engendrer des frictions sur les prélèvements sociaux. Anticipez ces coûts administratifs pour éviter toute mauvaise surprise lors du règlement.
Conservez précieusement vos fiches de paie et vos calendriers de présence. Ces documents sont vos seules preuves pour justifier la ventilation du gain auprès de l’administration.
Éliminer la double imposition grâce au mécanisme du crédit d’impôt
Pour éviter que vos revenus ne soient taxés deux fois, la convention prévoit des outils correcteurs indispensables à connaître.
Fonctionnement de l’article 19 et méthode de l’imputation
Le crédit d’impôt constitue votre bouclier principal. Pour les revenus de source émirienne imposables en France, un crédit égal à l’impôt français est accordé. C’est un levier de protection majeur.
Précisons la notion d’impôt fictif. Ce mécanisme permet de neutraliser la charge fiscale française sans exiger de paiement effectif préalable aux Émirats. En fait, l’absence d’impôt local ne bloque pas l’avantage.
Le crédit d’impôt est égal à l’impôt français même si aucun impôt n’a été réellement payé aux Émirats, neutralisant ainsi la fiscalité française sur ces revenus.
Cette méthode garantit que vos revenus étrangers ne subissent pas de pression fiscale supplémentaire indue. C’est une sécurité pour votre patrimoine global.
Il est donc impératif de bien obtenir votre TRC aux Émirats. Ce document valide votre statut de résident conventionnel.
Cas particuliers des revenus exonérés avec progressivité
Définissons le taux effectif. Certains revenus exonérés servent néanmoins à calculer le taux d’imposition applicable à vos autres revenus taxables en France. La progressivité de l’impôt reste donc active.
Expliquons l’impact sur la tranche marginale. Vos loyers français pourraient être plus lourdement taxés à cause de l’importance de vos revenus mondiaux. Le fisc intègre tout pour définir votre palier.
Précisons les limites de ce système. Il s’applique principalement aux contribuables conservant des sources de revenus mixtes entre les deux pays. La vigilance est donc de mise pour ces profils.
| Méthode | Application | Impact sur l’impôt final |
|---|---|---|
| Crédit d’impôt (Art 19.1) | Revenus de source émirienne | Neutralisation de l’impôt français |
| Taux effectif | Revenus exonérés | Augmentation du taux sur les revenus français |
Limites du crédit d’impôt et revenus de source tierce
Identifiez les revenus exclus. Les gains ne bénéficiant pas d’une élimination totale de la charge fiscale doivent être anticipés dans votre budget. Ne négligez pas les dividendes, souvent traités différemment.
Expliquons le transit par les Émirats. Les revenus provenant d’un pays tiers peuvent ne pas bénéficier des avantages du traité franco-émirien. La source originelle du flux financier reste déterminante.
Avertissons sur le report. Il est impossible de reporter un crédit d’impôt excédentaire sur les exercices fiscaux des années suivantes. Ce qui n’est pas utilisé durant l’année est définitivement perdu.
Concluez sur la nécessité d’une analyse ligne par ligne de vos sources de revenus pour optimiser l’usage des crédits d’impôt disponibles. Une expertise pointue est votre meilleure alliée.
Droits de succession : protéger votre patrimoine entre les deux États
La transmission de vos actifs nécessite une vigilance particulière pour naviguer entre les législations française et émirienne. Voici comment la convention fiscale France-Émirats : éviter la double imposition sécurise votre héritage.
Règles de territorialité pour les actifs mobiliers et immobiliers
Les biens immobiliers situés en France demeurent soumis aux droits de succession français. Cela s’applique peu importe le lieu de résidence du défunt au moment du décès. La localisation physique dicte ici la fiscalité.
Le régime des actifs mobiliers diffère sensiblement. Les comptes bancaires et les titres financiers sont généralement imposés dans l’État de résidence du défunt. Cette règle simplifie grandement la gestion des portefeuilles internationaux.
La résidence des héritiers impacte toutefois le calcul final. Si vos bénéficiaires vivent en France, des règles de taxation spécifiques peuvent s’appliquer sur les biens reçus. La vigilance reste donc de mise.
Pour optimiser votre stratégie, découvrez nos conseils sur la gestion de fortune aux Émirats. Une structuration adaptée protège efficacement vos intérêts familiaux sur le long terme.
Prévention de la double imposition successorale
Le traité bilatéral instaure des clauses anti-cumul rigoureuses. Ces mécanismes empêchent que les mêmes actifs ne soient taxés simultanément par les deux administrations. C’est une garantie majeure pour votre patrimoine.
La déduction des impôts locaux est également prévue. Les droits éventuellement payés aux Émirats peuvent être imputés sur l’impôt successoral dû en France. Cela limite la charge fiscale globale pesant sur vos héritiers.
Il faut aussi considérer les spécificités de la charia. L’application du droit local aux Émirats peut influencer la répartition légale des parts. Les héritiers non-musulmans doivent particulièrement anticiper ces dispositions.
Anticiper sa succession permet de choisir entre le droit civil français et les règles émiriennes pour protéger ses proches.
Donations internationales et cadre conventionnel
Le régime des donations exige une attention soutenue. Contrairement aux successions, les donations ne bénéficient pas toujours d’un cadre conventionnel aussi protecteur. L’absence de dispositions explicites peut créer des zones d’ombre.
Les risques de taxation en France sont réels pour les flux financiers. Les dons de sommes d’argent vers des résidents français doivent être déclarés. L’administration fiscale peut alors exiger le paiement de droits.
Pour sécuriser vos transmissions, privilégiez la structuration formelle des dons. Utilisez des pactes adjoints ou des actes notariés. Ces documents prouvent la date et l’origine des fonds transmis avec certitude.
- Rédigez systématiquement un acte écrit pour dater officiellement la transmission des fonds.
- Vérifiez la résidence fiscale du donataire avant tout transfert significatif vers la France.
- Consultez un expert pour coordonner la donation avec votre planification successorale globale.
Démarches administratives : obtenir et utiliser son certificat de résidence
La théorie fiscale doit s’accompagner d’une mise en œuvre pratique rigoureuse pour être opposable à l’administration.
Procédure auprès de la Federal Tax Authority (FTA)
Le contrat de bail, le visa de résident et les relevés bancaires sont les piliers de votre dossier FTA. Préparez soigneusement ces documents pour justifier votre ancrage. Ils constituent la base de votre demande.
La demande se fait via le portail officiel et nécessite le paiement de frais administratifs fixes. Vous devez remplir le formulaire en ligne avec précision. Téléchargez ensuite les pièces justificatives requises.
Le document est généralement valable un an et doit être renouvelé pour chaque exercice fiscal. Anticipez cette démarche annuellement. Cela garantit votre protection conventionnelle continue.
Consultez régulièrement les actualités business à Dubaï pour suivre les évolutions des tarifs. Restez informé des mises à jour réglementaires. C’est essentiel pour votre gestion.
Déclarations obligatoires en France après le transfert
Le formulaire 2042-NR est le document spécifique pour déclarer vos revenus de l’année du départ vers les Émirats arabes unis. Il concerne vos revenus perçus jusqu’à votre installation. Remplissez-le avec une grande vigilance.
Le formulaire 3916 reste obligatoire pour tout compte ouvert ou détenu à l’étranger par un résident français. Vous devez signaler chaque compte bancaire émirien. Cette obligation déclarative est incontournable.
Informez votre centre des impôts de votre changement d’adresse dès votre installation effective à Dubaï. Signalez précisément votre date de départ. Cette étape officialise votre nouveau statut fiscal.
L’oubli d’une déclaration de compte étranger peut entraîner des amendes forfaitaires lourdes, même sans intention de fraude.
Justifier sa substance économique aux Émirats
Conservez vos factures d’électricité et d’eau comme preuves irréfutables de votre occupation réelle du logement. L’Ejari est également une pièce maîtresse. Ces documents attestent de votre présence physique quotidienne.
Des dépenses locales régulières avec votre carte bancaire émirienne renforcent la crédibilité de votre résidence fiscale. Vos relevés bancaires doivent refléter votre vie sur place. Multipliez les transactions de proximité.
Un visa sans présence physique effective est insuffisant pour bénéficier de la protection de la convention. Évitez absolument les montages de complaisance. La réalité de votre séjour prime.
Mentionnez l’intérêt de s’impliquer dans la vie locale pour parfaire votre dossier de substance en cas de contrôle approfondi. Adhérez à des clubs ou associations. Cela démontre une intégration réelle.
Pourquoi l’échange d’informations renforce la vigilance fiscale ?
La transparence est devenue la norme internationale, et les Émirats ne font pas exception à cette règle de coopération.
Le Common Reporting Standard (CRS) entre la France et les Émirats
Le CRS impose un échange automatique de données financières. Les banques émiriennes transmettent désormais les soldes des comptes des résidents français à Bercy. Ce mécanisme vise à éradiquer l’opacité bancaire.
Une requalification en résident français change tout. L’omission de ces comptes étrangers entraîne des redressements sévères. Vous risquez alors des pénalités lourdes pour défaut de déclaration.
Les banques aux Émirats déclarent automatiquement vos soldes aux autorités françaises via le CRS. L’absence de déclaration (formulaire 3916) expose à de lourdes amendes.
Soyez toujours prêts à justifier l’origine de vos fonds. Conservez les preuves de votre statut de résident non-fiscal français. La documentation est votre meilleure arme.
Anticipez les évolutions liées aux accords d’Abraham et business pour sécuriser vos structures. La conformité n’est plus une option, mais une nécessité absolue.
Assistance mutuelle et recouvrement des créances fiscales
La coopération bilatérale permet une action directe. Les autorités émiriennes peuvent prêter main-forte à Bercy pour notifier des actes officiels. Elles facilitent aussi le recouvrement des impôts restés impayés.
Les mesures anti-BEPS ciblent désormais les montages artificiels. Les structures sociétaires complexes sont scrutées pour empêcher le transfert de bénéfices. L’objectif est de taxer la valeur là où elle est créée.
L’opacité appartient définitivement au passé. La convention de 1989 intègre des clauses modernes d’échange de renseignements. Les autorités peuvent solliciter des informations précises sur demande ciblée.
Une structuration transparente demeure votre seule protection durable. Documentez chaque flux financier pour prévenir les investigations fiscales internationales. La rigueur administrative garantit votre sérénité à long terme.
Perspectives : l’évolution du paysage fiscal émirien
L’introduction de l’impôt sur les sociétés aux Émirats marque un tournant. Ce changement rapproche le système local des standards fiscaux mondiaux. Dubaï s’aligne progressivement sur les exigences de l’OCDE.
La France et les Émirats pourraient renégocier certains points conventionnels. Ces avenants s’adapteront au nouveau contexte fiscal local. Il est probable que les critères de résidence soient affinés.
Une veille régulière est indispensable pour protéger votre patrimoine. Les règles du jeu changent rapidement dans la région. Adaptez votre stratégie pour maintenir vos avantages conventionnels acquis.
| Évolution | Date | Impact pour le résident français |
|---|---|---|
| Signature Convention initiale | 1989 | Cadre de prévention de la double imposition. |
| Avenant majeur | 1993 | Exonération de retenue à la source sur dividendes. |
| Impôt sur les Sociétés (EAU) | 2023 | Standardisation et fin du « zéro impôt » total. |
La convention fiscale franco-émirienne sécurise votre expatriation en éliminant la double imposition via le crédit d’impôt et en clarifiant les critères de résidence. Pour protéger vos actifs immobiliers et financiers, obtenez dès maintenant votre certificat de résidence fiscale auprès de la FTA. Anticipez ces démarches pour garantir la pérennité de votre patrimoine entre Paris et Dubaï.
FAQ
Quel est l’objectif principal de la convention fiscale entre la France et les Émirats arabes unis ?
Signée en 1989 et complétée en 1993, cette convention bilatérale vise prioritairement à éviter la double imposition des revenus et du patrimoine. Elle offre un cadre juridique sécurisé pour les résidents et les entreprises, tout en organisant la coopération administrative pour prévenir l’évasion fiscale entre les deux États.
Comment se définit la résidence fiscale pour trancher entre la France et les Émirats ?
Pour déterminer votre statut, la convention applique des critères de départage hiérarchisés : le foyer d’habitation permanent, le centre de vos intérêts vitaux (liens personnels et économiques), le séjour habituel et, en dernier recours, la nationalité. Il est impératif d’établir une substance réelle aux Émirats pour bénéficier des dispositions protectrices du traité.
De quelle manière sont taxés mes revenus immobiliers français en tant que résident émirien ?
La règle de territorialité prévaut : les revenus issus de biens immobiliers sont imposables dans l’État où le bien est situé. Ainsi, vos loyers et plus-values immobilières de source française restent taxables en France, conformément aux articles 5 et 11 de la convention, malgré votre expatriation à Dubaï ou Abou Dabi.
Quel est le fonctionnement du crédit d’impôt prévu par l’article 19 de la convention ?
L’article 19 instaure un mécanisme d’élimination de la double imposition via un crédit d’impôt. Pour certains revenus comme les salaires de source émirienne, la France accorde un crédit égal à l’impôt français, neutralisant ainsi la fiscalité nationale sans exiger que l’impôt ait été effectivement payé aux Émirats, où la pression fiscale est souvent nulle.
Les droits de succession sont-ils couverts par cet accord bilatéral ?
Oui, contrairement à de nombreux traités, cette convention inclut les droits de succession. Les biens immobiliers sont taxés au lieu de leur situation, tandis que les actifs mobiliers (comptes bancaires, titres) sont généralement imposables dans l’État de résidence du défunt. Notez toutefois que les donations simples restent soumises au droit interne français.
Qu’est-ce qu’un établissement stable et quel est son impact pour mon entreprise à Dubaï ?
Un établissement stable désigne une installation fixe d’affaires (bureau, siège de direction, succursale) par laquelle votre société exerce son activité. Si votre structure émirienne dispose d’une telle présence en France, les bénéfices qui y sont rattachables seront imposés en France, d’où l’importance de maintenir une substance économique réelle aux Émirats.
Comment sont imposés les dividendes et les intérêts versés depuis la France ?
Depuis l’avenant de 1993, les dividendes, intérêts et redevances sont en principe imposables exclusivement dans l’État de résidence du bénéficiaire effectif. Pour un résident fiscal émirien, cela permet souvent d’échapper à toute imposition sur ces flux, sous réserve de ne pas détenir d’établissement stable en France auquel ces revenus se rattacheraient.
Quelles sont les obligations déclaratives pour conserver la protection de la convention ?
La transparence est de mise : vous devez obtenir un certificat de résidence fiscale (TRC) auprès de la Federal Tax Authority (FTA) pour justifier votre statut. En France, le dépôt du formulaire 2042-NR lors de l’année du départ et la déclaration annuelle de vos revenus de source française demeurent obligatoires pour rester en conformité.
Sécurisez votre structure aux Émirats
Depuis 2008, Société Émirats accompagne les entrepreneurs francophones dans la création, la structuration et la conformité de leur société aux Émirats arabes unis.
Devis gratuit personnalisé — analyse de votre activité, choix de juridiction, résidence, banque et obligations de substance économique.