Le gouvernement émirati a franchi une étape majeure en instaurant, dès janvier 2026, un dispositif fiscal permettant de récupérer jusqu’à 50 % de vos investissements en innovation. Ce mécanisme, aligné sur les standards internationaux de l’OCDE, vise à transformer les Émirats arabes unis en un hub technologique mondial. Pourtant, la complexité des critères d’éligibilité et l’exigence d’une substance économique locale stricte peuvent transformer cette opportunité en un véritable défi administratif.
Nous décortiquons pour vous les rouages du crédit d’impôt recherche émirats arabes unis afin de sécuriser votre conformité et de maximiser votre retour sur investissement fiscal.
- Comprendre le crédit d’impôt recherche aux Émirats arabes unis
- 3 critères d’éligibilité pour vos projets d’innovation
- Calculer le montant de votre incitation fiscale
- Comment obtenir l’approbation du Conseil de la R&D ?
- Intégration du crédit dans votre stratégie fiscale globale
Comprendre le crédit d’impôt recherche aux Émirats arabes unis
Dès janvier 2026, les Émirats instaurent un crédit d’impôt R&D offrant jusqu’à 50 % de remboursement sur les dépenses éligibles. Ce levier fiscal, aligné sur les standards de l’OCDE, cible prioritairement les projets d’innovation technologique.
Genèse et objectifs du régime fiscal 2026
Le gouvernement émirati a acté ce dispositif pour 2026. L’objectif est clair : briser la dépendance aux hydrocarbures. Vous assistez à un basculement stratégique vers une véritable économie de la connaissance.
Les autorités ambitionnent de transformer le pays en hub technologique mondial. Elles incitent les investisseurs privés à injecter des capitaux massifs dans l’innovation locale. Ce cadre légal vient sécuriser vos flux financiers stratégiques.
Ce mécanisme s’articule directement avec l’impôt sur les sociétés. La transition est désormais concrète.
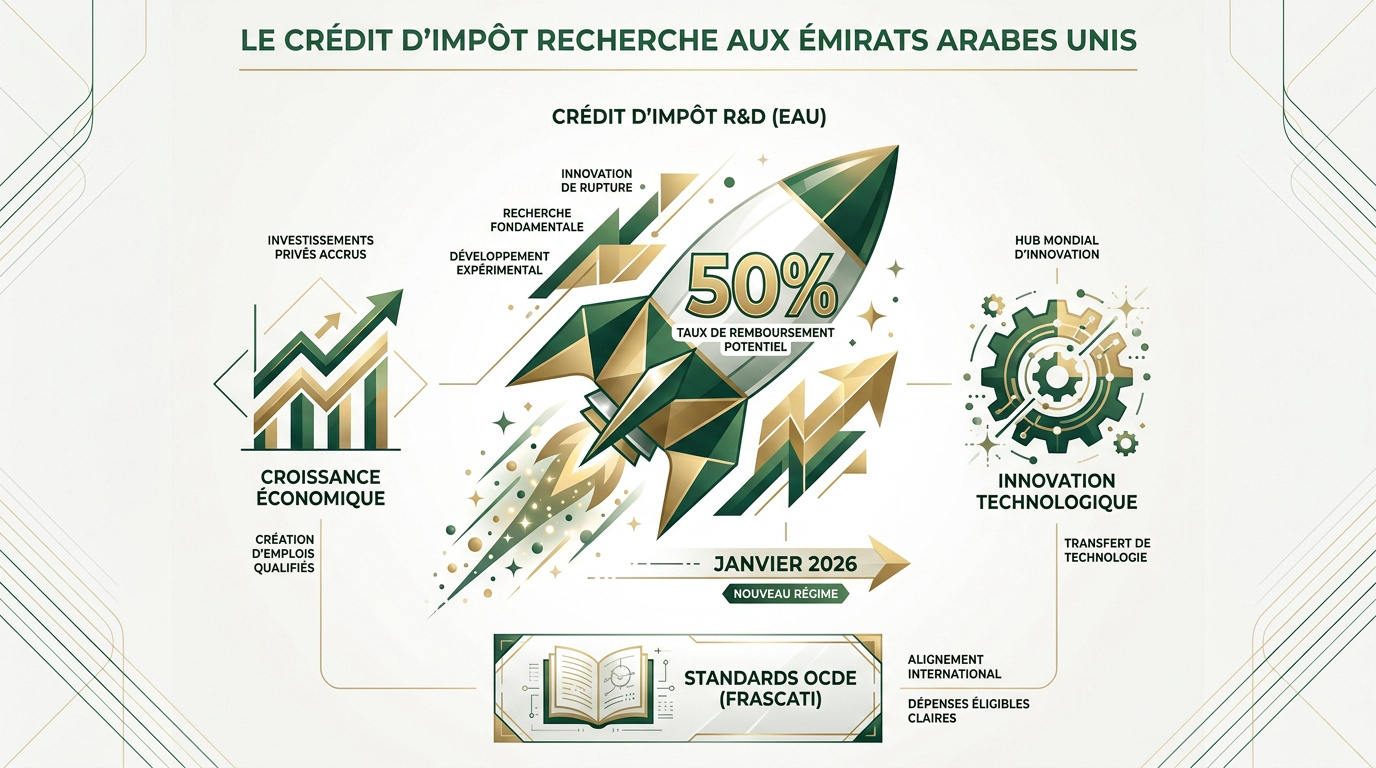
Alignement sur les standards du Manuel de Frascati
La R&D répond ici aux critères stricts de l’OCDE. Votre projet doit impérativement comporter une part de nouveauté et d’incertitude. Le processus doit rester systématique, documenté et surtout transférable.
Standard international de l’OCDE pour collecter les données de R&D. Il définit l’innovation selon cinq piliers : nouveauté, créativité, incertitude, systématicité et reproductibilité.
Il faut séparer la recherche fondamentale du développement expérimental pur. Seules les phases créant des produits inédits sont retenues. L’amélioration substantielle de vos procédés actuels est toutefois éligible au dispositif.
Le Manuel de Frascati constitue la pierre angulaire pour définir l’éligibilité des projets innovants aux Émirats, garantissant une reconnaissance internationale des efforts de recherche locaux.
3 critères d’éligibilité pour vos projets d’innovation
Pour bénéficier de cette manne financière, votre structure doit répondre à des exigences précises de statut et de localisation.
Statut de l’entité : Mainland vs Zones Franches
Les entreprises en Mainland accèdent directement au crédit d’impôt. Elles doivent être assujetties à l’impôt fédéral sur les sociétés.
Pour les zones franches, l’éligibilité dépend du respect des conditions de « Qualifying Free Zone Person ». Le maintien du taux à 0% peut limiter l’intérêt du dispositif.
Le choix de juridiction impacte les incitations fiscales disponibles pour votre croissance.
Localisation physique des travaux de R&D
Les travaux doivent impérativement se dérouler sur le sol émirati. Le personnel doit être physiquement présent dans le pays. L’administration vérifie la réalité des installations techniques locales.
Les activités doivent être réalisées aux Émirats. La sous-traitance étrangère est strictement limitée pour garantir la création d’emplois locaux.
La sous-traitance à l’étranger est strictement encadrée. Elle ne doit pas dépasser un certain pourcentage des dépenses totales. L’objectif est de stimuler l’emploi qualifié local.
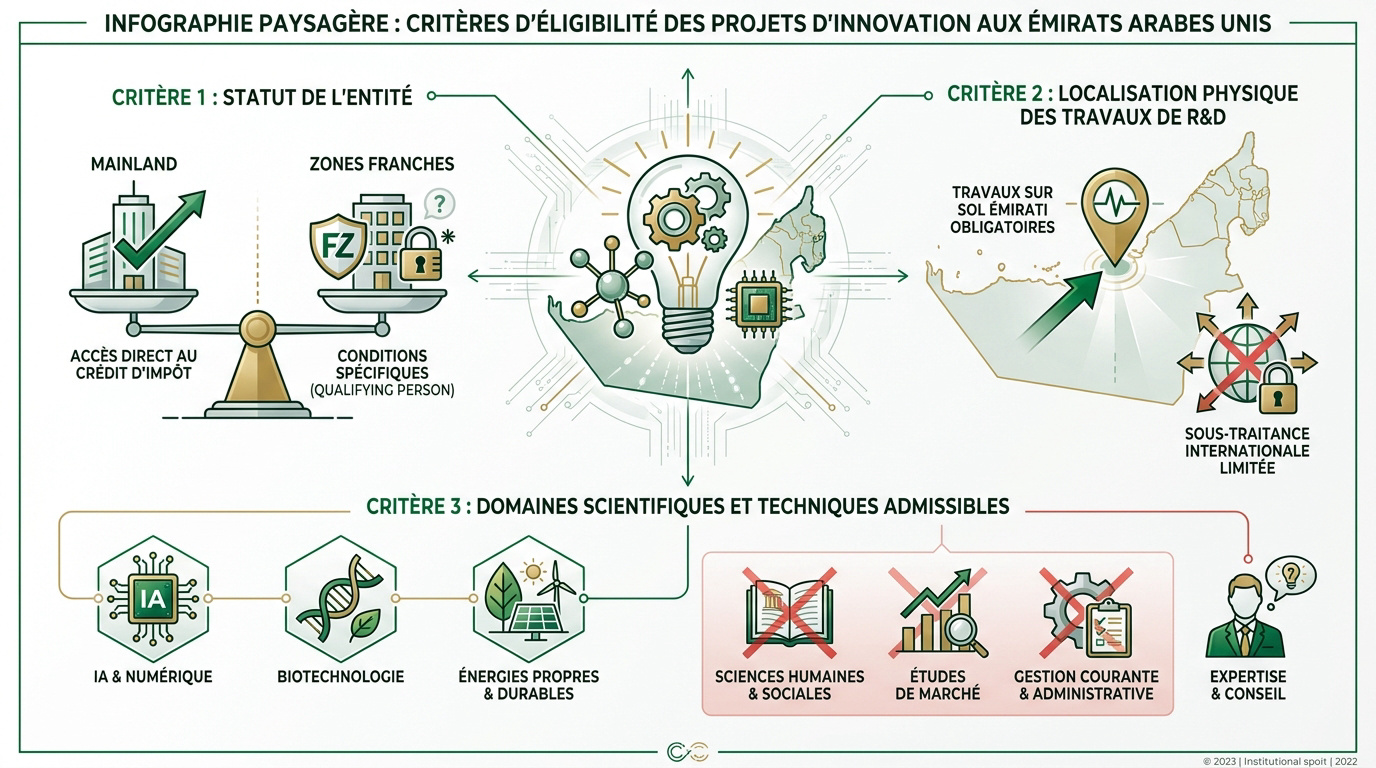
Domaines scientifiques et techniques admissibles
L’intelligence artificielle et les biotechnologies sont prioritaires. Les énergies propres reçoivent aussi un accueil favorable. Ces secteurs sont jugés stratégiques pour le futur national.
- Sciences humaines exclues
- Études de marché non éligibles
- Gestion courante refusée
Vous pouvez solliciter des consultants spécialisés pour sécuriser votre demande technique.
Anticipez la collecte de vos preuves techniques dès 2026 pour maximiser vos chances de succès fiscal.
Calculer le montant de votre incitation fiscale
Une fois l’éligibilité confirmée, il faut sortir la calculatrice pour évaluer le retour sur investissement réel de vos travaux.
Barème progressif selon les effectifs et investissements
Le taux de crédit varie entre 15 % et 50 %. Il dépend du volume de dépenses engagées annuellement. Plus vous investissez, plus le taux augmente. C’est un système incitatif pour les grands comptes.
Le nombre de chercheurs à temps plein influence le calcul. L’embauche de doctorants locaux peut débloquer des bonus supplémentaires. La masse salariale reste le premier poste de dépense.
Typologie des dépenses : personnel et consommables
Les salaires des ingénieurs et techniciens sont déductibles. Les charges sociales associées entrent aussi dans l’assiette. C’est souvent la part la plus importante du dossier.
Les matières premières utilisées pour les prototypes sont éligibles. Le matériel informatique spécifique peut également être intégré au calcul.
Une gestion rigoureuse des coûts est indispensable. Elle garantit la conformité de votre demande fiscale.
Seuil minimal de 500 000 AED par projet
Un investissement minimum de 500 000 AED est requis. Les petits projets sont donc exclus.
| Seuil | Taux de crédit | Type de projet | Report possible |
|---|---|---|---|
| Moins de 500k AED | 0% | Standard | Non |
| 500k à 2M AED | 15% | Intermédiaire | Oui |
| Plus de 2M AED | 30% | Avancé | Oui |
| R&D Collaborative | 50% | Stratégique | Oui |
Le crédit est reportable indéfiniment si l’entreprise est déficitaire. Cela sécurise l’avantage fiscal sur le long terme pour les startups.
Comment obtenir l’approbation du Conseil de la R&D ?
Le calcul ne suffit pas ; une validation administrative rigoureuse est le passage obligé pour transformer ces chiffres en économies réelles.
Étapes du processus de demande préalable
Vous devez soumettre un dossier avant le début des travaux. Le Conseil de la R&D émet un avis technique. Cette étape évite les mauvaises surprises lors du contrôle.
Les délais de réponse varient selon la complexité. Comptez généralement trois mois pour obtenir un accord de principe officiel.
Anticipez votre financement entreprise Dubaï PME dès maintenant. La rigueur garantit votre succès.
- Soumission du dossier technique pré-projet.
- Examen par le Conseil de la R&D (environ 3 mois).
- Obtention de l’accord de principe officiel.
- Audit annuel pour la réclamation finale du crédit.
Constitution du dossier technique et financier
Le dossier doit prouver l’aléa technique du projet. Utilisez des feuilles de temps pour le personnel. La traçabilité des dépenses de consommables est également fondamentale.
Un audit externe est souvent recommandé. Il renforce la crédibilité de votre demande auprès de l’administration fiscale fédérale.
Vérifiez la tva aux émirats crédits de taxe en amont et obligations clés en 2026. Restez toujours conforme.
Risques de refus et mécanismes de récupération
L’administration rejette les dossiers manquant de documentation technique. Une simple description commerciale ne suffit jamais. Il faut démontrer une réelle rupture technologique. Les erreurs de calcul entraînent aussi des sanctions financières lourdes.
En cas de fraude, l’État récupère les sommes indûment perçues. Des pénalités de retard s’ajoutent au montant principal. La vigilance est donc de mise lors de la rédaction.
Intégration du crédit dans votre stratégie fiscale globale
Au-delà de la simple économie, ce dispositif doit s’inscrire dans une vision patrimoniale et fiscale cohérente à l’échelle du groupe.
Interaction avec l’impôt sur les sociétés et la DMTT
Le crédit vient en déduction directe de votre IS. Si le montant dépasse l’impôt dû, le surplus est remboursable. C’est un avantage majeur pour la trésorerie.
La taxe complémentaire (DMTT) peut impacter les grands groupes internationaux. Le crédit R&D est conçu pour rester compatible avec les règles du Pilier 2. L’optimisation reste complexe.
Consultez la convention fiscale France-Émirats Arabes Unis pour la gestion de la double imposition. C’est essentiel pour vos flux.
Pensez aussi à la gestion de patrimoine des expatriés à Dubaï. L’aspect patrimonial ne doit jamais être négligé.
Le crédit est non remboursable mais peut être reporté indéfiniment et transféré au sein de groupes d’entreprises sous conditions strictes.
Gestion de la propriété intellectuelle et normes OCDE
La R&D génère souvent des brevets précieux. Il faut protéger ces actifs immatériels aux Émirats. La législation locale s’est alignée sur les meilleurs standards mondiaux.
Les normes BEPS de l’OCDE imposent une substance économique réelle. Le crédit R&D justifie justement cette présence physique et intellectuelle. C’est un gage de transparence fiscale internationale.
La sécurisation de la propriété intellectuelle associée au crédit R&D renforce la valeur de sortie des entreprises technologiques basées à Dubaï face aux exigences de l’OCDE.
Dès 2026, ce levier fiscal majeur transformera vos investissements en innovation en une performance financière durable grâce à des remboursements atteignant 50 %. Sécurisez vos avantages liés au crédit d’impôt recherche émirats arabes unis en structurant dès maintenant vos projets et votre documentation technique. Propulsez votre croissance technologique vers l’excellence internationale.
FAQ
Quelles sont les conditions d’éligibilité pour bénéficier du crédit d’impôt R&D aux Émirats, notamment pour les structures en zones franches ?
Pour prétendre à ce dispositif dès 2026, votre entité doit être une personne morale résidente aux Émirats arabes unis ou un établissement permanent d’une société étrangère. Les entreprises situées en Mainland y accèdent naturellement, tandis que celles établies en zones franches doivent démontrer un lien suffisant entre leurs activités de recherche et leur assujettissement à l’impôt sur les sociétés ou à la taxe complémentaire (DMTT).
Il est impératif que les travaux soient physiquement exécutés sur le sol émirati. Les projets doivent répondre aux critères de nouveauté et d’incertitude technique définis par le Manuel de Frascati de l’OCDE. En outre, une approbation préalable du Conseil de la R&D est obligatoire, tout comme le respect d’un seuil d’investissement minimal de 500 000 AED par projet.
Comment s’articule le calcul de cette incitation fiscale et quelles sont les dépenses retenues ?
Le régime repose sur un barème progressif offrant un crédit d’impôt non remboursable variant de 15 % à 50 % des dépenses admissibles. Ce taux est déterminé par le volume des investissements et l’importance de votre capital humain dédié à la recherche. Les autorités accordent par ailleurs une majoration spécifique de 30 % sur les coûts salariaux du personnel de R&D, soulignant l’importance de l’emploi qualifié.
Les dépenses éligibles englobent les salaires des chercheurs, les consommables, les logiciels spécifiques ainsi que la sous-traitance locale. Pour sécuriser votre avantage, chaque coût doit être engagé exclusivement pour le projet validé. Les crédits non utilisés ne sont pas perdus : ils peuvent être reportés indéfiniment sur vos exercices futurs, renforçant ainsi votre résilience financière à long terme.
Quelles démarches les entreprises doivent-elles entreprendre pour sécuriser ce crédit d’impôt R&D ?
L’anticipation est le maître-mot de votre stratégie. Vous devez impérativement identifier vos projets innovants dès leur phase de conception pour solliciter l’accord du Conseil de la R&D. Une gestion comptable rigoureuse, isolant les coûts via des centres de profit dédiés, est fondamentale pour répondre aux exigences de l’administration fiscale lors des futurs audits prévus dès 2027.
Nous vous recommandons de constituer un dossier technique exhaustif incluant vos plans de charge, rapports d’essais et preuves de rupture technologique. Une vigilance particulière doit être portée à la conservation de ces pièces justificatives pendant une durée de 7 ans. Le respect de ces formalités est la seule garantie pour éviter tout risque de récupération (« claw-back ») des sommes perçues en cas de contrôle.