Le réseau SWIFT demeure la norme de référence pour sécuriser le transfert de patrimoines importants vers Dubaï, garantissant une fiabilité optimale pour les sommes excédant 50 000 euros.
Pourtant, l’opacité des marges de change et les délais bancaires peuvent rapidement éroder votre capital lors de ces opérations internationales. Cet article détaille précisément comment transférer son épargne vers les émirats en optimisant vos frais et en respectant vos obligations déclaratives, afin de sécuriser durablement vos actifs.
- Comment transférer son épargne vers les Émirats : les solutions bancaires et digitales
- 3 critères pour comparer les coûts et la rapidité des transactions
- Quelles sont les obligations fiscales liées au rapatriement de capitaux ?
- Stratégies pour améliorer la gestion de vos fonds aux Émirats
Comment transférer son épargne vers les Émirats : les solutions bancaires et digitales
Le transfert d’épargne vers les Émirats s’appuie sur le réseau SWIFT pour les montants supérieurs à 50 000 euros ou sur des plateformes digitales comme Wise pour réduire les frais de change. La dernière info sur SWIFT mène directement au fonctionnement des banques locales pour la réception des fonds.
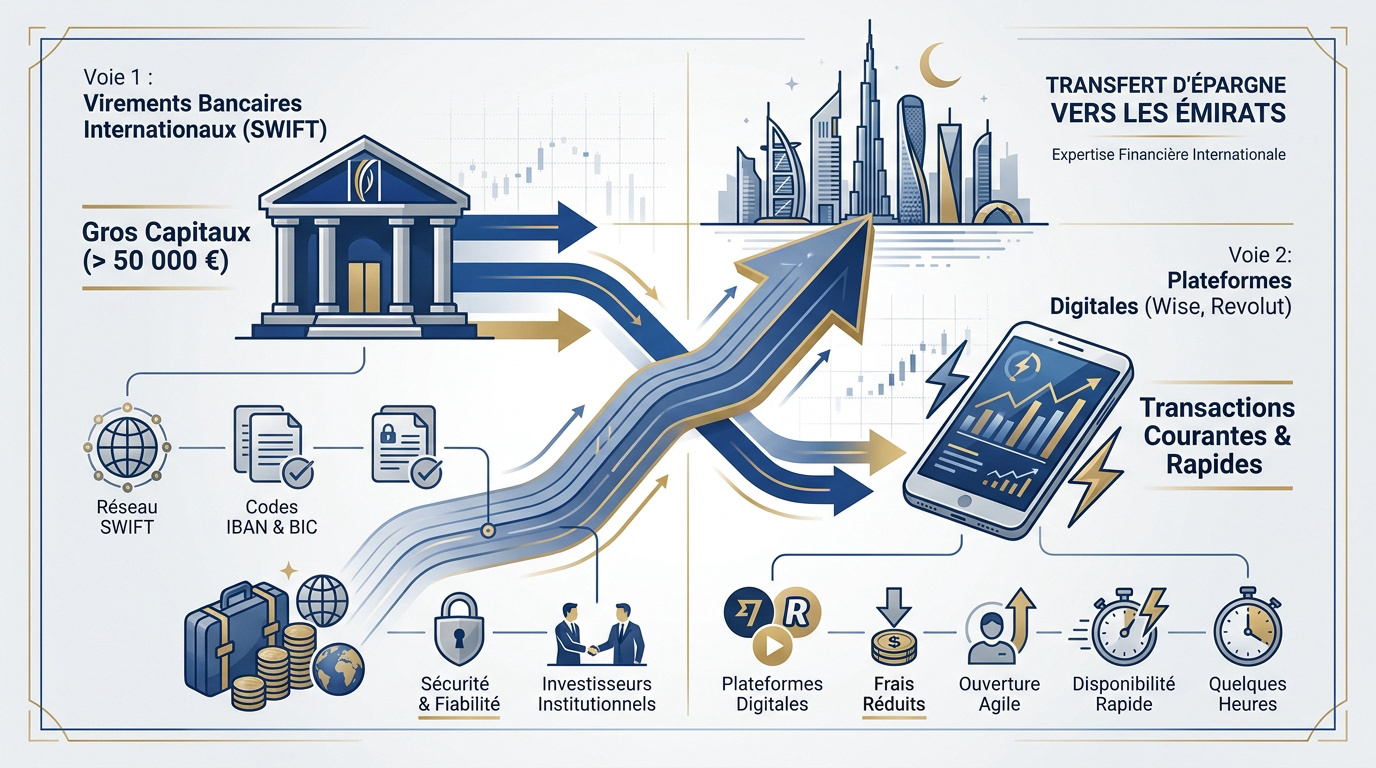
Les virements bancaires internationaux via le réseau SWIFT
Des banques comme Emirates NBD maîtrisent la réception de gros volumes de capitaux. Leur expertise assure une gestion sécurisée de votre patrimoine financier. Vous profitez d’une fiabilité institutionnelle indispensable.
L’usage des codes IBAN et BIC est impératif pour sécuriser le transit. Ces identifiants garantissent la précision du routage vers votre compte local.
Le réseau SWIFT reste la norme absolue pour sécuriser le transfert de patrimoines importants vers Dubaï en 2026.
Cette méthode est privilégiée pour les sommes dépassant 50 000 euros. Les investisseurs institutionnels valident cette fiabilité technique.
L’essor des plateformes de transfert en ligne à frais réduits
Wise et Revolut optimisent vos transactions quotidiennes. Ces services facilitent l’ouverture d’un compte bancaire aux Émirats pour non-résidents ou l’accès au compte Wio Bank Business.
Le digital surpasse les lourdeurs administratives classiques. L’ouverture de compte est rapide et simplifiée pour les nouveaux arrivants.
Ces outils garantissent une disponibilité des fonds immédiate. En quelques heures, votre trésorerie est opérationnelle. C’est un point clé pour transférer son épargne vers les Émirats : les règles à connaître privilégient cette agilité numérique.
| Critère | SWIFT | Digital |
|---|---|---|
| Montant | > 50 000 € | Quotidien |
| Délai | 3-5 jours | 1-2 jours |
3 critères pour comparer les coûts et la rapidité des transactions
Mais au-delà du choix de la plateforme, c’est la structure réelle des coûts qui détermine la rentabilité de votre opération de change.
Comprendre le taux de change réel face aux marges bancaires
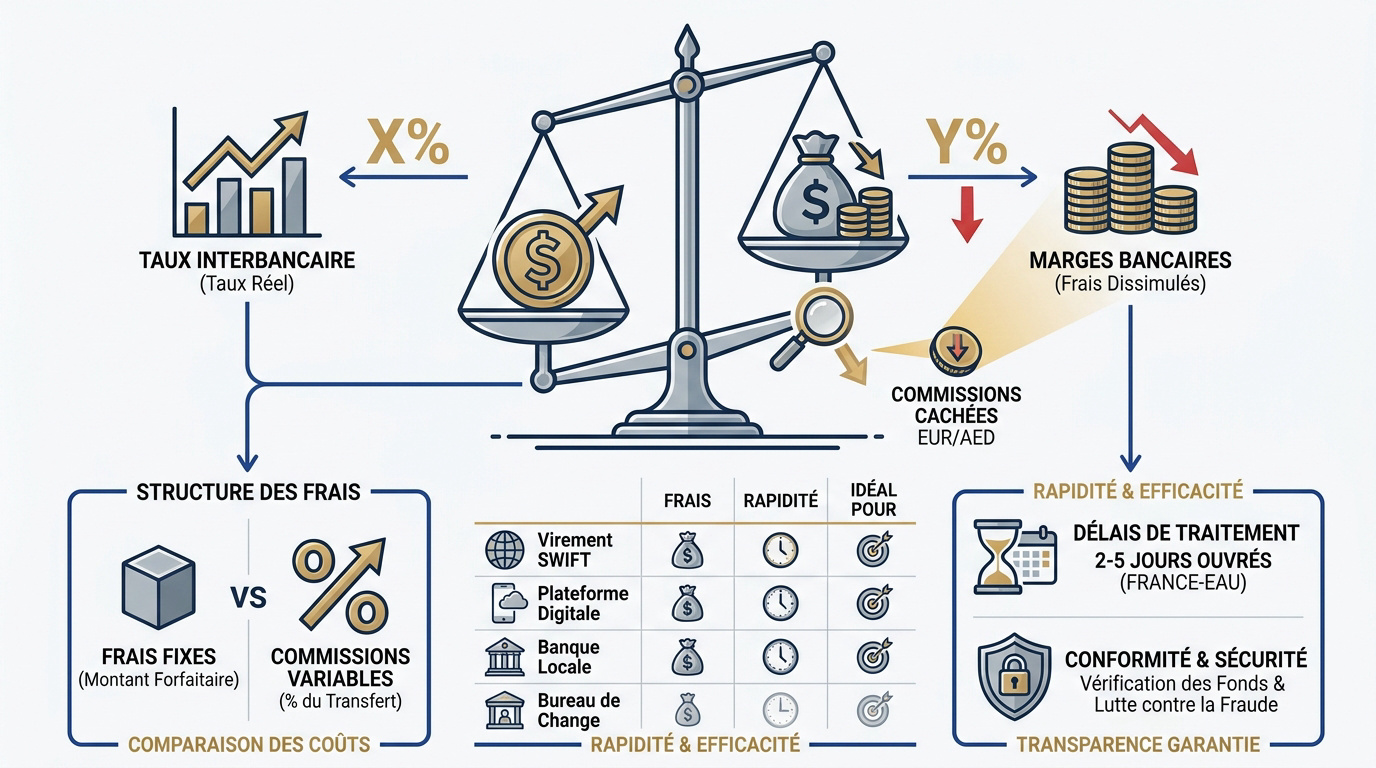
Le taux interbancaire reflète la valeur réelle du marché. Les banques classiques appliquent souvent des taux majorés. Cette pratique gonfle artificiellement le coût global. Comparez toujours avec le taux moyen actuel.
Identifiez les commissions cachées sur la paire EUR/AED. Ces frais rognent votre capital lors de la conversion. Une marge de 1 % coûte cher sur des montants importants.
Analyse des frais fixes et des commissions de réception
Vérifiez les frais d’émission et de réception facturés par les banques émiraties. Ces prélèvements s’ajoutent aux commissions de change. Ils impactent directement votre montant final.
Pour transférer son épargne vers les Émirats : les règles à connaître exigent une analyse des prestataires. Voici un comparatif des options pour optimiser vos flux financiers.
| Méthode | Frais | Change | Délai |
|---|---|---|---|
| SWIFT | 15€-30€ | Élevé | 3-5j |
| Digital | 2€-9€ | Réel | 1-2j |
| Banque Locale | Variable | Moyen | 3-5j |
| Change | Faibles | Variable | 1j |
Délais de traitement et disponibilité effective des fonds
Les transferts entre la France et les Émirats prennent deux à cinq jours ouvrés. Les solutions numériques réduisent souvent ce délai à 48 heures maximum.
Les banques vérifient scrupuleusement l’origine des fonds. Un justificatif est obligatoire dès 50 000 euros. Anticipez ces contrôles réglementaires stricts pour éviter les blocages.
Dès 50 000 euros, fournissez vos justificatifs (acte de vente, relevés) pour valider la transaction rapidement.
Quelles sont les obligations fiscales liées au rapatriement de capitaux ?
Donc, une fois la logistique réglée, vous devez impérativement vous pencher sur le cadre légal pour éviter tout blocage administratif.
Une déclaration douanière est obligatoire pour tout transfert physique (espèces, chèques, titres) égal ou supérieur à 10 000 euros lors du franchissement des frontières.
Déclarations douanières obligatoires pour les transferts physiques et digitaux
Sachez que le seuil réglementaire est fixé à 10 000 euros. Tout transfert dépassant ce montant exige une déclaration aux douanes françaises et émiraties. Cette démarche concerne les espèces, chèques ou titres. Anticipez cette formalité avant votre voyage.
La transparence est votre meilleure alliée face aux autorités fiscales lors d’un transfert de patrimoine.
Préparez rigoureusement les justificatifs attestant l’origine licite des fonds. Munissez-vous de vos relevés bancaires détaillés et de vos preuves de vente immobilière ou mobilière. Ces documents bancaires sont indispensables pour valider la conformité de l’opération.
Prévention de la double imposition et résidence fiscale
La convention fiscale France-Émirats constitue votre bouclier juridique principal. Elle évite que vos revenus ne subissent une taxation redondante dans les deux pays. Comprendre comment quitter la résidence fiscale française permet d’appliquer correctement ces accords bilatéraux et d’éviter des amendes aux Émirats Arabes Unis.
Conservez systématiquement toutes les preuves de vos transferts internationaux. Archivez vos attestations de virement et vos déclarations douanières. Ces pièces sont vitales pour répondre sereinement à un audit fiscal futur. La rigueur administrative garantit votre sécurité financière.
Stratégies pour améliorer la gestion de vos fonds aux Émirats
Pourtant, au-delà de l’aspect légal, optimiser la gestion quotidienne de vos devises peut vous faire économiser des milliers d’euros.
L’avantage des comptes multi-devises pour limiter les conversions
Ouvrir des comptes en euros et dirhams permet une flexibilité totale. Vous évitez les conversions forcées lors des fluctuations brutales du marché mondial. Cette approche sécurise vos actifs face à la volatilité monétaire actuelle.
- Réduction des frais de change
- Paiements locaux simplifiés
- Gestion centralisée des revenus européens
Les cartes internationales offrent une souplesse indispensable pour vos transactions. Vous dépensez vos fonds sans subir de commissions de change prohibitives. L’absence de frais de gestion mensuels et le taux de change réel constituent des atouts majeurs.
Anticiper les fluctuations du Dirham par rapport à l’Euro
Le dirham est indexé sur le dollar américain. Surveillez attentivement les décisions de la Réserve Fédérale, car elles impactent directement le taux EUR/AED et votre pouvoir d’achat global.
Le timing de vos transferts dépend étroitement de la politique monétaire américaine. Suivre ces indicateurs est essentiel pour réussir votre litteratie financière. Un plan d’affaires solide intègre toujours cette variable macroéconomique cruciale.
L’évolution du cours influence directement votre rentabilité opérationnelle. Une hausse de l’euro renforce mécaniquement votre capacité d’investissement immobilier à Dubaï. Vous maximisez ainsi chaque euro transféré vers vos projets professionnels émiratis.
Sécuriser vos capitaux repose sur le choix stratégique entre la fiabilité du réseau SWIFT pour les gros volumes et l’agilité des plateformes digitales. Maîtriser les obligations douanières et la convention fiscale assure la pérennité de votre patrimoine. Découvrez dès maintenant comment transférer son épargne vers les Émirats pour concrétiser sereinement vos ambitions financières à Dubaï.
FAQ
Quelles sont les solutions les plus fiables pour transférer mon épargne vers les Émirats ?
Pour sécuriser le transfert de capitaux importants, le virement bancaire international via le réseau SWIFT demeure la norme de référence. Des institutions de premier plan comme Emirates NBD ou Mashreq Bank possèdent une expertise reconnue pour la réception de patrimoines élevés, garantissant une conformité totale avec les standards bancaires locaux.
Alternativement, pour une gestion plus agile et des frais réduits, les plateformes digitales telles que Wise ou Revolut s’imposent comme des solutions performantes. Ces outils utilisent généralement le taux de change réel, vous permettant de réaliser des économies substantielles sur la paire EUR/AED par rapport aux structures bancaires traditionnelles.
Quel est le délai moyen pour que les fonds soient disponibles sur mon compte émirati ?
La rapidité de disponibilité dépend majoritairement de la méthode sélectionnée. Un virement classique via le réseau SWIFT nécessite généralement entre 3 et 5 jours ouvrables. Ce délai inclut les vérifications de conformité nécessaires à la sécurité des transactions internationales de grande envergure.
À l’inverse, les services de transfert en ligne offrent une célérité remarquable. Avec des solutions comme Wise, une grande partie des transactions peut être finalisée en quelques secondes, et la quasi-totalité des transferts est effective en moins de 24 heures, vous offrant une réactivité optimale pour vos investissements à Dubaï.
Quelles sont les obligations déclaratives lors d’un transfert de patrimoine vers Dubaï ?
Sur le plan réglementaire, vous devez impérativement déclarer aux autorités douanières tout transfert de fonds, physique ou digital, dont le montant est égal ou supérieur à 10 000 euros. Cette transparence est essentielle pour attester de la régularité de vos mouvements de capitaux auprès des administrations françaises et émiraties.
Pour les montants dépassant le seuil de 50 000 euros, la présentation de justificatifs d’origine des fonds (relevés bancaires, actes de vente immobilière ou factures) devient obligatoire. Nous vous recommandons de conserver scrupuleusement ces archives afin de faciliter tout futur audit fiscal et de justifier la licéité de votre patrimoine.
Comment puis-je minimiser les frais de change lors de mes transactions en dirhams ?
L’optimisation de vos coûts passe par l’utilisation de comptes multi-devises, qui permettent de détenir simultanément des euros et des dirhams. Cette stratégie vous évite de subir des conversions forcées lors de périodes de forte volatilité et vous permet de choisir le moment le plus opportun pour convertir vos avoirs.
Il est également judicieux de privilégier les plateformes affichant une transparence totale sur les commissions. En évitant les marges cachées sur le taux interbancaire et en regroupant vos transferts importants, vous réduisez l’impact des frais fixes et préservez l’intégrité de votre capital lors de son expatriation financière.