Vous avez réuni tous les papiers, et la banque refuse quand même d’ouvrir votre compte à Dubaï.
Quand le refus tombe sans explication, il est difficile de savoir quoi corriger avant de tenter une autre banque. Dans cet article, vous saurez pourquoi une banque refuse un dossier et quoi faire après un refus.
Pourquoi une banque peut refuser un dossier qui semble complet
Un dossier complet peut pourtant être refusé. La banque regarde d’abord le risque : si elle a des raisons sérieuses de penser que le compte servira à des opérations suspectes, elle peut dire non.
Les pièces ne suffisent pas : si vos réponses sur l’activité, les revenus ou l’origine des fonds ne concordent pas, le dossier inquiète.
La banque peut refuser de vous dire pourquoi, si révéler le motif contreviendrait aux règles de lutte contre la criminalité financière. Cherchez la cause vous-même, puis demandez l’avis écrit de refus, que la banque doit vous envoyer immédiatement. Si la banque refuse, voyez les solutions en cas de difficultés pour ouvrir un compte bancaire professionnel.
Ouverture en non-résident : possible, mais sélective
Être non-résident n’empêche pas d’ouvrir un compte à Dubaï, mais le choix de banques se réduit. Les banques demandent en général un visa de résidence et une Emirates ID, que vous n’avez pas forcément.
Pour une société, Emirates NBD exige une entreprise enregistrée aux Émirats et au moins un signataire résident. Sans ce signataire, il faut viser une autre banque.
Comme non-résident, préparez ces pièces, et pour une société, lisez la création d’une société freezone :
- Un passeport avec la page du visa.
- Un justificatif d’adresse daté de trois mois au plus.
- Une lettre de votre banque d’origine confirmant au moins douze mois de relation.
- Le solde minimum et les frais mensuels du compte, à vérifier avant de choisir.
Comment constituer un dossier personnel qui passe le contrôle
Le contrôle regarde d’abord la cohérence du dossier. Le nom et l’adresse doivent être identiques dans le formulaire et dans chaque pièce, et vos réponses sur vos revenus, votre activité et l’usage du compte doivent concorder.
En contrôle renforcé, la banque peut demander la preuve de l’origine de vos fonds et de votre patrimoine. Préparez-la avant l’envoi.
Avant d’envoyer votre dossier
- Préparez une copie lisible de votre passeport.
- Vérifiez que votre adresse est identique sur le formulaire et sur chaque pièce.
- Non-résident : justificatif d’adresse, référence bancaire d’origine, relevés récents.
- Pour Currency Passport Savings, gardez un justificatif d’adresse daté de trois mois au plus.
- Vente : rassemblez le contrat et la preuve de paiement.
- Demandez les frais et le solde minimum avant de signer.
- Pour un accompagnement, voyez ouverture de compte bancaire aux Émirats.
Société : licence, statuts et bénéficiaires effectifs
Pièces obligatoires pour une entreprise
La banque vérifie que la société existe légalement, qu’elle exerce vraiment son activité et que ses propriétaires sont connus. Au moins un signataire doit résider aux Émirats.
Décrivez l’activité et les opérations prévues, en cohérence avec la licence. Zone franche ou mainland ne suffit pas à garantir l’ouverture : pour choisir votre structure, voyez le comparatif Freezone vs Mainland vs Offshore.
Pour ouvrir un compte professionnel chez Emirates NBD, préparez ces pièces :
- une licence commerciale valide ;
- les statuts et les documents constitutifs applicables à la société ;
- les décisions du conseil d’administration, avec leurs modifications ;
- les pièces d’identité des associés ou actionnaires ;
- un contrat de location, qui sert de justificatif d’adresse.
Bénéficiaires effectifs et seuil de 25 %
Pour savoir qui la banque doit identifier, voyez les obligations KYC AML et UBO aux Émirats.
Bénéficiaires effectifs à 25 %
Qui doit être identifié
- Toute personne qui détient seule ou à plusieurs au moins 25 % de la société
- Toute personne qui contrôle la société
- La banque remonte la chaîne de propriété pour trouver ces personnes
Documents à préparer
- Un organigramme qui relie la société à ces personnes
- La pièce d’identité de chacune
- Les documents qui prouvent sa part ou son contrôle
Combien de temps dure l’ouverture et que faire si elle traîne
Pour un compte de consommateur, le délai normal est de deux jours ouvrables complets. Si la banque va au-delà, elle doit vous expliquer le retard et en garder une trace.
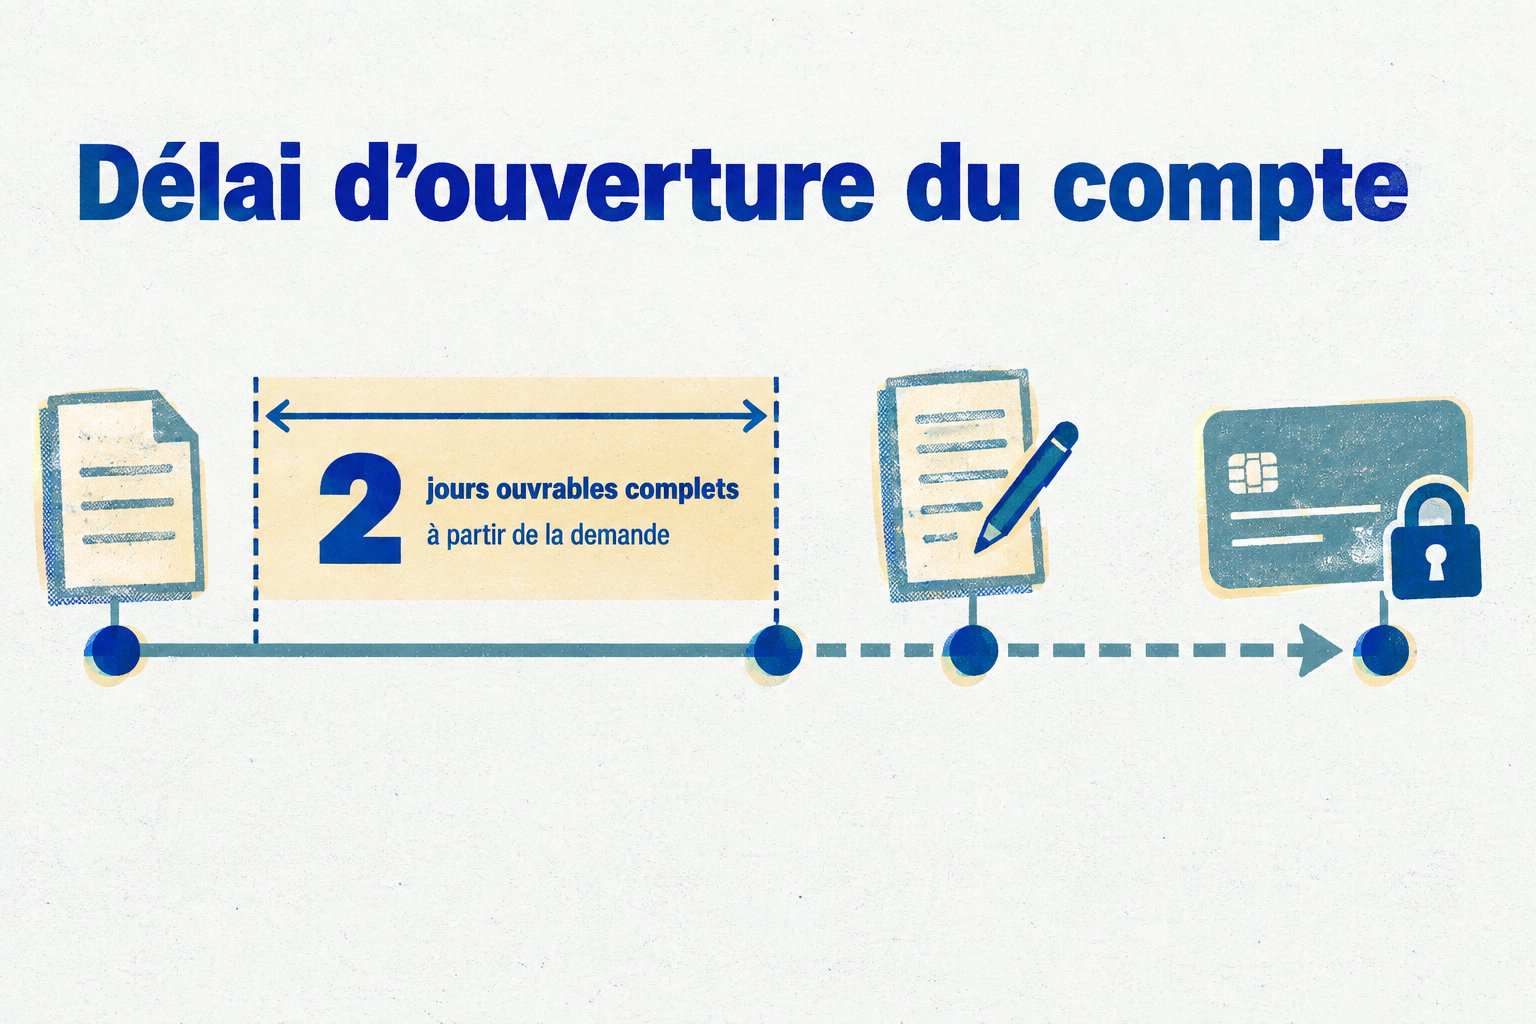
Si rien ne vient après ce délai, demandez cette explication par écrit. Pour les justificatifs à préparer, voyez documents KYC et présence à Dubaï.
Compte limité en attente
Nombre d’opérations
Le nombre d’opérations est plafonné, ce qui limite le volume d’activité sur le compte.
Montant
Chaque opération ne peut dépasser un plafond fixé par la banque.
Type d’opérations
Les virements, transferts de fonds et chèques peuvent être bloqués.
Ce qu’il ne remplace pas
Ce compte vous laisse attendre la levée des limites ou l’envoi des pièces. Il ne remplace pas un compte complet.
Comment réagir à un refus, étape par étape
Dès le refus, demandez l’avis écrit : la banque doit l’envoyer immédiatement. Il doit aussi vous rappeler votre droit de vous plaindre à la banque centrale.
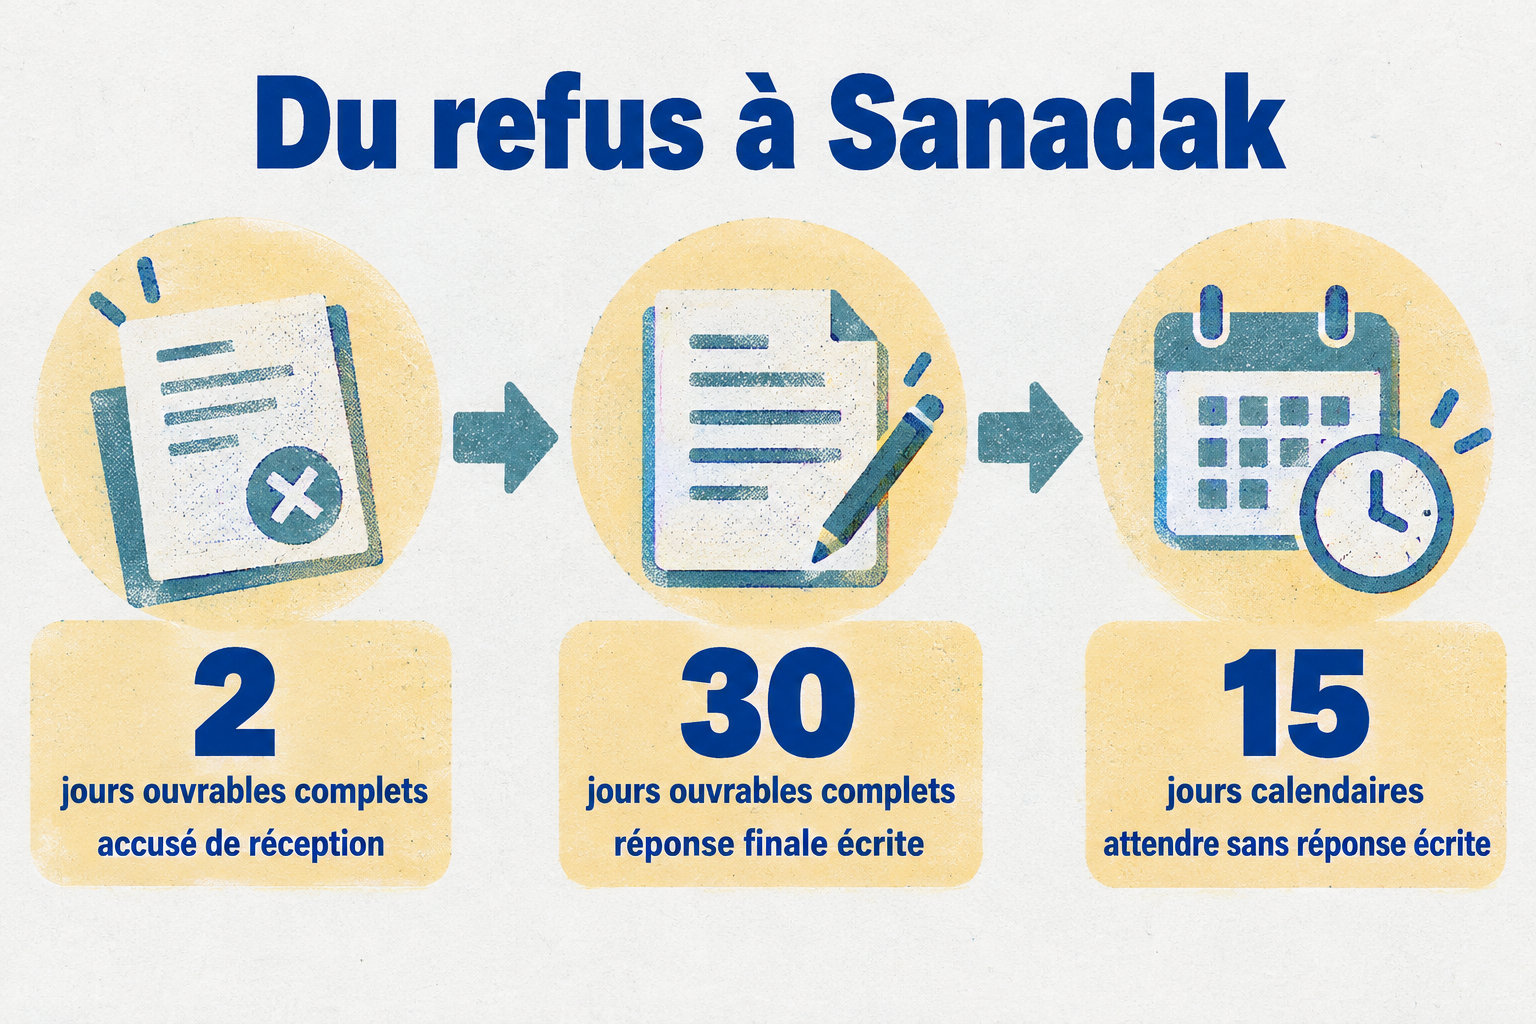
Ensuite, déposez une plainte auprès de la banque et gardez la preuve de dépôt. Elle doit accuser réception dans les deux jours ouvrables, puis répondre par écrit dans les trente jours ouvrables.
Sans réponse sous quinze jours calendaires, ou si la réponse ne vous convient pas, passez à l’étape suivante :
- Gardez la preuve de dépôt et l’avis écrit, puis saisissez Sanadak.
- Ne la saisissez pas pour une plainte sur le blanchiment : elle ne l’examine pas.
- Pour détenir 100 % du capital de votre société, voyez création de société de zone franche.
Quelle banque choisir quand la première demande échoue
Un refus ne se répète pas forcément chez une autre banque. Chaque banque applique ses propres contrôles, fondés sur le risque, et ne retient pas les mêmes profils.
Avant de postuler, comparez les critères de chaque banque à votre statut, à votre activité et à vos pièces. Un compte choisi au hasard risque de vous refuser encore.
Comparez ces deux banques à votre dossier. Pour d’autres options, voyez banques en ligne pour société à Dubaï.
| Critère | Emirates NBD | Wio Business |
|---|---|---|
| Licence | Licence ou certificat de constitution valide | Licence émise par le DET |
| Signataire | Au moins un signataire réside aux Émirats | Signataire principal résident aux Émirats |
| Personnes | Passeport et Emirates ID des associés et signataires | 18 ans, Emirates ID et visa de résidence valides |
Une banque peut refuser un dossier complet si elle voit un risque ou si vos réponses ne concordent pas avec vos pièces.
Votre prochain pas : comparez les critères de chaque banque à votre statut avant de postuler. Si le refus tombe, demandez l’avis écrit tout de suite, puis déposez votre plainte.
Foire aux questions
Est-il légal d’ouvrir un compte bancaire à l’étranger pour une société ?
Oui, c’est possible, mais la règle dépend de deux pays : celui où la société est enregistrée et celui où se trouve la banque.
Vérifiez les deux avant de demander l’ouverture. Ensuite, faites confirmer les obligations fiscales et déclaratives par un conseiller qualifié.
Un refus bancaire aux Émirats est-il définitif ?
Non, un refus n’est pas définitif. Vous pouvez déposer une nouvelle demande auprès d’une autre banque, à condition de choisir un produit adapté à votre statut et de présenter des pièces cohérentes entre elles.
Quelle est la banque la plus sûre au monde ?
Il n’existe pas de banque la plus sûre au monde : la sécurité dépend de chaque établissement et du pays où le compte est ouvert. Pour comparer, regardez sa solidité financière, la protection des dépôts et les règles locales.
Quelles banques en ligne faut-il éviter avant de choisir ?
Aucune banque en ligne n’est à écarter d’office, mais ne choisissez pas sur la seule facilité d’ouverture. Avant de postuler, vérifiez les critères d’admission, les frais, les limites du compte et les recours en cas de problème.