Avec l’application d’un taux d’imposition standard de 9 % sur les bénéfices excédant 375 000 AED, les Émirats arabes unis transforment radicalement leur paysage fiscal. Vous pourriez craindre que cette nouvelle structure ne compromette la rentabilité de vos opérations internationales ou n’alourdisse votre gestion administrative.
Cet article détaille précisément chaque impôt sur les sociétés Dubaï exonérations et les dispositifs de Small Business Relief pour sécuriser votre conformité en 2026. Nous analysons les critères de substance économique et les revenus qualifiés indispensables au maintien de vos avantages en zone franche.
- Impôt sur les sociétés à Dubaï et exonérations liées aux seuils de revenus
- Conditions d’éligibilité au taux de 0 % en zone franche
- Dispositif du Small Business Relief pour les PME en 2026
- Traitement fiscal des dividendes et des plus-values de cession
- Formalités administratives et conformité auprès de la FTA
- Sécurisation internationale et convention fiscale France-EAU
Impôt sur les sociétés à Dubaï et exonérations liées aux seuils de revenus
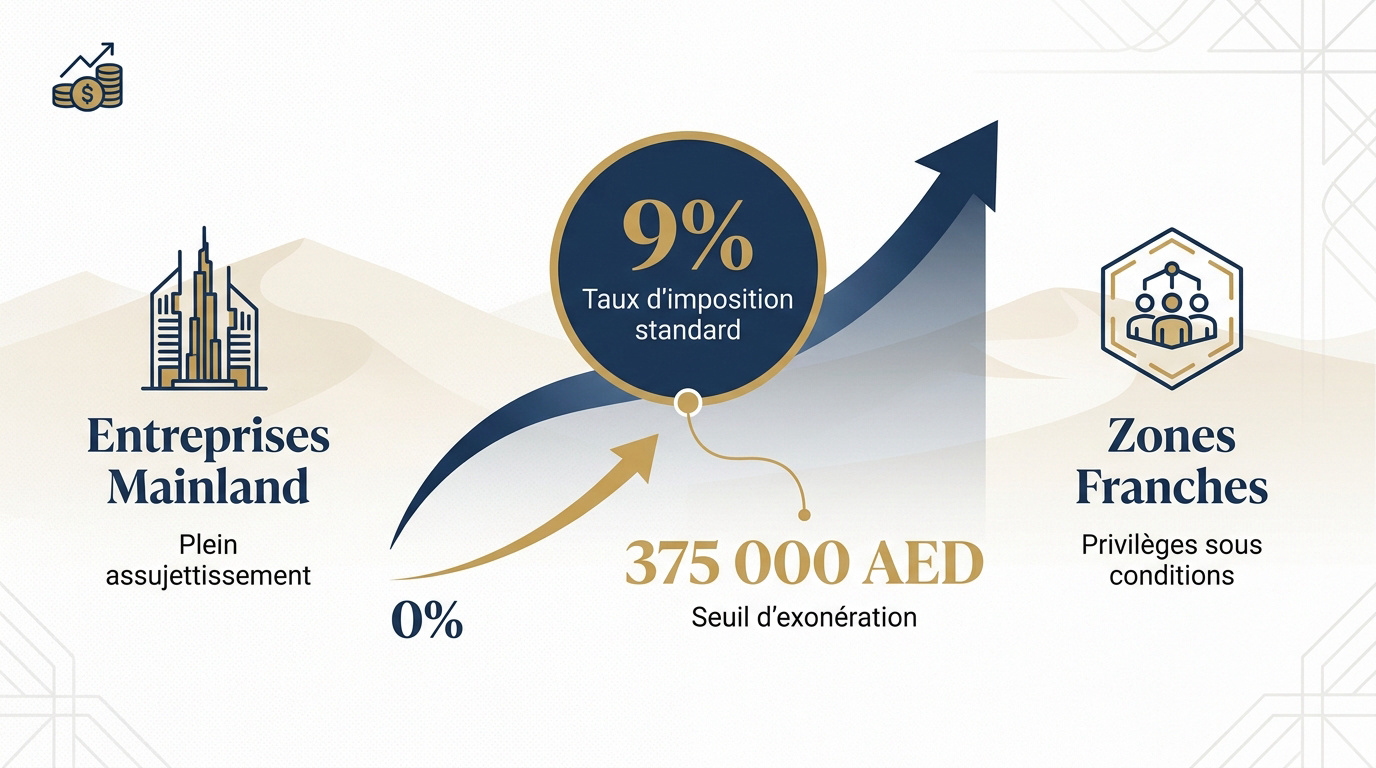
L’impôt sur les sociétés aux Émirats applique un taux de 9 % sur les bénéfices dépassant 375 000 AED. Cette franchise fiscale protège les revenus modestes, marquant une rupture avec l’ancien système de taxation nulle.
9 %
375 000 AED
Ce cadre législatif impose une transition rigoureuse entre la franchise fiscale et l’application du taux nominal.
Application du taux de 9 % et franchise de 375 000 AED
Le taux d’imposition standard de 9 % cible votre bénéfice imposable annuel. Ce changement aligne les Émirats sur les standards internationaux pour garantir une transparence financière totale.
Le seuil d’exonération est fixé à 375 000 AED. Vos bénéfices sous ce montant restent taxés à 0 %, soutenant ainsi les structures à revenus modérés.
L’assiette fiscale repose sur le revenu net. Les entreprises résidentes déclarent obligatoirement leurs revenus mondiaux aux autorités fiscales.
Distinction fiscale entre les structures Mainland et Free Zones
La localisation détermine votre régime. Les entreprises Mainland sont assujetties à la fiscalité à Dubaï et aux Émirats arabes unis sans exception territoriale.
L’origine des revenus influence la taxation. Le commerce local active généralement l’impôt de 9 %. Cette distinction est fondamentale pour votre stratégie.
Les zones franches conservent des privilèges. Une Société Freezone Dubaï 2026 doit toutefois respecter des critères de substance économique précis.
Conditions d’éligibilité au taux de 0 % en zone franche
Après avoir distingué les zones géographiques, il convient d’étudier les critères précis permettant de maintenir une fiscalité nulle en zone franche.
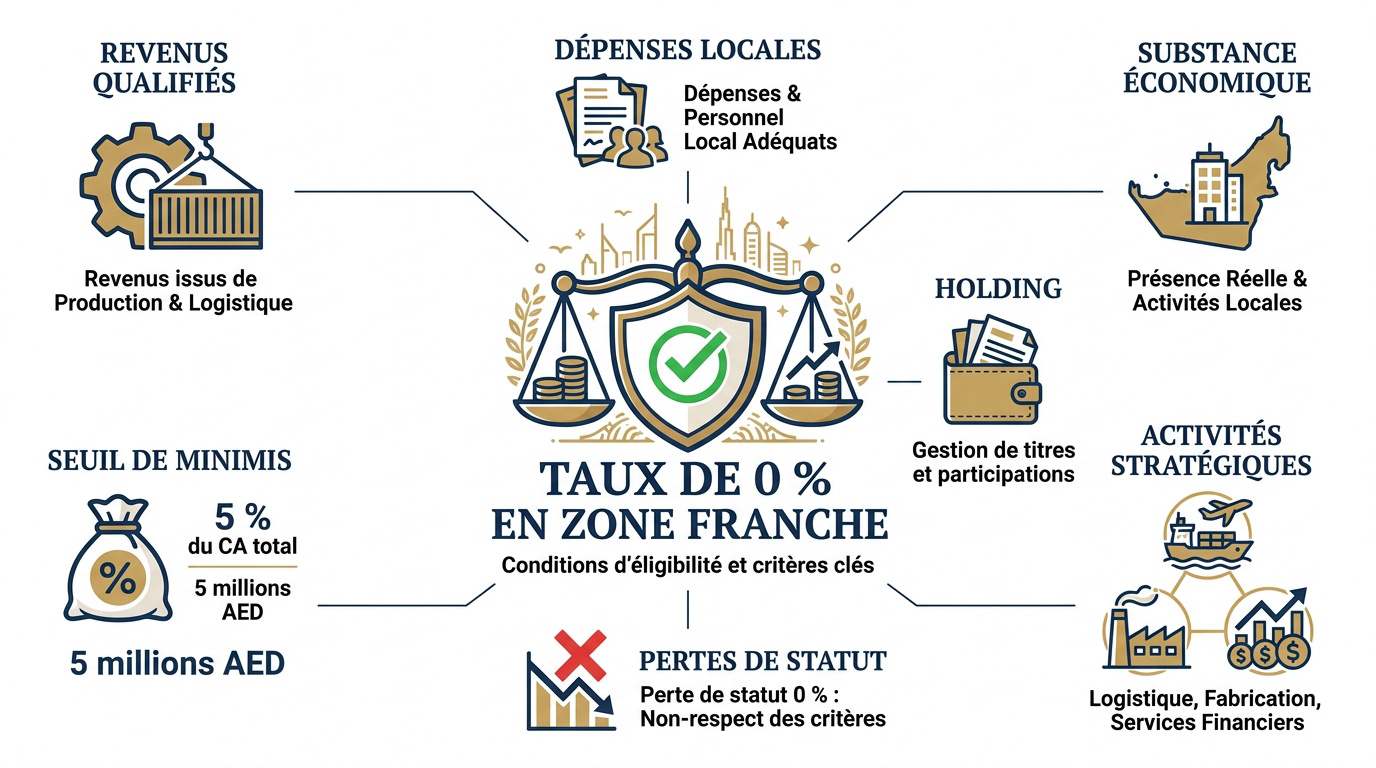
Définition stricte des revenus qualifiés et non qualifiés
Les activités de fabrication et la logistique génèrent des revenus qualifiés. Ces opérations bénéficient pleinement de l’exonération fiscale. La liste des exonérations d’impôt sur les sociétés à Dubaï en 2026 repose sur cette distinction précise.
Les revenus non qualifiés ne doivent pas dépasser 5 % du chiffre d’affaires total ou 5 millions AED. Le montant le plus bas est retenu.
Si ce plafond est franchi, l’entreprise perd son statut bénéficiaire immédiatement. Toute l’entité devient alors imposable au taux standard de 9 %. Cette sanction s’applique pour l’année en cours et les quatre suivantes.
Exigences de substance économique et présence réelle
Les décisions stratégiques doivent être prises aux Émirats par la direction. La substance économique exige une présence physique réelle et vérifiable. Vous devez prouver que le cœur de votre activité réside localement.
L’entreprise doit employer un personnel qualifié résidant sur place. Des bureaux physiques et des actifs adéquats sont indispensables pour valider l’éligibilité. La simple boîte aux lettres est une stratégie désormais révolue.
- Direction effective aux EAU
- Dépenses adéquates dans le pays
- Personnel qualifié résident
- Actifs physiques locaux
Activités stratégiques bénéficiant de l’exonération totale
La logistique et la fabrication industrielle constituent le socle de l’économie réelle. Ces secteurs sont protégés par les autorités. Ils bénéficient directement du maintien du taux de 0 % pour favoriser l’investissement durable.
Les services financiers qualifiés et la gestion de navires sont inclus. Ces prestations doivent s’adresser à des entités situées hors Mainland. Le respect des prix de transfert reste ici une obligation absolue.
La détention d’actifs et de titres est spécifiquement encadrée. Ce régime favorise la création d’une Société Holding aux Émirats 2026 performante.
Dispositif du Small Business Relief pour les PME en 2026
Au-delà des zones franches, un dispositif temporaire permet aux petites entreprises de limiter leur charge fiscale jusqu’en 2026.
Le Small Business Relief expire fin 2026. La déclaration annuelle reste obligatoire, même si l’impôt est nul.
Plafond de chiffre d’affaires de 3 millions d’AED
Pour l’exonération totale, votre chiffre d’affaires annuel ne doit pas excéder 3 millions d’AED. Ce seuil s’applique strictement pour l’exercice 2026.
Le dispositif cible les résidents fiscaux, incluant entrepreneurs individuels et personnes morales. Pourtant, les entreprises qualifiées en zone franche (QFZP) en sont exclues.
L’administration surveille la séparation artificielle d’activités. Fragmenter vos entités pour rester sous le plafond expose à des redressements sévères.
Procédure de demande et maintien de la conformité
Sélectionnez l’option lors de votre déclaration annuelle. Profitez des allégements fiscaux pour les petites entreprises officiellement.
Le dépôt de la liasse reste impératif. La transparence est exigée par la FTA. Ne pas déclarer entraîne des pénalités immédiates.
Bref, anticipez l’après-2026. Préparez dès maintenant votre passage au régime standard.
| Type de revenu | Condition (0 %) |
|---|---|
| PME (SBR) | CA < 3M AED |
| Zones Franches | Revenus qualifiés |
Traitement fiscal des dividendes et des plus-values de cession
La fiscalité des sociétés ne se limite pas aux revenus d’exploitation, elle englobe aussi les revenus passifs comme les dividendes.
Exonération des revenus issus de participations locales
Le cadre législatif émirien garantit une absence totale de taxation locale sur ces flux. Les dividendes versés par des entités émiriennes sont exonérés. Cette mesure favorise le réinvestissement des capitaux.
Vous devez toutefois respecter certaines conditions de détention précises. Une participation minimale est souvent requise pour bénéficier de l’exemption. Les titres doivent impérativement être détenus par une société résidente.
« L’exonération des dividendes locaux renforce l’attractivité de Dubaï comme hub financier pour les holdings internationales cherchant une optimisation fiscale robuste. »
Régime des participations dans des entités étrangères
Il est nécessaire de détailler les critères de participation qualifiée. La filiale étrangère doit être soumise à un impôt minimum de 9 %. Ce mécanisme évite la double imposition internationale.
La durée de détention constitue un pilier de votre stratégie fiscale. Les titres doivent être conservés pendant au moins douze mois. Cette règle sécurise l’exonération des plus-values de cession.
| Type de Revenu | Condition d’Exonération | Taux Applicable |
|---|---|---|
| Dividendes locaux | Société émirienne | 0 % |
| Dividendes étrangers | Taxe source > 9 % | 0 % |
| Plus-values locales | Détention > 12 mois | 0 % |
| Plus-values étrangères | Participation qualifiée | 0 % |
Formalités administratives et conformité auprès de la FTA
Pour bénéficier de ces avantages, les entreprises doivent impérativement respecter les procédures administratives via les outils numériques officiels.
Enregistrement fiscal et utilisation du portail EmaraTax
L’immatriculation s’effectue directement sur le portail EmaraTax. Créez votre profil utilisateur et soumettez votre demande d’enregistrement. Obtenez votre Tax Registration Number rapidement en ligne.
Prévoyez la licence commerciale et les passeports des gérants. Joignez également l’Emirates ID des signataires. Consultez le calendrier des échéances fiscales pour ne rien manquer.
Anticipez les délais légaux. Un enregistrement tardif déclenche des amendes automatiques. Soyez vigilants sur les dates.
Notez que la transition vers une facturation électronique deviendra obligatoire dès 2026 pour renforcer la transparence fiscale globale.
Tenue comptable aux normes IFRS et rapports vérifiés
Les registres financiers doivent suivre les normes IFRS. Cette rigueur garantit votre conformité. Conservez vos documents durant sept années complètes.
Certaines entreprises de zone franche doivent fournir un rapport vérifié. Cet audit valide vos revenus qualifiés. Renseignez-vous sur l’audit fiscal aux Émirats dès maintenant.
La comptabilité justifie vos droits aux exonérations en cas de contrôle. Elle sécurise votre position fiscale.
Pénalités et risques liés au non-respect des échéances
Le défaut de déclaration annuelle coûte cher. L’amende s’élève à 500 AED par mois de retard. La FTA applique des sanctions strictes systématiquement.
Une mauvaise déclaration des revenus qualifiés peut annuler vos avantages. La précision est votre meilleure protection. Évitez toute erreur de classification stratégique.
En cas de litige, vous pouvez solliciter une révision administrative officielle. Agissez rapidement pour contester une décision.
| Infraction | Sanction prévue |
|---|---|
| Retard d’enregistrement | 10 000 AED |
| Retard déclaration (12 mois) | 500 AED / mois |
| Évasion fiscale | 50 % à 300 % du montant |
Sécurisation internationale et convention fiscale France-EAU
Enfin, l’optimisation fiscale à Dubaï ne peut s’envisager sans une analyse rigoureuse des liens avec la France.
Impact de la gestion effective depuis le territoire français
Le fisc français surveille étroitement le lieu de direction. Si vos décisions stratégiques émanent de France, votre structure émirienne risque une requalification fiscale immédiate. La vigilance est donc de mise.
Vous devez démontrer une substance économique réelle localement. Assurez-vous que les organes de direction se réunissent physiquement aux Émirats. La gestion quotidienne ne doit pas être pilotée depuis l’Hexagone.
Maintenez une présence matérielle et humaine constante à Dubaï pour sécuriser votre statut. Un bureau fonctionnel et des employés locaux constituent des preuves indispensables de votre implantation effective.
Protection contre la double imposition bilatérale
Analysez les clauses bilatérales pour protéger vos actifs. La Convention fiscale France-Émirats évite que le même revenu soit taxé deux fois. C’est un outil juridique de premier ordre.
Le mécanisme d’élimination repose sur des principes clairs. Les crédits d’impôt ou les exonérations s’appliquent selon les cas précis. C’est un bouclier juridique essentiel pour tout expatrié averti.
Précisez toujours votre statut immobilier. Les revenus fonciers restent généralement imposables dans le pays où se situe le bien. Ne négligez pas cette règle territoriale.
Enjeux de l’Exit Tax et transfert de résidence
L’Exit Tax cible les plus-values latentes lors de votre départ. Si votre patrimoine dépasse 800 000 €, vous êtes concerné. Anticipez ce coût fiscal avant de franchir le pas.
Assurez le suivi rigoureux des plus-values après votre installation. Le sursis de paiement demande une déclaration annuelle précise auprès du fisc français. Tout oubli peut entraîner l’exigibilité immédiate.
Adoptez des mesures de conformité strictes. Consultez un expert pour sécuriser votre patrimoine lors du transfert vers Dubaï. Une planification soignée évite des mauvaises surprises coûteuses.
Optimisez votre structure en exploitant le Small Business Relief ou le statut de Qualifying Free Zone Person avant l’échéance de 2026. Une conformité rigoureuse garantit votre éligibilité aux dispositifs d’impôt sur les sociétés à Dubaï et ses exonérations. Sécurisez dès aujourd’hui votre prospérité future aux Émirats.
FAQ
Quelles sont les conditions requises pour bénéficier de l’allègement fiscal réservé aux petites entreprises à Dubaï ?
Pour prétendre au dispositif du Small Business Relief, votre entité doit impérativement maintenir un chiffre d’affaires annuel inférieur ou égal à 3 millions d’AED. Cette condition d’éligibilité s’applique à l’exercice en cours ainsi qu’aux périodes fiscales antérieures, garantissant ainsi une fiscalité nulle pour les structures en phase de développement ou de taille modeste.
Il est essentiel de noter que cet avantage n’est pas automatique : vous devez formuler une option explicite lors de votre déclaration annuelle. En outre, les entités bénéficiant déjà du statut de Qualifying Free Zone Person ou les membres de groupes multinationaux d’envergure sont exclus de ce mécanisme spécifique.
Quel est l’impact de la prolongation de l’allègement fiscal pour les PME jusqu’en 2029 aux Émirats ?
La décision des autorités de prolonger ce régime jusqu’au 31 décembre 2029 offre une visibilité stratégique majeure pour votre planification financière. Cette mesure vous permet de réinvestir l’intégralité de vos flux de trésorerie dans votre croissance opérationnelle, tout en bénéficiant d’une réduction significative de la charge administrative et comptable durant cette période de transition.
Cette extension constitue une opportunité précieuse pour consolider votre présence sur le marché émirien avant de basculer, le cas échéant, vers le régime de droit commun. Nous soulignons toutefois que le respect rigoureux des obligations déclaratives sur le portail EmaraTax demeure impératif, même sous le régime de l’exonération, pour éviter toute sanction de la part de la FTA.
Comment s’applique le seuil d’imposition de 375 000 AED sur les bénéfices des sociétés ?
Le système fiscal émirien repose sur un taux d’imposition standard de 9 % qui ne cible que la fraction du bénéfice imposable excédant le seuil de 375 000 AED. En deçà de ce montant, vos bénéfices bénéficient d’une taxation à 0 %, ce qui préserve la rentabilité des petites structures et des revenus modérés au sein de la juridiction.
Cette franchise fiscale permet d’aligner les Émirats arabes unis sur les standards internationaux tout en maintenant une attractivité compétitive. Il convient de préciser que le calcul de l’assiette fiscale doit être réalisé en conformité avec les normes IFRS, garantissant la transparence nécessaire vis-à-vis de l’administration fiscale.
Quels sont les critères pour qu’une société en zone franche bénéficie d’une exonération totale ?
Pour qu’une société établie en zone franche puisse se prévaloir du taux de 0 % sur ses revenus qualifiés, elle doit impérativement démontrer une substance économique réelle aux Émirats. Cela implique la présence de bureaux physiques, d’un personnel qualifié résident et une direction effective opérant localement pour la prise de décisions stratégiques.
Par ailleurs, vos revenus non qualifiés ne doivent pas excéder le seuil de minimis, fixé à 5 % de votre chiffre d’affaires total ou 5 millions d’AED (le montant le plus bas étant retenu). Le non-respect de ces critères techniques ou l’absence de rapports financiers vérifiés pourrait entraîner une requalification fiscale immédiate au taux standard de 9 %.
Les dividendes et les plus-values sont-ils imposables pour les holdings à Dubaï ?
Dubaï demeure un hub financier d’excellence grâce à l’exonération des dividendes perçus de personnes morales émiriennes, favorisant ainsi le réinvestissement des capitaux. Pour les participations dans des entités étrangères, l’exonération est conditionnée par une participation qualifiée et une durée de détention minimale de douze mois.
Ce cadre juridique sécurise également les plus-values de cession réalisées sur ces titres, sous réserve que la filiale étrangère soit assujettie à un impôt minimal de 9 %. Cette structuration robuste permet aux holdings internationales d’optimiser la gestion de leurs actifs mondiaux en toute conformité.
Sécurisez votre structure aux Émirats
Depuis 2008, Société Émirats accompagne les entrepreneurs francophones dans la création, la structuration et la conformité de leur société aux Émirats arabes unis.
Devis gratuit personnalisé — analyse de votre activité, choix de juridiction, résidence, banque et obligations de substance économique.