Changer de banque professionnelle à Dubaï touche directement à votre trésorerie. Pendant la bascule, virements et prélèvements passent encore par l’ancien compte.
Vous devez donc savoir comment ouvrir le nouveau compte et basculer sans interrompre votre activité. Cet article vous guide pas à pas, des documents à réunir jusqu’à la fermeture de l’ancien compte.
Ce qu’il faut avant de commencer
Ouvrez le nouveau compte et obtenez son acceptation. Ne fermez l’ancien qu’après son activation.
Quatre conditions s’imposent. Votre licence doit être valide : elle se renouvelle chaque année, vérifiez sa date. Vos statuts doivent être à jour, pour prouver qui détient la société.
Vous avez besoin d’un signataire résident aux Émirats arabes unis, exigé pour une ouverture en ligne chez Emirates NBD. L’ancien compte doit rester actif jusqu’au transfert.
Ni l’historique de vos opérations ni vos services ne passent automatiquement à la nouvelle banque : vous devez les demander ou les refaire. Chez Emirates NBD, comptez quelques jours de vérification après le dépôt complet du dossier. Pour ouvrir votre compte pro, voyez l’accompagnement pour l’ouverture de compte bancaire aux Émirats.
Étape 1 : choisir la banque et la formule
Banque traditionnelle ou digitale : ce qui change
Chez Emirates NBD, la formule Connect se gère surtout en ligne : peu de services en agence, des transactions plus chères et pas de chargé de relation dédié.
Mbank ouvre la demande en ligne aux titulaires d’une licence commerciale des Émirats. DIB reçoit les demandes en ligne ou en agence, puis un chargé de relation vous aide à réunir les pièces.
Solde minimal et frais : comment comparer
Pour comparer les formules, lisez chacune à partir de deux chiffres : le solde moyen mensuel exigé et les frais mensuels.
| Critère | Mbank Basic Business | Emirates NBD Connect | Emirates NBD Emirati Business | Emirates NBD Prime | Emirates NBD Platinum |
|---|---|---|---|---|---|
| Banque | Mbank | Emirates NBD | Emirates NBD | Emirates NBD | Emirates NBD |
| Solde moyen mensuel exigé | Aucun | Aucun | 25 000 AED | 50 000 AED | 3 500 000 AED |
| Frais mensuels | Gratuit | 249 AED | Aucun | 99 AED | 1 500 AED |
Chez Emirates NBD, les nouveaux clients ne paient pas les frais de non-maintien pendant six mois. Chez DIB, chaque opération au guichet au-delà du quota de votre formule coûte 42 AED.
Avant de choisir, demandez à votre banque les seuils actuels de votre profil. Pour les conditions d’ouverture, voyez le guide d’ouverture pour non-résidents.
Étape 2 : réunir les pièces de la société
Pour une société existante, Emirates NBD demande la licence commerciale valide, les statuts ou le contrat de société, et les pièces d’identité des associés et signataires.
Ces pièces prouvent que la société existe, qui la détient et que son activité est cohérente. Pour la liste complète, voyez les documents requis pour un compte bancaire pro à Dubaï.
Préparez ces pièces, la liste pouvant s’allonger selon la banque, et si un associé n’a pas encore d’Emirates ID, voyez comment l’obtenir à Dubaï avant de déposer le dossier :
- Le plan d’affaires, qui décrit l’activité, son fonctionnement et ses objectifs.
- Les documents de détention de la société, qui montrent qui la possède.
- Les pièces d’identité des associés et des signataires.
Étape 3 : répondre aux exigences de vérification
Free zone, LLC : ce qui compte pour la banque
Une société immatriculée dans une free zone n’est pas exclue. Mbank accepte les sociétés des Émirats, free zone comprise, si la licence commerciale est valide.
Mais chaque banque a ses règles. Si votre société est détenue par une autre société, le parcours numérique d’Emirates NBD ne suffit pas : il faut une autre voie de demande. Vérifiez votre structure avant de déposer.
Propriétaires effectifs et origine des fonds
La banque doit identifier chaque personne physique qui détient ou contrôle, seule ou avec d’autres, au moins 25 % de la société. Pour chacune, prévoyez une pièce d’identité.
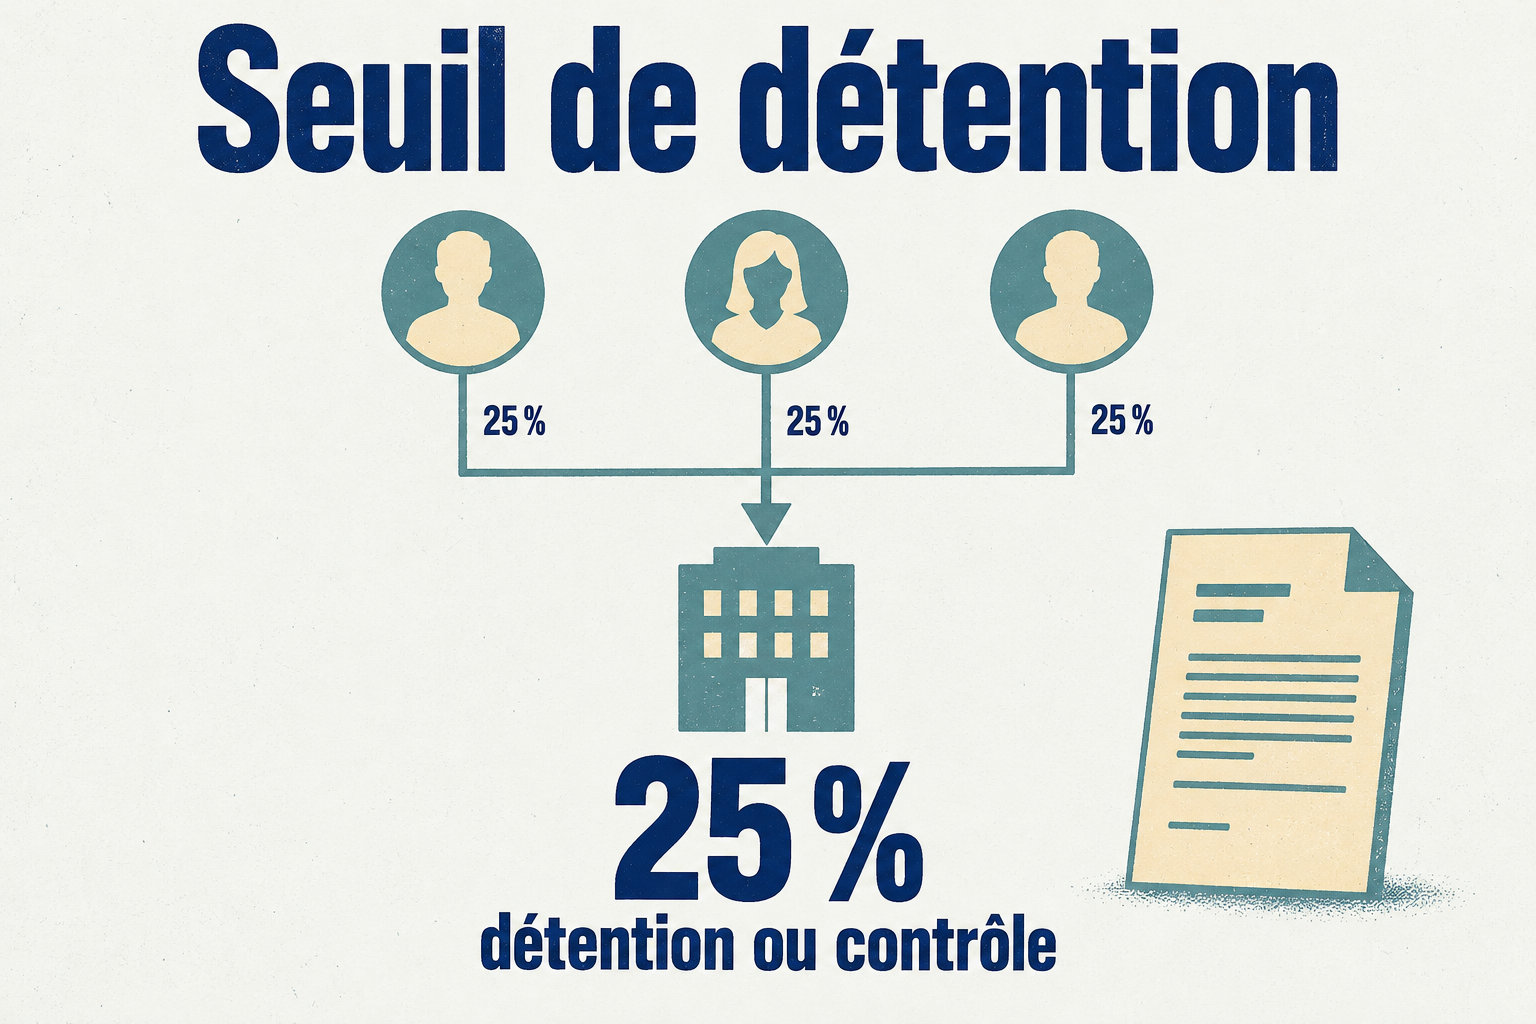
Si votre société appartient à une autre société, dessinez un schéma qui remonte jusqu’aux personnes physiques. La banque suit cette chaîne. Si aucune n’atteint 25 %, elle identifie les dirigeants qui occupent les postes de direction les plus élevés.
Origine des fonds
Flux avec justificatif
Une vente, un revenu professionnel ou un héritage se prouve par le document qui le montre : contrat de vente, facture, attestation de succession ou relevé bancaire d’origine.
Flux sans justificatif
Un dépôt sans explication fait demander des preuves en plus. Pour un dossier suivi par un partenaire, voyez combien de semaines compter pour l’ouverture du compte et prévoyez ce délai.
Étape 4 : basculer sans couper les paiements
Gardez l’ancien compte ouvert tant que le nouveau n’est pas activé et que tous les flux n’y arrivent pas.
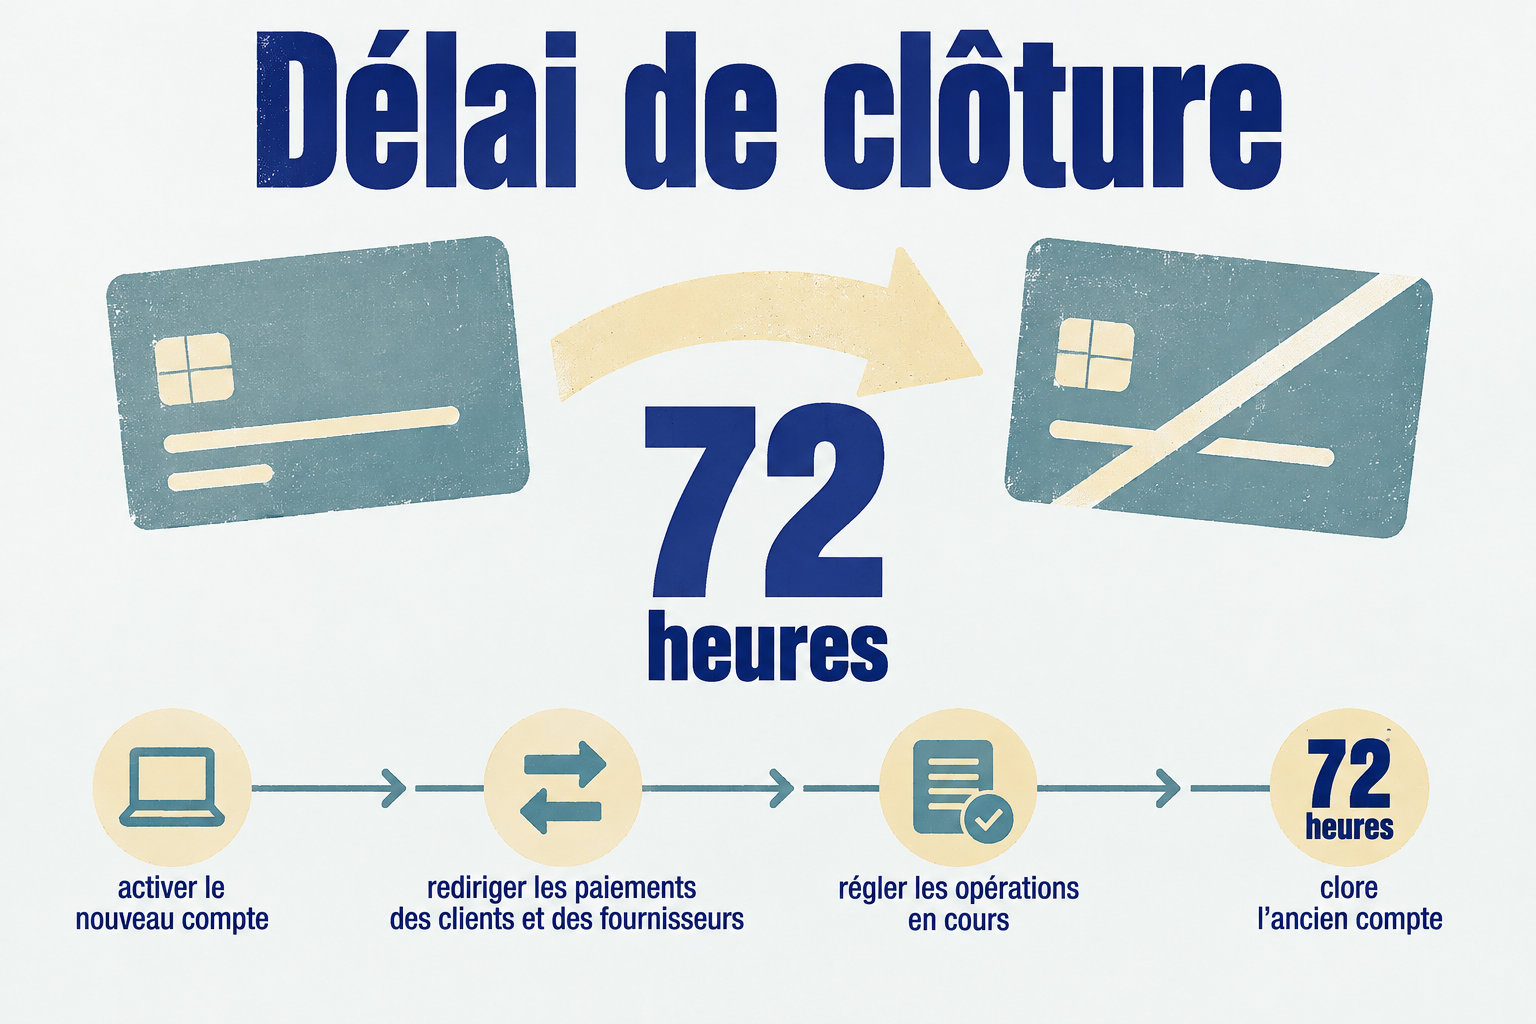
Redirigez les virements entrants et les prélèvements, puis fermez l’ancien compte seulement après vérification. Si vous hésitez encore sur le statut de la société, voyez le comparatif freezone, mainland et offshore.
Suivez cet ordre :
- Faites activer le nouveau compte.
- Prévenez clients et fournisseurs, en leur donnant les nouvelles coordonnées.
- Redirigez les virements entrants vers le nouveau compte.
- Supprimez les prélèvements automatiques de l’ancien compte.
- Remplacez les chèques remis à des tiers par un autre moyen de paiement.
- Détruisez les chèques non utilisés.
- Fermez l’ancien compte seulement après avoir vérifié que tous les flux arrivent au nouveau.
Les erreurs qui bloquent le dossier
La banque peut arrêter l’examen de votre dossier si elle ne comprend pas votre société. Elle doit aussi pouvoir vérifier qui la détient, et comprendre d’où vient l’argent et à quoi servira le compte.
Si une question reste sans réponse claire, le dossier s’arrête. Avant le dépôt, préparez une réponse écrite à chacune, avec la pièce qui la prouve.
Trois erreurs bloquent le plus souvent le dossier :
- Un envoi incomplet : chaque pièce manquante retarde le dossier. Envoyez tout d’un coup.
- Des noms ou adresses qui diffèrent entre licence, statuts et relevés : la banque ne peut plus vérifier qui détient la société. Pour vos bénéficiaires, voyez déclarer ses bénéficiaires effectifs avant l’envoi.
- Un paiement encore en attente sur l’ancien compte. Il bloque la clôture : attendez qu’il soit débité ou crédité.
Gardez l’ancien compte ouvert jusqu’à l’activation du nouveau. Basculez ensuite clients, virements et prélèvements, puis fermez l’ancien compte une fois que tous les flux arrivent au nouveau.
Votre prochain pas : vérifiez que la licence est valide et que les noms sont identiques sur tous les documents, puis déposez le dossier complet d’un seul envoi.
Foire aux questions
Combien de temps dure l’ouverture d’un compte professionnel à Dubaï ?
Pour le parcours numérique d’Emirates NBD, la vérification prend quelques jours après le dépôt des pièces. Ce délai suppose un dossier complet : chaque pièce manquante le rallonge, et sans signataire résident aux Émirats, ce parcours numérique n’est pas possible.
Quelles sont les principales banques à Dubaï pour une société ?
Les principales banques pour une société à Dubaï sont Emirates NBD, Dubai Islamic Bank et Mbank. Les trois ouvrent des comptes professionnels aux entreprises enregistrées aux Émirats. Vérifiez les conditions de chacune avant de déposer.
Une société de free zone peut-elle ouvrir un compte bancaire aux Émirats ?
Oui, une société de free zone peut ouvrir un compte aux Émirats, à condition d’avoir une licence commerciale valide.
Mbank accepte ces demandes, sous réserve de ses contrôles. Vérifiez la date de validité de votre licence avant de déposer le dossier.
Un non-résident peut-il ouvrir un compte professionnel à Dubaï ?
Oui, mais pas toujours par la voie en ligne. Chez Emirates NBD, le parcours numérique exige au moins un signataire résident des Émirats. Si aucun signataire ne réside aux Émirats, demandez à la banque quelle voie elle propose.