Aux Émirats, les particuliers ne paient pas d’impôt sur le revenu. Pourtant, les dividendes venus de Dubaï peuvent être imposés selon votre pays de résidence.
Qui les impose alors : les Émirats, la France ou les deux ? Cet article vous explique quel régime s’applique selon votre statut fiscal.
Les dividendes versés depuis Dubaï sont-ils taxés aux Émirats ?
Les dividendes perçus à titre personnel ne sont pas soumis à l’impôt émirien sur les sociétés. Cela vaut si le placement est fait à titre privé, sans licence commerciale et sans activité commerciale au sens de la loi émirienne.
Ce qui compte, donc, c’est le statut fiscal de la personne qui touche les dividendes, et non le simple fait de vivre à Dubaï.
Pour savoir si votre situation entre dans ce cas, consultez l’impôt sur le revenu des expatriés à Dubaï.
Si votre chiffre d’affaires lié à une activité aux Émirats dépasse 1 million AED sur une année civile, vous entrez dans l’impôt sur les sociétés, même si votre bénéfice reste sous 375 000 AED. Le taux est de 0 % jusqu’à 375 000 AED de revenu imposable, puis de 9 % sur la part au-dessus. Pour un freelance, voyez le calcul du chiffre d’affaires à partir de 1 million AED.
Où se trouve la résidence fiscale qui décide de l’imposition
Vivre à Dubaï ou y recevoir des dividendes ne suffit pas. Le critère principal est la présence : 183 jours sur 12 mois consécutifs.
Avec 90 jours, c’est possible si vous avez un permis émirien et un logement permanent ou une activité aux Émirats.
Le centre de vos intérêts compte aussi : famille, travail, lieu où vos biens sont gérés. Pour votre activité aux Émirats, voyez le guide complet sur l’impôt sur les sociétés.
Pour demander le certificat, voyez la page sur le statut de résident fiscal à Dubaï et réunissez ces pièces :
- Un passeport et un relevé officiel de vos entrées et sorties du pays.
- Pour un séjour de 90 à 182 jours, une carte d’identité émirienne, un permis de résidence, et une preuve d’emploi, d’activité ou de logement permanent.
- Pour un séjour de moins de 90 jours, des preuves du centre de vos intérêts personnels et financiers, ainsi que de votre logement permanent.
- Le traitement d’une demande complète prend en général 10 jours ouvrés.
Dividendes émiratis reçus par un résident fiscal de France
Si vous êtes résident fiscal de France et touchez des dividendes émiratis, la France les impose. Ils passent au PFU de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
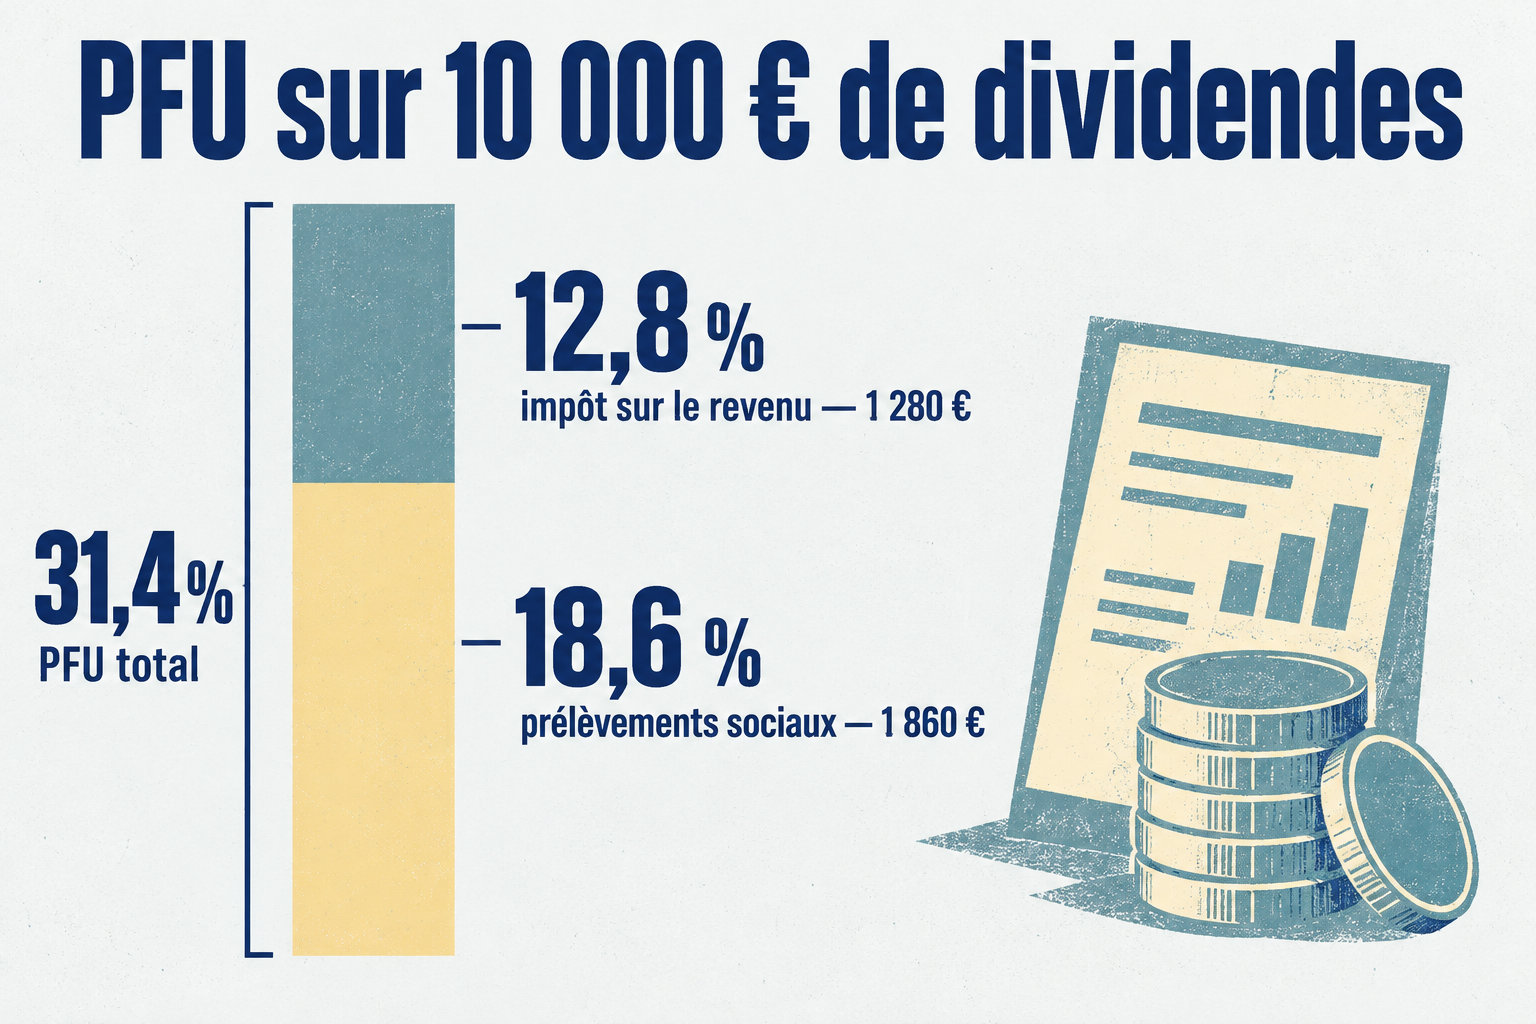
La convention attribue ces dividendes à votre État de résidence, donc à la France. La retenue émirienne étant de 0 %, il n’y a aucun crédit d’impôt à déduire en France. Pour la répartition, voyez la convention fiscale France-Émirats.
PFU ou barème progressif ?
Au PFU (taux forfaitaire, par défaut)
- Le prélèvement s’applique à la totalité des dividendes, sans abattement.
- Déclarez les montants en euros dans l’annexe 2047, cadre 2, puis reportez-les dans la 2042 ou la déclaration complémentaire.
Au barème progressif (sur option)
Calculez les deux options et gardez la plus favorable.
Dividendes français versés à un résident des Émirats
Un résident des Émirats qui touche des dividendes d’une société française subit une retenue française de 12,8 % depuis le 1er janvier 2026. La convention fiscale peut la réduire.
En pratique, l’article 8 de la convention réserve l’imposition de ces dividendes aux Émirats, où vous résidez. Pour savoir si la retenue française peut baisser, voyez les conditions de la convention sur les dividendes.
Si la participation est rattachée à un établissement stable ou à une base fixe en France, la règle des dividendes ne s’applique pas. Ce sont les règles sur les bénéfices d’entreprise ou les professions indépendantes qui s’appliquent, et la réduction de retenue décrite plus haut ne joue plus.
Pour prouver votre résidence, remplissez le formulaire 5000-FR-SD, visé par l’administration fiscale de votre État de résidence. Pour demander un remboursement, ajoutez le formulaire 5001-FR et les justificatifs des dividendes et de la retenue payée.
Un exemple de calcul : un résident français qui perçoit des dividendes émiratis
Prenons un résident français sans activité aux Émirats, qui reçoit des dividendes d’un placement personnel. Ces dividendes restent hors de l’impôt émirien sur les sociétés (l’impôt sur les bénéfices des entreprises), car ce n’est pas une activité commerciale.
La France impose ensuite ces dividendes au prélèvement forfaitaire unique (PFU), de 31,4 %. Si vous exercez une activité aux Émirats, voyez les exonérations d’impôt sur les sociétés à Dubaï avant de conclure.
Pour 10 000 € de dividendes imposés en France en 2026, le PFU prélève 3 140 € et laisse 6 860 € net. Le barème progressif est l’autre option.
| Critère | PFU (taux forfaitaire de 31,4 %) | Barème progressif avec abattement de 40 % |
|---|---|---|
| Base imposable | 10 000 € | 6 000 € |
| Impôt sur le revenu | 1 280 € | Calculé selon le barème de votre foyer |
| Prélèvements sociaux | 1 860 € | Ajoutés, 1 860 € sur les 10 000 € bruts |
| Total prélevé | 3 140 € | Impôt du foyer plus 1 860 € |
| Net perçu | 6 860 € | Dépend de votre foyer |
Que vérifier avant de percevoir des dividendes depuis Dubaï
Le statut fiscal se prouve par des faits, pas par une affirmation. Pour le seuil de 1 million AED (le dirham émirien), seul compte le chiffre d’affaires de votre activité commerciale ou professionnelle exercée aux Émirats, de janvier à décembre.
Vos salaires et placements, immobiliers compris, ne comptent pas dans ce seuil. Pour votre domicile fiscal français, en revanche, gardez les preuves de votre foyer, de vos séjours, de votre activité et de vos intérêts économiques.
Pour savoir si votre holding peut demander l’exemption de participation, voyez les conditions à remplir :
- Elle garde au moins 5 % des parts ou du capital pendant 12 mois sans interruption.
- Elle a droit à au moins 5 % des bénéfices distribuables et du produit de liquidation.
- La société détenue est soumise à un impôt similaire, à un taux d’au moins 9 %.
- La règle de zone franche vise les sociétés : elle ne s’applique pas toute seule à un particulier.
Les dividendes perçus à titre privé ne sont pas taxés aux Émirats. C’est votre pays de résidence fiscale qui les impose. Si c’est la France, vous les déclarez en France.
Avant de déclarer, vérifiez votre statut fiscal et faites-le valider par un conseiller fiscal.
Foire aux questions
Quel impôt sur les dividendes aux Émirats pour une personne physique ?
Pour une personne physique, l’impôt émirien sur les sociétés (l’impôt sur les bénéfices des entreprises) ne s’applique pas aux dividendes d’un placement personnel, tant que ce placement n’est ni sous licence commerciale ni une activité commerciale.
Comment est imposé un Français vivant à Dubaï ?
Un Français installé à Dubaï est imposé en France s’il y garde sa résidence fiscale. Dans ce cas, il déclare en France ses revenus étrangers, dividendes compris.
Si les deux pays le considèrent comme résident, la convention fiscale tranche selon des critères successifs.
Quel est le taux du PFU sur les dividendes en France ?
Le taux du PFU sur les dividendes en France est de 31,4 % depuis le 1er janvier 2026. Il se compose de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux.
Si vous êtes résident fiscal de France, c’est ce taux qui s’applique à vos dividendes, y compris ceux venus d’une société émirienne.
Faut-il déclarer en France des dividendes d’une société émirienne ?
Oui, si vous êtes résident fiscal de France. Les dividendes d’une société émirienne doivent alors être déclarés en France, même si aucun impôt n’a été retenu à Dubaï.
Vous les indiquez dans l’annexe 2047, puis vous les reportez dans votre déclaration de revenus.