Le volume des échanges financiers entre la France et les Émirats arabes unis a considérablement progressé, porté par une mobilité internationale croissante et des investissements transfrontaliers dynamiques.
Pourtant, l’opacité des frais de change et la lenteur des réseaux bancaires traditionnels transforment souvent un simple transfert en un parcours complexe et coûteux. Nous avons conçu ce guide pour vous aider à maîtriser chaque étape de la transaction, afin de déterminer précisément comment transférer des fonds vers Dubaï depuis la France avec une sécurité optimale et une efficacité tarifaire garantie.
- Transférer des fonds vers Dubaï depuis la France : panorama des solutions
- 3 étapes clés pour configurer votre premier envoi d’argent
- Réduire les coûts et maîtriser les taux de change
- Sécurité et justificatifs obligatoires pour les gros montants
Transférer des fonds vers Dubaï depuis la France : panorama des solutions
Le transfert vers Dubaï s’appuie sur le réseau SWIFT pour les banques classiques ou des protocoles numériques type Wise. Les frais varient de 0,5% à 3% selon la marge de change appliquée sur la paire EUR/AED, point de départ crucial pour comparer les prestataires.
La comparaison des prestataires mène directement à l’analyse des solutions bancaires et numériques.
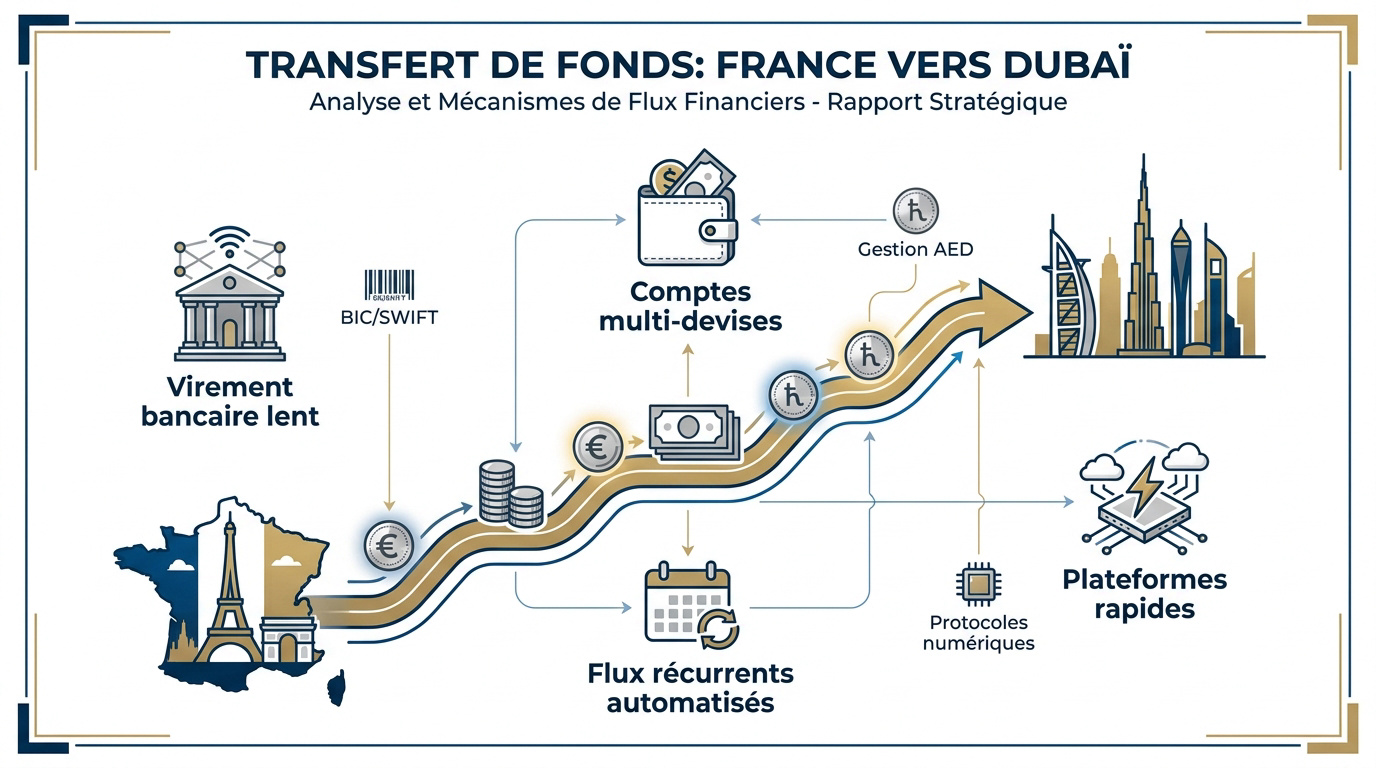
- Vitesse : 3-5 jours (banques) vs secondes/48h (plateformes).
- Change : Taux du marché vs marge bancaire jusqu’à 3%.
Virement bancaire classique ou plateformes de transfert en ligne
Les établissements traditionnels restent lents pour vos opérations. Les solutions en ligne offrent des tarifs plus compétitifs. C’est une alternative sérieuse aux réseaux historiques.
Un virement international prend souvent trois à cinq jours ouvrés. Pourtant, les plateformes numériques réduisent ce délai à quarante-huit heures. Cette rapidité transforme votre gestion de trésorerie.
Le code BIC/SWIFT sécurise l’acheminement des fonds vers les Émirats. Sans lui, la transaction risque un rejet bancaire immédiat. Vérifiez scrupuleusement ces identifiants avant de valider.
Gestion des comptes multi-devises pour les flux récurrents
Détenir une balance locale évite les conversions multiples. C’est une stratégie efficace pour limiter les pertes de change. Vous optimisez ainsi chaque dirham (AED) reçu.
Programmez vos transferts quand le taux EUR/AED est favorable. Les outils modernes fixent des seuils d’exécution automatiques. Cela simplifie vos flux et garantit un contrôle total.
Consultez nos conseils sur la gestion financière aux Émirats pour faciliter vos transactions.
3 étapes clés pour configurer votre premier envoi d’argent
Une fois la solution choisie, il convient de respecter un protocole rigoureux pour valider votre première opération en toute sérénité.
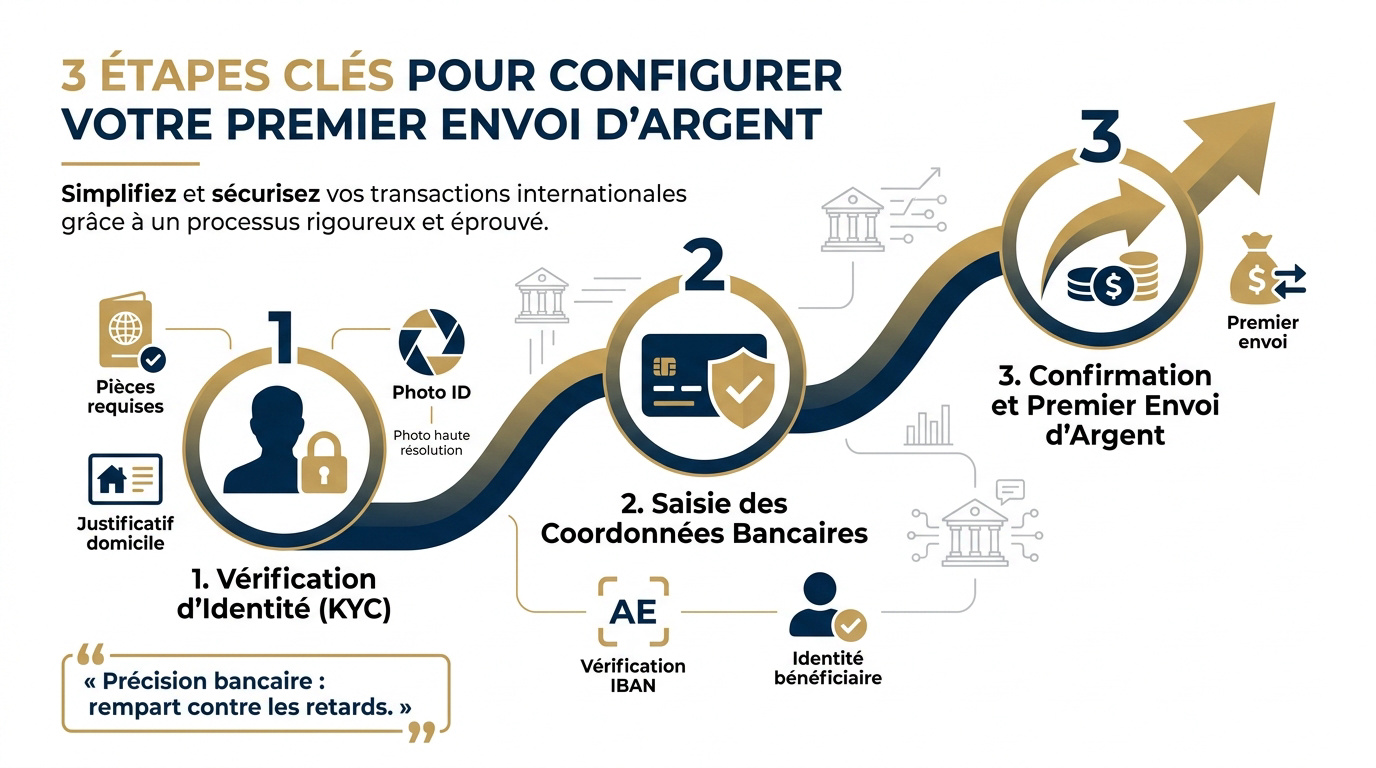
Ouverture de compte et vérification de conformité KYC
La procédure KYC (Know Your Customer) est une obligation légale. Elle vise à prévenir la fraude financière. Chaque utilisateur doit s’y soumettre avant tout envoi de fonds.
Listez les pièces requises pour la validation. Prévoyez une copie de votre passeport et un justificatif de domicile récent. Une photo d’identité en haute résolution est souvent demandée.
Voici les documents indispensables à votre dossier :
- Passeport valide
- Justificatif de résidence de moins de trois mois
- Preuve de l’origine des revenus
Le respect strict de ces étapes garantit la sécurité de vos actifs et la fluidité de vos futures transactions internationales.
Saisie des coordonnées bancaires et vérification de l’IBAN
L’IBAN émirati possède une structure spécifique. Il commence par le code pays AE. Vérifiez scrupuleusement chaque chiffre pour éviter une erreur de routage coûteuse.
Validez l’identité du bénéficiaire final. Le nom doit correspondre exactement aux registres bancaires. Une simple lettre manquante peut bloquer vos fonds pendant plusieurs semaines.
La précision lors de la saisie des coordonnées bancaires est le premier rempart contre les délais de traitement imprévus et les frais de rejet.
Une erreur d’un seul caractère sur l’IBAN ou le nom du bénéficiaire peut entraîner un blocage prolongé de vos capitaux.
Réduire les coûts et maîtriser les taux de change
Au-delà de l’aspect technique, la maîtrise des paramètres financiers permet de réaliser des économies substantielles sur chaque transaction.
Impact du taux réel face aux marges bancaires
Distinguez le taux interbancaire du taux commercial. Les banques ajoutent souvent une marge invisible. Cette différence impacte directement le montant final reçu à Dubaï.
Identifiez les frais cachés lors de la conversion. Certaines institutions annoncent « zéro commission » mais dégradent le taux. Soyez vigilant sur le coût réel de l’opération.
| Type de prestataire | Marge de change | Frais fixes | Rapidité |
|---|---|---|---|
| Banque traditionnelle | Élevée (Spread important) | Variables et élevés | 1 à 5 jours |
| Néo-banque | Faible (Taux moyen) | Réduits | Instantané à 24h |
| Courtier spécialisé | Compétitive | Transparents | Rapide |
Stratégies pour minimiser les commissions de transaction
Analysez les frais d’émission et de réception. Les banques correspondantes prélèvent parfois des taxes intermédiaires. Choisissez l’option OUR ou SHA avec discernement. Cela évite les mauvaises surprises à l’arrivée des fonds.
Regroupez vos transferts pour limiter les commissions fixes. Un gros virement coûte moins cher que plusieurs petits envois.
Une gestion optimisée facilite grandement votre transfert de résidence fiscale. Anticipez ces flux financiers avec précision. La transparence des coûts reste votre meilleure alliée.
Sécurité et justificatifs obligatoires pour les gros montants
Pour les volumes importants, la conformité devient le pilier central de la réussite de votre transfert international.
Préparation du dossier pour justifier l’origine des fonds
La lutte contre le blanchiment impose des règles strictes. Vous devez prouver la provenance licite de votre argent. Les banques bloquent systématiquement les fonds suspects.
Préparez vos justificatifs en amont. Un acte de vente immobilière ou un bulletin de salaire suffit généralement. Les dividendes d’une société sont aussi acceptés. Fournissez des documents clairs et traduits si nécessaire.
Actes de vente immobilière, bulletins de salaire ou certificats de dividendes de société.
Optimisez la gestion de votre patrimoine aux Émirats dès maintenant. Anticipez chaque étape administrative.
Délais de réception et garanties de protection financière
Les protocoles de cryptage protègent vos données sensibles. Les transactions internationales utilisent des standards de sécurité bancaire élevés. Votre capital est ainsi préservé des cybermenaces.
Respectez les plafonds imposés par votre banque. Une limite trop basse peut entraver un achat important. Contactez votre conseiller pour augmenter temporairement vos capacités d’envoi.
La sécurité d’un transfert repose autant sur le choix du canal que sur la solidité de votre dossier justificatif.
Transférer des fonds vers Dubaï depuis la France : les étapes clés garantissent la pérennité de vos projets d’investissement.
Maîtriser comment transférer des fonds vers Dubaï depuis la France exige de comparer les prestataires, de valider vos codes IBAN/SWIFT et de justifier l’origine de vos capitaux. En optimisant vos frais de change dès aujourd’hui, vous sécurisez la croissance de votre patrimoine émirati. Assurez dès maintenant la fluidité de vos transactions internationales.
FAQ
Quelles sont les solutions recommandées pour effectuer un virement vers Dubaï ?
Pour transférer vos capitaux vers les Émirats arabes unis, vous disposez de deux options principales : les établissements bancaires traditionnels utilisant le réseau SWIFT ou les plateformes numériques spécialisées comme Wise ou MoneyGram. Si les banques offrent une sécurité institutionnelle, les solutions en ligne se distinguent par des frais souvent plus compétitifs et des délais de traitement réduits.
Le choix de votre prestataire doit s’appuyer sur une analyse rigoureuse du taux de change appliqué et des commissions de transfert. Nous vous suggérons de privilégier les structures offrant une transparence totale sur le taux moyen du marché afin d’optimiser le montant final reçu en dirhams (AED).
Quel est le délai moyen pour que les fonds parviennent aux Émirats ?
La rapidité d’exécution dépend essentiellement du canal de transfert sélectionné. Un virement international classique via le circuit bancaire standard requiert généralement un délai de trois à cinq jours ouvrés. Cette durée s’explique par les vérifications nécessaires au sein de la chaîne des banques correspondantes.
À l’inverse, les plateformes technologiques modernes permettent une mise à disposition des fonds beaucoup plus agile, souvent en moins de quarante-huit heures, voire en quelques secondes pour certains opérateurs. Cette fluidité est un atout majeur pour la gestion de votre trésorerie ou la finalisation rapide d’une acquisition immobilière à Dubaï.
Comment se présente la structure d’un IBAN émirati ?
L’IBAN aux Émirats arabes unis répond à une norme stricte de 23 caractères. Il débute impérativement par le code pays « AE », suivi de deux chiffres de contrôle, de trois caractères identifiant l’institution bancaire, et se termine par une série de seize chiffres correspondant au numéro de compte spécifique du bénéficiaire.
Une vigilance absolue est requise lors de la saisie de ces coordonnées. La moindre imprécision dans cette suite alphanumérique peut entraîner un rejet de la transaction par les systèmes de compensation automatique, occasionnant des délais de régularisation et des frais bancaires supplémentaires.
Quels justificatifs sont nécessaires pour valider un transfert important ?
Dans le cadre des protocoles de conformité KYC (Know Your Customer) et de lutte contre le blanchiment, les institutions exigent des preuves tangibles de l’origine de vos fonds. Pour des montants significatifs, vous devrez fournir des documents officiels tels qu’un acte de vente immobilière, un bulletin de salaire, ou un procès-verbal de distribution de dividendes.
Nous vous conseillons de préparer votre dossier documentaire en amont afin de garantir la fluidité de l’opération. La clarté et la validité de vos pièces justificatives sont les garants d’une validation rapide par les services de conformité, évitant ainsi tout blocage administratif de vos capitaux.
Comment interpréter la différence entre les options de frais OUR et SHA ?
Le choix entre les codes OUR et SHA détermine la répartition des coûts de transaction. L’option OUR signifie que vous, en tant qu’émetteur, prenez en charge l’intégralité des frais, garantissant ainsi au destinataire la réception du montant exact prévu. C’est l’option à privilégier pour le règlement de factures précises.
L’option SHA (Shared) répartit les frais : vous réglez les commissions de votre banque d’origine, tandis que le bénéficiaire supporte les éventuels frais des banques intermédiaires et de sa propre banque à Dubaï. Cette modalité est fréquemment appliquée par défaut dans les échanges standards, mais elle peut réduire légèrement le montant crédité sur le compte de destination.