La convention fiscale de 1989 entre la France et les Émirats garantit une imposition nulle sur les revenus locaux sous réserve d’une résidence effective et documentée. Pourtant, entre la complexité des juridictions multiples et les exigences de substance économique, une erreur de structuration peut transformer votre mobilité en une impasse fiscale coûteuse.
Nous analysons ici les leviers fondamentaux de la gestion de patrimoine pour expatriés à Dubaï afin de sécuriser vos actifs transfrontaliers et d’optimiser votre transmission internationale. Nous allons faire le point sur les stratégies de protection et les solutions de financement personnalisées adaptées à votre profil.
- Gestion de patrimoine pour expatriés à Dubaï : cadre fiscal et conventionnel
- 3 étapes pour neutraliser les effets de l’Exit Tax
- Structuration des actifs financiers via le prisme luxembourgeois
- Comment sécuriser sa transmission dans un contexte international ?
- Valorisation des revenus professionnels en zone franche émirienne
- Anticipation du retour en France et leviers de l’impatriation
Gestion de patrimoine pour expatriés à Dubaï : cadre fiscal et conventionnel
La convention fiscale de 1989 entre la France et les Émirats garantit une imposition nulle sur les revenus locaux sous réserve de résidence effective. La structuration via des testaments DIFC et l’anticipation de l’Exit Tax sécurisent le patrimoine international.
La convention France-Émirats de 1989 prime sur le droit interne français pour prévenir toute double imposition des résidents effectifs.
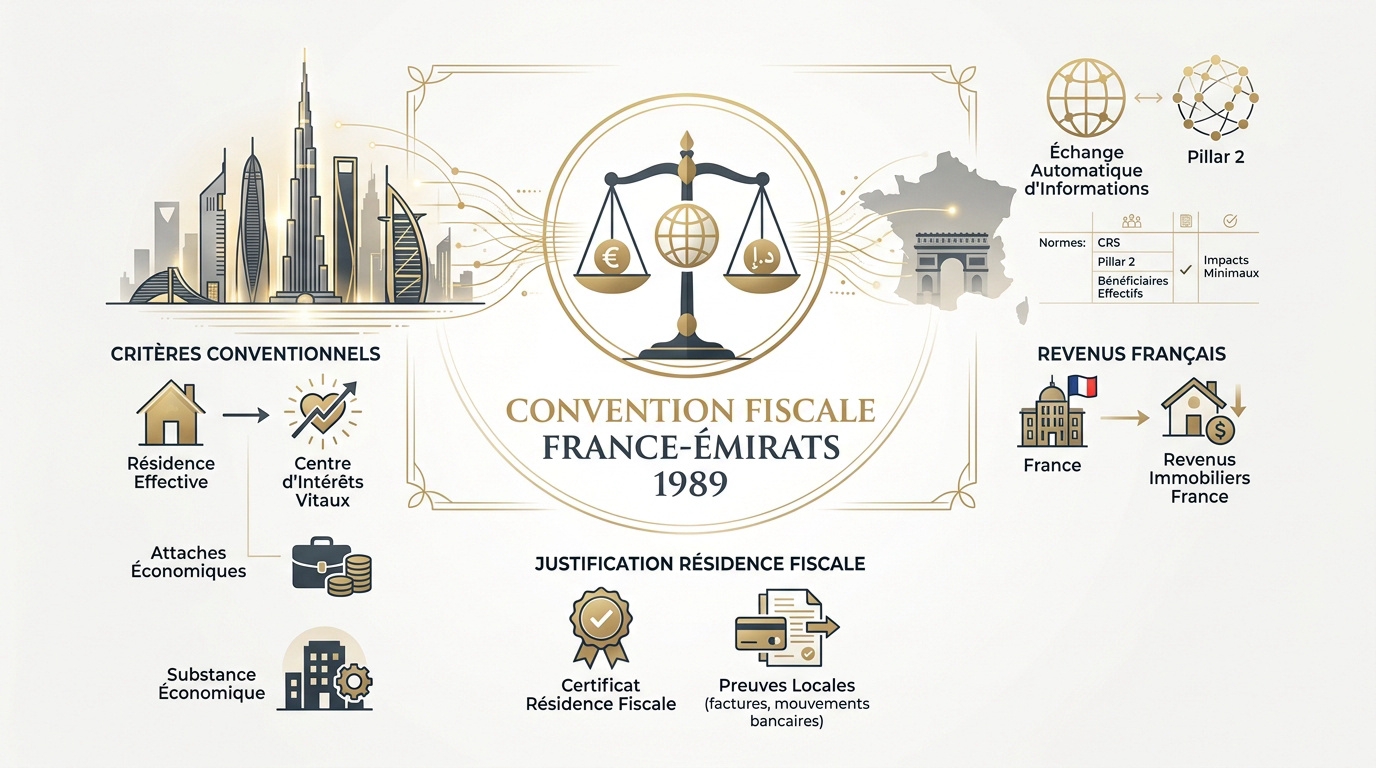
Analyse des critères de la convention fiscale de 1989
Ce traité bilatéral est le pilier de votre sécurité juridique. Il prime systématiquement sur le droit interne français. Son application stricte écarte tout risque de double imposition pour les résidents réels.
Le foyer permanent d’habitation demeure le critère prioritaire. Votre centre des intérêts vitaux doit se situer aux Émirats. L’administration française examine minutieusement la réalité de vos attaches économiques locales.
Vos revenus immobiliers français sont spécifiques. Les loyers perçus en France restent imposables dans l’Hexagone. Ils suivent alors le barème propre aux non-résidents.
Justification de la résidence fiscale auprès de l’administration
Vous devez anticiper le coût de la vie pour expatrié à Dubaï en 2026 pour justifier votre installation. Présentez votre certificat de résidence fiscale émirien. Comprenez les raisons de déménager et vivre à Dubaï pour documenter votre dossier.
La cohérence de vos factures de consommation locale et de vos mouvements bancaires constitue votre meilleur bouclier contre une requalification fiscale.
Signalez officiellement votre changement de situation au centre des impôts. Votre statut de non-résident nécessite une validation formelle. Archivez précieusement chaque échange écrit avec votre inspecteur référent.
Impact des normes Pillar 2 et de l’échange automatique d’informations
L’échange automatique de données bancaires est désormais une réalité opérationnelle. Vos soldes de comptes sont transmis annuellement aux autorités fiscales françaises compétentes.
| Norme | Impact Patrimonial | Niveau de Transparence |
|---|---|---|
| CRS | Déclaration des comptes bancaires | Total et automatique |
| Pillar 2 | Impôt minimum mondial de 15% | Standardisation fiscale |
| Registre des bénéficiaires | Identification des détenteurs réels | Accès administratif direct |
Les holdings locales doivent désormais justifier d’une substance économique réelle. Cette obligation légale rend les structures vides totalement inefficaces. La transparence accrue redéfinit les standards de conformité internationale.
3 étapes pour neutraliser les effets de l’Exit Tax
Après avoir sécurisé votre statut de résident, vous devez impérativement gérer le verrou fiscal français posé lors de votre départ définitif.
Déclaration des plus-values latentes et titres concernés
Identifiez précisément vos seuils de détention de capital. La taxe s’applique si vous détenez plus de 50% des bénéfices sociaux. Cela concerne aussi les patrimoines mobiliers importants.
Listez vos actifs financiers taxables comme les actions ou les parts de sociétés. Il est utile de transférer votre patrimoine aux Émirats en respectant scrupuleusement les étapes clés.
Expliquez le calcul de l’impôt théorique. Il se base sur la valeur des titres au jour du départ. Les gains non réalisés sont alors figés fiscalement.
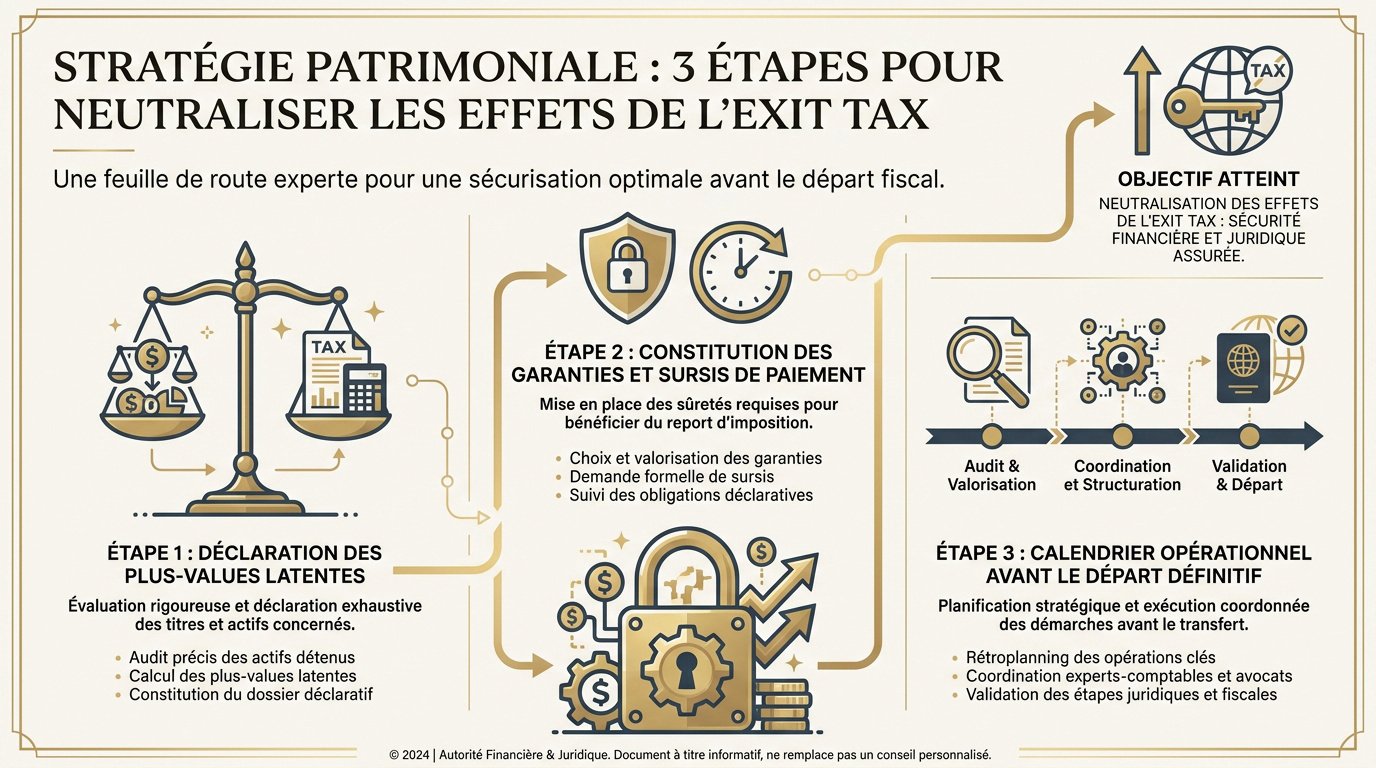
Constitution des garanties et sursis de paiement
Présentez les options pour obtenir le sursis de paiement. Le départ vers Dubaï nécessite souvent la désignation d’un représentant fiscal. C’est une étape administrative lourde.
Pour Dubaï, le sursis n’est pas automatique. Vous devez déposer le formulaire n°2074-ETD au moins 90 jours avant votre transfert.
Détaillez les sûretés acceptées par le fisc français. Le nantissement de contrats ou d’actions est fréquent. Ces garanties assurent le recouvrement futur de la créance fiscale.
Précisez les obligations déclaratives annuelles. Vous devez remplir le formulaire 2074-ETSL chaque année. L’omission de cette formalité entraîne l’exigibilité immédiate de l’impôt.
Calendrier opérationnel avant le départ définitif
Optimiser sa gestion de patrimoine pour expatriés à Dubaï demande une rigueur chronologique absolue pour éviter une imposition immédiate à 31,4 % en 2026.
- T-12 mois : Audit patrimonial complet.
- T-6 mois : Valorisation des titres concernés.
- T-3 mois : Dépôt du dossier de garanties.
Anticipez les arbitrages de portefeuille nécessaires. Vendre certains actifs avant le départ peut réduire l’assiette taxable. Consultez votre conseiller financier pour optimiser ces mouvements.
Coordonnez les interventions des experts juridiques. Les avocats français et émiriens doivent travailler ensemble. Cette synergie évite les erreurs de procédure coûteuses.
Structuration des actifs financiers via le prisme luxembourgeois
Une fois les contraintes de départ maîtrisées, l’enjeu se déplace vers l’optimisation de vos placements via des enveloppes internationales robustes.
Conservation de l’antériorité fiscale des contrats existants
Il est possible de migrer vers une assurance-vie luxembourgeoise. Ce mécanisme de transfert préserve vos avantages fiscaux liés à la durée. C’est une stratégie patrimoniale majeure.
Maintenez les bénéfices de détention malgré l’expatriation. La fiscalité du pays de résidence s’appliquera lors des rachats. Le Luxembourg offre une neutralité fiscale totale pour les non-résidents.
Consultez nos experts pour la gestion de fortune familiale aux Émirats. Précisez bien vos conditions de non-résidence au Grand-Duché. Nous validons chaque étape juridique.
Avantages de l’enveloppe luxembourgeoise en expatriation
Le triangle de sécurité luxembourgeois protège vos avoirs. Ils sont ségrégués auprès d’une banque dépositaire indépendante. C’est la protection la plus forte en Europe pour l’épargnant averti.
Les avoirs sont légalement ségrégués entre la compagnie d’assurance, la banque dépositaire et le régulateur (CAA).
La flexibilité luxembourgeoise permet d’intégrer des actifs non cotés et du private equity au sein d’un contrat d’assurance-vie haut de gamme.
L’enveloppe s’adapte à vos futurs changements de pays. C’est un outil idéal pour le nomade mondial. La portabilité reste totale.
Pilotage multi-devises et protection contre le risque de change
Structurez vos comptes en dollars et dirhams. Une seule police peut héberger plusieurs devises simultanément. Cela simplifie grandement la gestion de vos flux financiers internationaux.
Mettez en place des stratégies de couverture efficaces. Le risque de change peut éroder votre capital. Sécurisez votre pouvoir d’achat en diversifiant vos expositions monétaires mondiales.
Gérez les revenus provenant de zones géographiques variées. Centralisez vos dividendes et intérêts directement au Luxembourg. Cette centralisation facilite le suivi global de votre fortune personnelle.
Comment sécuriser sa transmission dans un contexte international ?
La croissance de vos actifs financiers doit s’accompagner d’une réflexion profonde sur leur transmission, surtout dans un cadre juridique étranger.
Spécificités des testaments DIFC et ADGM
Pour optimiser sa gestion de patrimoine pour expatriés à Dubaï, vous devez choisir entre le testament et succession au DIFC ou à l’ADGM. Le cadre du DIFC gère le probate en interne pour Dubaï, tandis que l’ADGM s’appuie sur le département judiciaire d’Abu Dhabi. Cette distinction est capitale pour la transmission de votre patrimoine local.
Sans testament spécifique enregistré, la loi locale s’applique par défaut sur vos actifs. Les non-musulmans doivent impérativement enregistrer leurs volontés au DIFC pour écarter l’application automatique de la charia.
La procédure d’enregistrement exige une rigueur absolue. Vous devez fournir des documents officiels traduits et légalisés. Un avocat spécialisé doit valider la conformité de l’acte final pour garantir sa pleine exécution.
Utilisation des fondations et trusts pour la protection familiale
Les fondations constituent des structures de détention indirecte performantes. Elles permettent de séparer juridiquement la propriété du contrôle effectif. C’est un outil puissant pour protéger durablement vos proches vulnérables.
Ces entités de droit émirien assurent la pérennité de votre patrimoine professionnel. En tant que fondateur, vous gardez un droit de regard sur la gestion globale. La confidentialité offerte par ces registres privés est également un atout majeur.
Toutefois, restez vigilants sur la reconnaissance fiscale française. Ces outils sont scrutés de près par Bercy. Assurez-vous donc de respecter scrupuleusement les obligations de déclaration annuelle obligatoires.
Risques liés à l’absence de convention successorale
L’absence de stratégie expose vos héritiers à des situations de double imposition sévères. La France taxe souvent les actifs mondiaux de ses résidents fiscaux. Vos successeurs pourraient subir une pression fiscale française insupportable.
Anticipez dès maintenant les conflits de lois internationales. Le domicile du défunt détermine généralement la règle applicable aux biens meubles. La localisation des biens immobiliers complique encore la situation juridique globale.
Nous préconisons des solutions de prévoyance adaptées à votre mobilité. Une assurance décès peut couvrir les éventuels droits de mutation. Cela évite la vente forcée de vos actifs familiaux stratégiques.
Valorisation des revenus professionnels en zone franche émirienne
Au-delà de la transmission, la structuration de votre activité professionnelle actuelle reste le moteur principal de votre enrichissement aux Émirats.
Comparatif des zones DIFC, ADGM et DMCC
Orientez le choix de votre juridiction selon votre activité spécifique. Consultez nos services dédiés ou parcourez notre blog pour affiner votre stratégie d’implantation.
Examinez les coûts de structure annuels. Chaque zone franche a ses propres exigences de licence. Le DMCC est idéal pour le commerce de matières premières.
Analysez l’écosystème de chaque centre financier. Le DIFC attire les banques et fonds d’investissement. L’ADGM se concentre sur les technologies financières et les actifs numériques.
Services financiers, gestion d’actifs et Fintech. Cadre juridique de Common Law premium.
Négoce de matières premières, or, diamants et crypto-actifs. Écosystème commercial dynamique.
Statut de Qualifying Free Zone Person et substance économique
Définissez les critères du taux à 0%. Le statut de Qualifying Free Zone Person est très encadré. Il faut générer des revenus éligibles uniquement.
L’audit fiscal aux Émirats devient une réalité pour vérifier que la direction effective de votre société se situe bien sur le territoire.
Une conformité fiscale rigoureuse est désormais indispensable. Cette procédure assure la validation annuelle de votre substance économique réelle pour maintenir vos avantages.
Configuration des flux et accès au crédit Lombard
Utilisez vos actifs en garantie. Le crédit Lombard permet d’obtenir des liquidités immédiates. Vous ne vendez pas vos positions financières de long terme.
L’ouverture d’un compte bancaire aux Émirats est le premier pas. Ouvrir un compte Wio Bank Business facilite grandement ce levier financier.
Gerez la trésorerie excédentaire efficacement. Placez vos fonds dormants sur des supports de court terme. Optimisez chaque dirham généré par votre activité locale.
Anticipation du retour en France et leviers de l’impatriation
Enfin, une gestion de patrimoine réussie à Dubaï prévoit toujours les modalités d’un éventuel retour en France pour en maximiser les avantages.
Préparation du régime de l’article 155 B avant le transfert
Vérifiez votre éligibilité au régime impatrié. Vous ne devez pas avoir été résident français récemment. Cette condition de non-résidence est strictement de cinq ans.
Chiffrez l’exonération sur vos revenus du travail. La prime d’impatriation peut être totalement défiscalisée. Les revenus du capital étranger bénéficient aussi d’un abattement de 50%. C’est un levier financier majeur pour votre retour.
Planifiez la durée des avantages fiscaux. Le dispositif s’applique généralement pendant huit années consécutives. Anticipez cette fin de cycle dès votre arrivée.
Calendrier opérationnel vingt-quatre mois avant le retour
- T-24 : Audit des structures locales
- T-12 : Liquidation des entités inutiles
- T-6 : Transfert des fonds
Organisez la restructuration de vos sociétés émiriennes. Clôturez les comptes bancaires locaux devenus inutiles. Assurez-vous que tous les impôts locaux sont payés.
Réévaluez votre stratégie immobilière à Dubaï. Vendre avant de redevenir résident français peut être judicieux. Évitez ainsi la taxation des plus-values en France.
Déclaration des avoirs étrangers et conformité bancaire
Recensez vos obligations déclaratives obligatoires. Le formulaire 3916 concerne tous vos comptes étrangers. Ne pas les déclarer expose à de lourdes amendes.
Préparez les justificatifs d’origine des fonds. Les banques françaises demandent des preuves de vos revenus émiratis. La transparence est la clé d’un rapatriement serein.
Pour optimiser sa gestion de patrimoine pour expatriés à Dubaï, vous devez maîtriser la fiscalité de votre entreprise émiratie. Évitez les erreurs classiques de déclaration.
Une gestion de patrimoine pour expatriés à Dubaï performante repose sur la maîtrise de la convention de 1989, l’anticipation rigoureuse de l’Exit Tax et la sécurisation successorale via le DIFC. Agissez dès aujourd’hui pour pérenniser vos actifs transfrontaliers et garantir votre sérénité financière. Votre excellence patrimoniale mérite une expertise sans compromis.
FAQ
Comment s’applique la convention fiscale entre la France et les Émirats arabes unis pour un expatrié à Dubaï ?
La convention fiscale bilatérale signée le 19 juillet 1989 constitue le socle juridique de votre protection contre la double imposition. Ce traité prime sur le droit interne français et définit précisément les modalités d’imposition selon la nature de vos revenus, garantissant une prévisibilité essentielle à la gestion de votre patrimoine international.
Pour bénéficier de ce cadre protecteur, vous devez justifier d’une résidence fiscale effective aux Émirats, établie selon des critères de départage stricts tels que le foyer d’habitation permanent ou le centre de vos intérêts vitaux. Nous vous accompagnons dans la sécurisation de ce statut pour neutraliser toute velléité de requalification par l’administration fiscale française.
Quelles sont les règles d’imposition sur les revenus immobiliers français pour les résidents de Dubaï ?
Conformément à l’article 5 de la convention franco-émirienne, les revenus issus de biens immobiliers demeurent imposables dans l’État où les actifs sont situés. En tant que résident à Dubaï, vos loyers perçus en France restent donc soumis à l’impôt dans l’Hexagone, généralement selon le barème des non-résidents.
Il est impératif de maintenir une déclaration rigoureuse auprès du Service des impôts des particuliers non-résidents (DINR). Nos experts vous aident à structurer ces revenus et à anticiper l’impact de l’Impôt sur la Fortune Immobilière (IFI), qui s’applique également aux actifs situés sur le territoire français.
Comment protéger sa succession et éviter l’application de la charia aux Émirats ?
Dans un contexte international, l’absence de dispositions spécifiques entraîne l’application par défaut de la loi locale en matière successorale. Pour les non-musulmans, il est crucial d’enregistrer un testament auprès du DIFC (Dubai International Financial Centre) ou de l’ADGM afin de garantir le respect de vos volontés et la protection de vos héritiers.
Nous préconisons également l’utilisation de structures de détention indirecte, telles que les fondations de droit émirien, pour assurer la pérennité du patrimoine professionnel. Ces outils offrent une confidentialité accrue et permettent de dissocier la propriété du contrôle, sécurisant ainsi la transmission intergénérationnelle de vos actifs mondiaux.
Quels sont les avantages d’une assurance-vie luxembourgeoise pour un expatrié à Dubaï ?
L’enveloppe luxembourgeoise est l’outil de prédilection pour le pilotage de votre fortune transfrontalière grâce à sa neutralité fiscale totale et sa portabilité exceptionnelle. Elle vous permet de conserver l’antériorité fiscale de vos contrats tout en accédant à une gamme d’investissements étendue, incluant le private equity et les actifs non cotés.
Ce dispositif repose sur le « triangle de sécurité », garantissant une ségrégation de vos avoirs auprès d’une banque dépositaire pour une protection maximale. Vous bénéficiez ainsi d’une gestion multi-devises optimisée, essentielle pour neutraliser le risque de change entre le dollar, le dirham et l’euro au sein d’une structure unique et robuste.
Quelles sont les formalités fiscales à anticiper avant un retour définitif en France ?
Le retour en France nécessite une préparation minutieuse, idéalement vingt-quatre mois avant le transfert, pour activer les leviers du régime des impatriés (article 155 B). Ce dispositif offre une exonération partielle des revenus du travail et du capital étranger pendant huit ans, sous réserve de ne pas avoir été résident français durant les cinq années précédant votre retour.
Vous devrez également satisfaire aux obligations de transparence, notamment via la déclaration des comptes étrangers (formulaire 3916) et la justification de l’origine des fonds. Notre cabinet coordonne l’audit de vos structures locales et la liquidation des entités inutiles pour assurer une transition fluide et conforme aux exigences de conformité bancaire française.