Beaucoup d’expatriés découvrent à Dubaï qu’ouvrir un compte bancaire n’est pas toujours simple, surtout quand on n’a pas encore de titre de séjour.
Quelle banque choisir, et peut-on ouvrir un compte sans être résident ? Cet article compare les banques elles-mêmes sur l’accès pour un non-résident, les types de comptes, les frais, la sécurité et la fiabilité.
Laquelle choisir selon ton statut, tes devises et ton budget
Si vous n’êtes pas résident, commencez par les comptes d’épargne ouverts aux non-résidents, comme ceux d’Emirates NBD, de FAB ou d’ADIB. Pour monter votre dossier, voyez l’ouverture de compte bancaire aux Émirats.
Si vous êtes résident, Mashreq NEO peut convenir : son coût suit votre salaire ou votre solde. Faites confirmer par écrit les pièces et les frais de votre profil, car les conditions varient selon la banque et le produit.
Ce tableau compare quatre banques sur leur accès pour un non-résident, leur type de compte et la protection de vos dépôts.
| Critère | Emirates NBD | FAB | ADIB | Mashreq NEO |
|---|---|---|---|---|
| Accès pour un non-résident | Oui, compte d’épargne | Oui, compte d’épargne | Oui, compte d’épargne islamique | Non, réservé aux résidents |
| Type de compte | Épargne | Épargne | Épargne islamique | Banque numérique |
| Protection des dépôts | Régime prévu par la loi, sans plafond fixé | Régime prévu par la loi, sans plafond fixé | Régime prévu par la loi, sans plafond fixé | Régime prévu par la loi, sans plafond fixé |
Emirates NBD : le choix général pour un résident à salaire domicilié
Le compte courant standard d’Emirates NBD est réservé aux résidents. Il est tenu en dirhams (AED), la monnaie des Émirats, et comprend un chéquier et une carte de débit.
Son ouverture est gratuite, et la carte de débit n’a pas de frais mensuels.
Le coût mensuel dépend de votre salaire ou de votre solde. Pour ne rien payer, versez un salaire d’au moins 5 000 AED par mois sur ce compte, ou gardez un solde moyen d’au moins 3 000 AED.
Sous ce seuil, sans salaire versé ici, 26,25 AED sont prélevés chaque mois.
Le compte d’épargne Emirates NBD est ouvert aux non-résidents. Il est tenu en dirhams et rapporte 0,20 % par an, calculé sur votre solde mensuel minimal et versé deux fois par an.
Préparez un passeport avec la page du visa, un justificatif d’adresse, une lettre de référence de votre banque dans votre pays et des relevés récents.
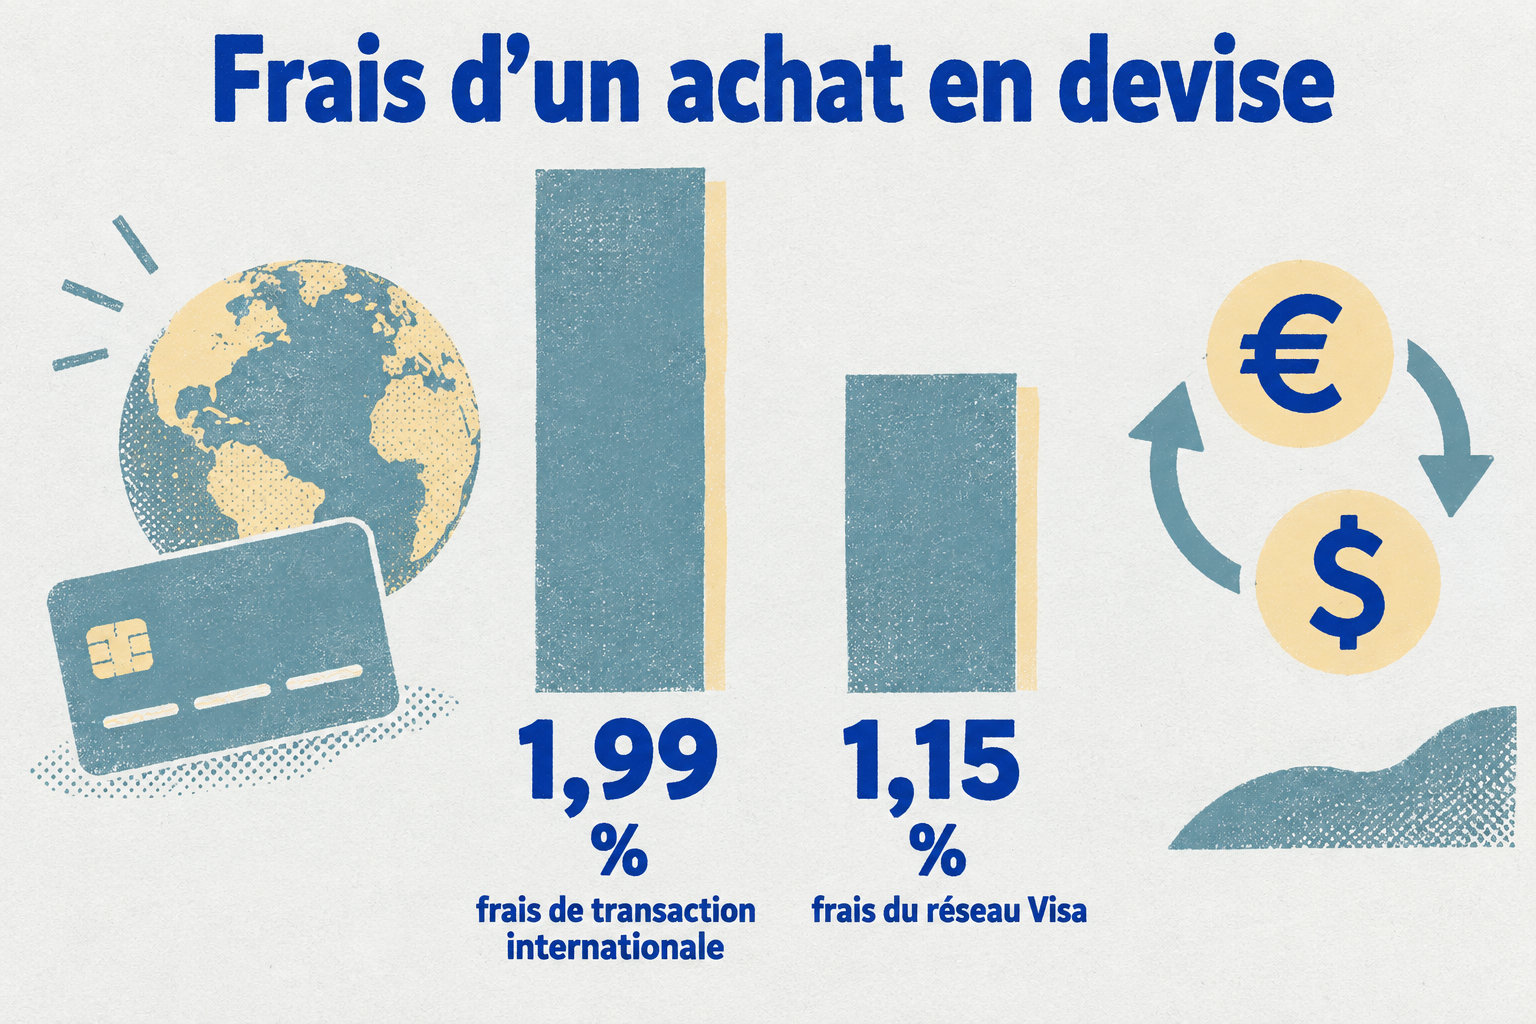
Pour un achat en devise étrangère avec la carte, comptez 1,99 % de frais de transaction, environ 1,15 % de frais de réseau Visa, et parfois une marge de conversion du commerçant.
FAB : la plus clairement ouverte aux non-résidents
FAB ouvre son compte d’épargne personnel aux non-résidents âgés d’au moins 18 ans. Il faut garder chaque mois un solde minimum de 3 000 AED, ou l’équivalent dans une autre devise.
Pour ouvrir le compte, préparez le formulaire rempli, un passeport valide et une preuve de revenus. FAB peut demander des pièces en plus selon votre dossier, donc demandez la liste exacte avant de déposer.
Depuis l’étranger, seul le compte d’épargne FAB est ouvert. Voici ce qui exige d’être installé aux Émirats :
- Le compte iSave demande de résider aux Émirats et d’avoir une Emirates ID valide.
- Les cartes FAB demandent aussi une Emirates ID valide.
- La carte Standard permet 15 000 AED de retrait par jour, la Platinum 20 000 AED.
- Pour vos impôts aux Émirats, voyez ce que les expatriés doivent savoir sur l’impôt à Dubaï.
Mashreq NEO : une banque numérique pour les résidents qui remplissent le seuil
Mashreq NEO est une banque numérique réservée aux résidents. Son coût dépend de vos revenus et de votre solde.
Si un salaire d’au moins 5 000 AED arrive sur le compte, ou si vous gardez au moins 3 000 AED sur le compte, vous évitez les frais de solde insuffisant. La carte de débit, elle, est gratuite.
Avant d’utiliser la carte NEO hors des Émirats
- Comparez les conditions du compte choisi dans l’application.
- Préparez vos pièces d’identité et les justificatifs demandés.
- Ouvrez le barème de frais de votre formule et lisez-le en entier.
- Repérez si votre formule ajoute une marge de conversion aux paiements en devise étrangère.
- Vérifiez les frais de retrait sur un distributeur qui n’est pas Mashreq.
- Avant de payer à l’étranger, calculez le coût total dans la devise de la carte.
HSBC UAE : la référence pour les devises et les paiements internationaux
Global Money vous permet de garder jusqu’à 21 devises sur un même compte. Pour payer dans l’une des 20 devises prises en charge, vous ne payez pas de frais de traitement en devise.
Il faut aussi avoir 18 ans ou plus et un compte HSBC admissible : compte courant, Statement Savings ou E-Saver. Global Money ne s’ouvre pas seul et ne peut pas être un compte joint.
ADIB : une option islamique avec épargne ouverte aux non-résidents
ADIB ouvre un compte d’épargne islamique aux non-résidents. Ce compte respecte la finance islamique, donc il rapporte des bénéfices et non des intérêts. Pour l’ouvrir, vous présentez votre passeport.
Pour toucher ces bénéfices, votre solde doit atteindre 5 000 AED chaque mois. ADIB les calcule et les verse chaque mois, donc un mois sous ce seuil ne vous donne pas droit au gain.
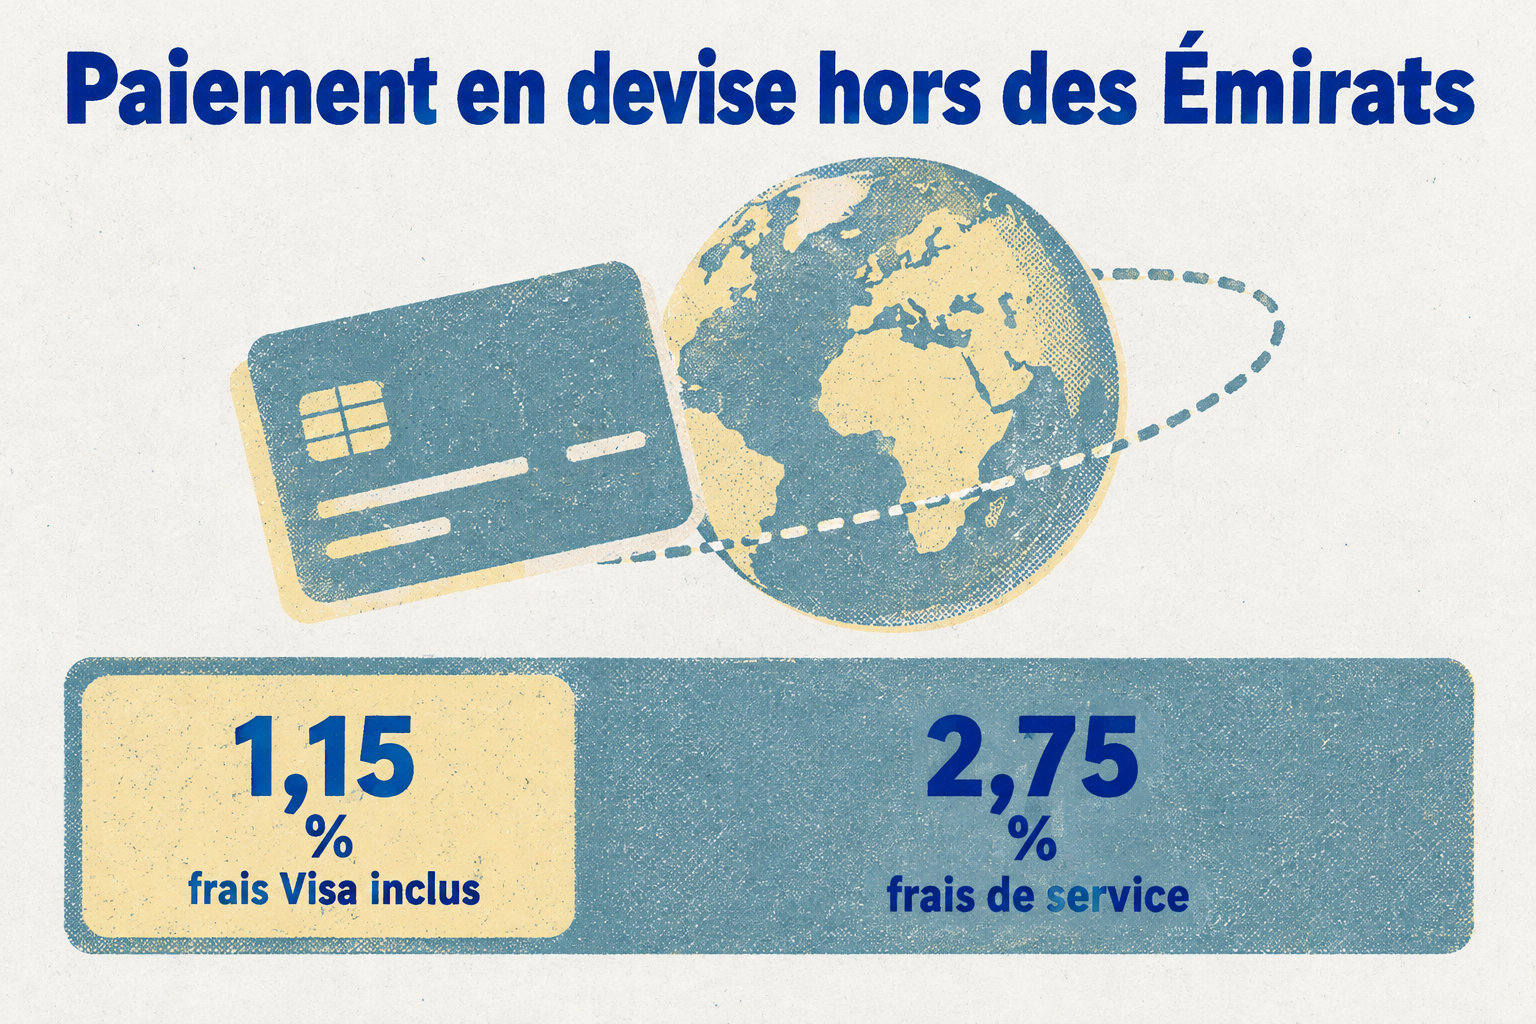
Depuis le 10 septembre 2026, chaque paiement en devise étrangère fait hors des Émirats avec votre carte de débit ADIB, réglé en dirhams (AED), coûte 2,75 % de frais de service. Sur 1 000 AED dépensés, cela fait 27,50 AED en plus, dont 1,15 % de frais Visa. Pour mettre ce surcoût en face de votre budget, voyez le coût de la vie à Dubaï pour un expatrié en 2026.
Si vous n’êtes pas résident, un compte d’épargne reste la voie la plus directe. Mashreq NEO est réservé aux résidents. Avant d’ouvrir, vérifiez les seuils de solde et les frais de carte, car ils changent d’une banque à l’autre.
Votre prochain pas : demandez à chaque banque retenue la liste des pièces et le barème complet, par écrit.
Foire aux questions
Les dépôts sont-ils garantis en cas de faillite d’une banque aux Émirats ?
Oui, la loi le prévoit : l’article 122 permet de créer un régime de protection des dépôts, avec un fonds qui sert à rembourser les épargnants.
Mais l’article 122 ne fixe pas de plafond de remboursement, donc aucun montant maximum n’est connu d’avance.
Faut-il un visa de résidence pour ouvrir un compte bancaire à Dubaï ?
Non, pas pour tous les comptes. FAB et ADIB acceptent les demandes de non-résidents pour leur compte d’épargne. Une fois la demande acceptée, l’ouverture prend de quelques heures à quelques jours, selon la banque.
Combien de temps faut-il pour ouvrir un compte bancaire à Dubaï ?
Comptez de quelques heures à quelques jours pour l’ouverture, une fois votre demande approuvée. Le délai dépend de la banque. Avant de déposer votre dossier, demandez-lui combien de temps elle met à donner son accord.
Peut-on garder un compte bancaire à Dubaï après avoir quitté les Émirats ?
Oui, si le compte est un compte d’épargne. Emirates NBD permet de le garder après votre départ, à condition de mettre à jour votre statut de résidence. Un compte courant, lui, peut être converti en épargne ou fermé.