Depuis le 1er juin 2023, l’impôt sur les sociétés s’applique aussi aux entreprises installées en zone franche de Dubaï.
Reste à savoir quelle part du bénéfice peut vraiment profiter du 0 %. Cet article vous guide pas à pas dans le calcul, avec un exemple à refaire, puis dans la déclaration.
Qu’est-ce que l’impôt sur les sociétés en zone franche à Dubaï ?
L’impôt sur les sociétés s’applique aussi en zone franche, pour les périodes fiscales qui commencent le 1er juin 2023 ou après.
Le 0 % ne couvre pas tout le bénéfice. Au régime ordinaire, les 375 000 premiers AED sont à 0 %, et le reste est taxé à 9 %. Pour votre cas, voyez les seuils d’exonération de l’impôt sur les sociétés.
Être immatriculé en zone franche ne suffit pas à payer 0 % d’impôt. Le taux réduit dépend de deux choses : le statut de zone franche qualifiée (QFZP) de votre société et la nature de ses revenus. Vérifiez les deux avant de compter sur ce taux.
Qui peut bénéficier du taux de 0 % ?
Pour savoir si votre société peut profiter du taux de 0 %, commencez par ce point : elle doit être constituée, créée ou enregistrée dans une zone franche. Une direction installée dans la zone ne suffit pas.
Pour choisir la zone franche où vous immatriculer, voyez les critères de choix d’une zone franche à Dubaï.
Le 0 % exige toutes ces conditions à la fois :
- Disposer dans la zone de biens, comme des locaux ou du matériel, adaptés à ses activités.
- Employer des salariés qualifiés à temps plein.
- Engager des dépenses de fonctionnement correspondant à ses activités génératrices de revenus.
- Exercer une activité qualifiante, pas une activité exclue comme les opérations avec des particuliers ou la banque.
Comment se calcule l’impôt sur les sociétés d’une zone franche ?
La part qualifiante, taxée à 0 %
Pour une entreprise qualifiante en zone franche (QFZP), l’impôt se calcule en deux morceaux. Le revenu qualifiant est taxé à 0 %, le reste à 9 %.
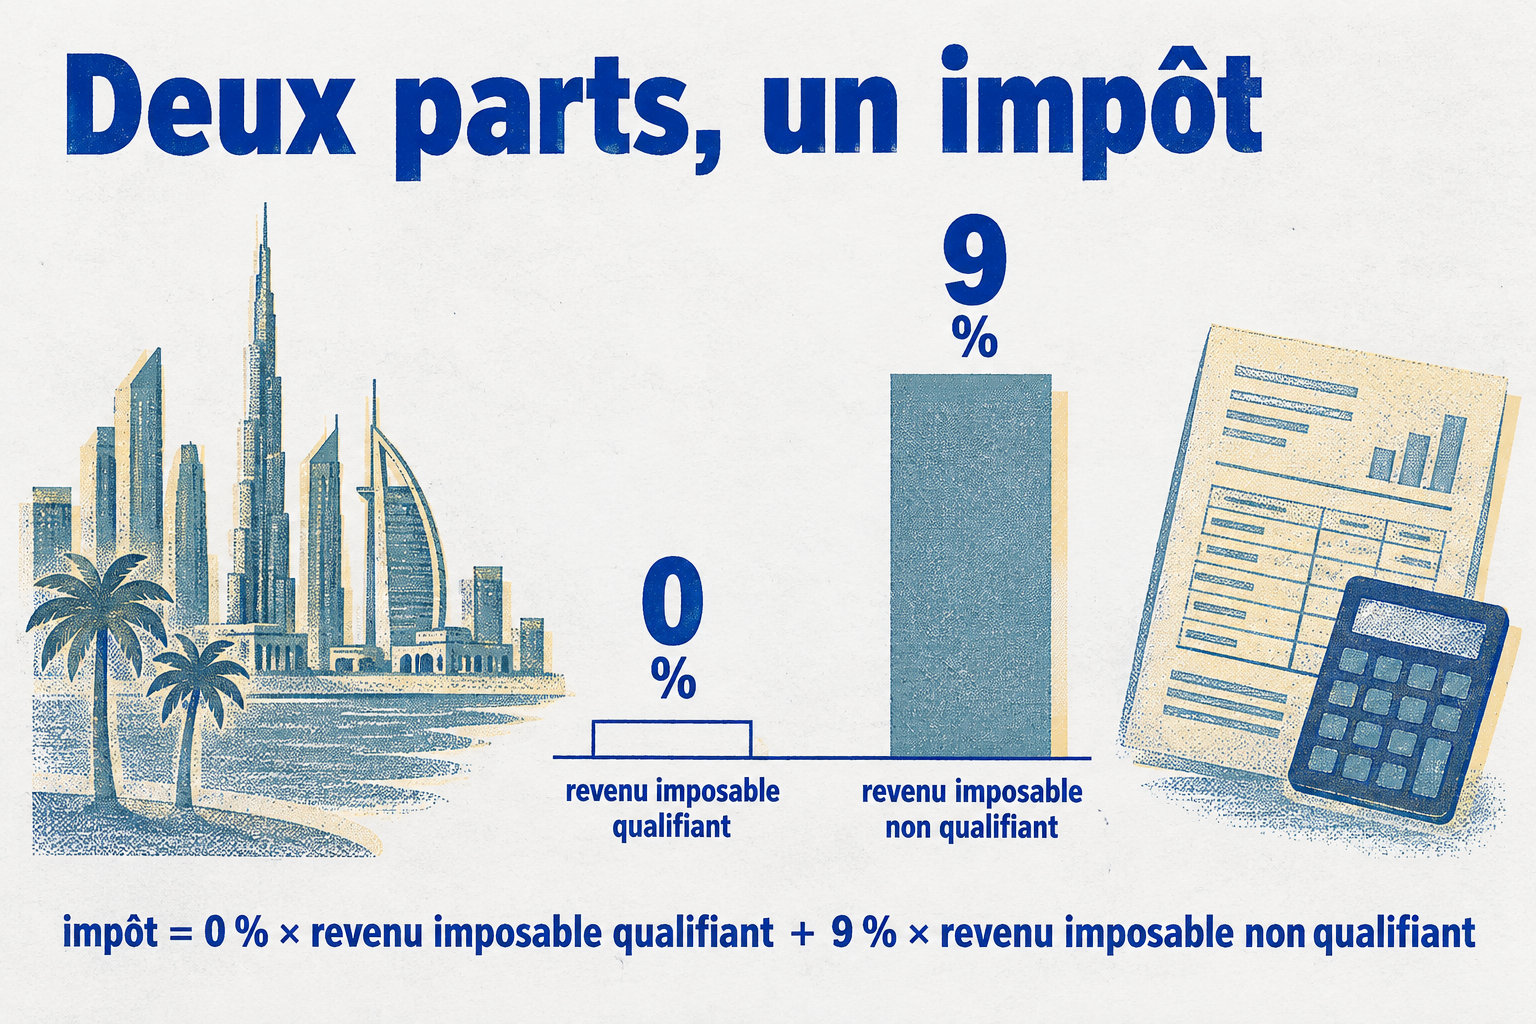
Le revenu qualifiant ne paie donc rien, même tiré d’une transaction avec une autre entreprise de zone franche. Il faut pour cela que celle-ci soit le bénéficiaire effectif des biens ou services, c’est-à-dire la personne qui en profite réellement.
La part non qualifiante, taxée à 9 %
Le revenu non qualifiant est taxé à 9 %, sans la franchise de 375 000 AED. Dès le premier dirham, il paie donc l’impôt.
Cela vaut aussi pour le bénéfice d’un établissement stable domestique, c’est-à-dire un bureau ou une succursale que vous avez aux Émirats hors de la zone.
Ce bénéfice est exclu du revenu qualifiant : il n’entre donc jamais dans la part à 0 %.
Barème ordinaire ou statut QFZP
Statut perdu
- 0 % sur les 375 000 premiers AED de bénéfice.
- 9 % sur la part du bénéfice au-delà de 375 000 AED.
Statut QFZP conservé
- Revenu qualifiant : 0 %.
- Revenu non qualifiant : 9 %, dès le premier dirham.
Si vous perdez le statut, c’est le barème ordinaire qui s’applique. Pour savoir quelles exonérations vous pouvez garder, voyez les exonérations d’impôt sur les sociétés à Dubaï en 2026.
Un exemple de calcul : 250 000 AED en zone franche et 450 000 AED hors zone
Prenons une entreprise qui réalise 700 000 AED de bénéfice. 250 000 AED viennent d’activités qualifiantes, et 450 000 AED viennent d’un établissement stable à Dubaï, hors zone franche.
Seule la première part peut profiter du 0 %. Si vous hésitez sur le régime qui vous convient, voyez le comparatif entre zone franche et offshore.
Voici le calcul ligne par ligne : chaque part du bénéfice est multipliée par son taux, puis les deux montants d’impôt sont additionnés.
| Étape | Revenu qualifiant | Revenu non qualifiant | Total |
|---|---|---|---|
| Bénéfice | 250 000 AED | 450 000 AED | 700 000 AED |
| Taux appliqué | 0 % | 9 % | 5,79 % (taux effectif) |
| Calcul | 250 000 × 0 % | 450 000 × 9 % | 40 500 ÷ 700 000 × 100 |
| Impôt à payer | 0 AED | 40 500 AED | 40 500 AED |
Ce qui fait perdre le taux de 0 %
Le test de minimis limite vos revenus non qualifiants. Ils ne doivent pas dépasser le plus faible de deux montants : 5 % du revenu total ajusté de la période, ou 5 000 000 AED.
Si vous dépassez ce seuil, vous perdez le statut QFZP dès le début de la période concernée, et pour les quatre périodes suivantes, soit cinq périodes au total.
D’autres cas font aussi sortir la société du régime :
- Un siège fictif ne compte pas : le siège réel est là où se concentrent les organes de direction.
- Une activité exercée en France par un établissement stable peut y être taxée.
- Si vous dirigez la société depuis la France, demandez l’avis d’un professionnel du droit fiscal.
Quand et comment déclarer l’impôt ?
Toute personne morale imposable doit s’enregistrer auprès de la FTA. Un retard d’enregistrement coûte 10 000 AED.
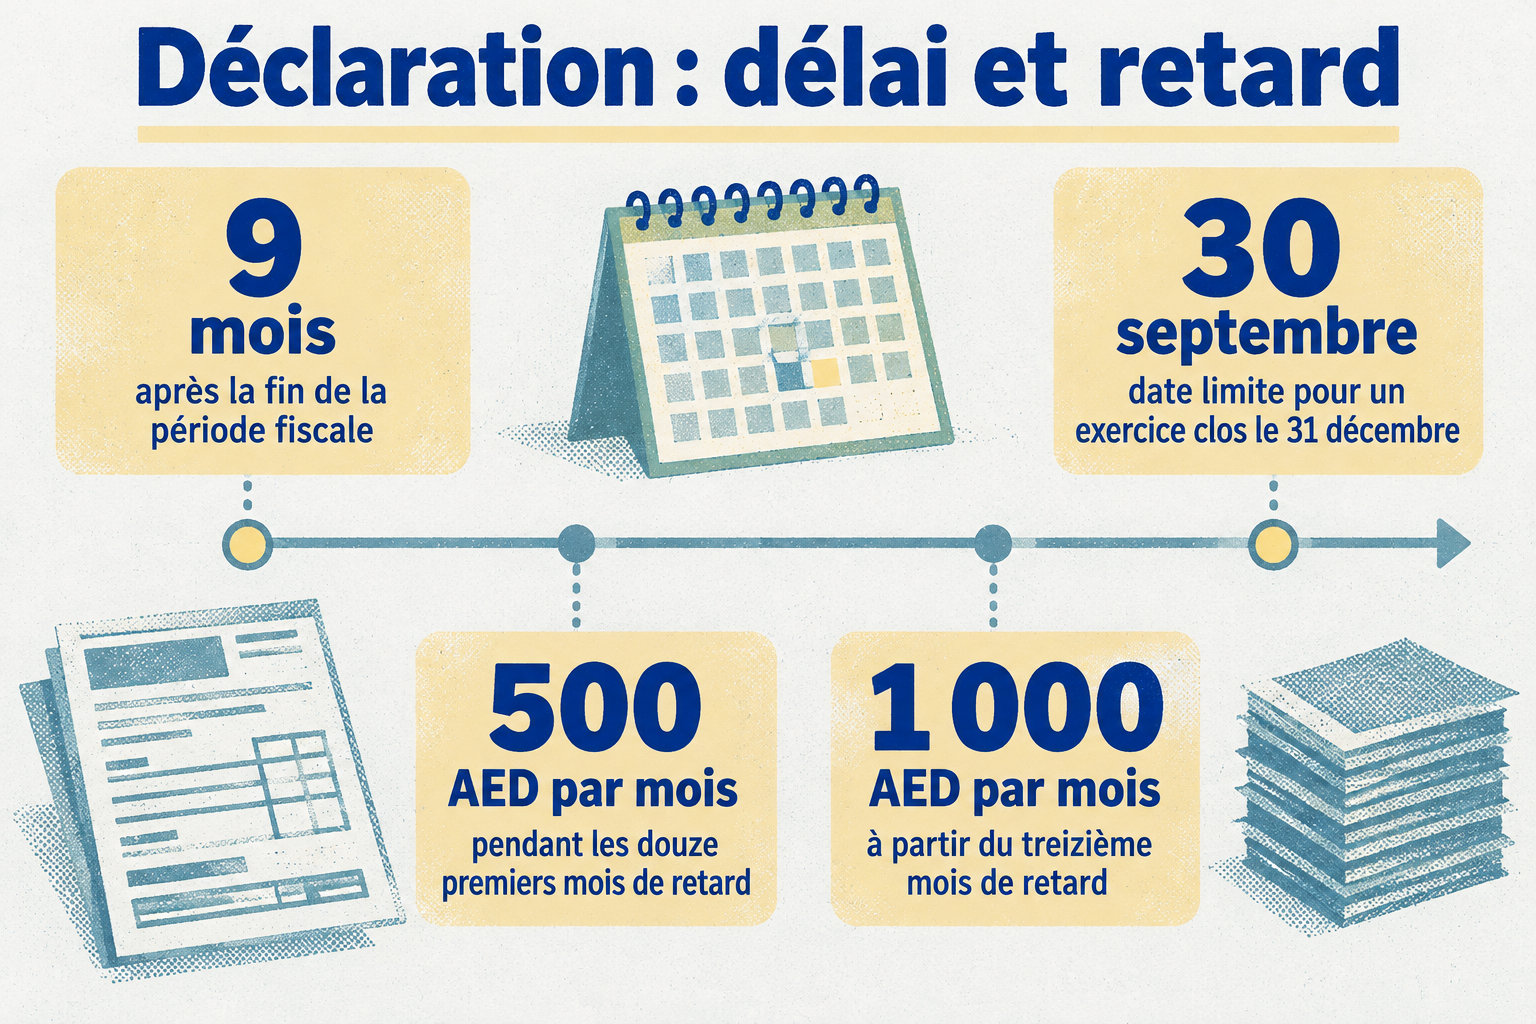
La déclaration et le paiement sont dus dans les neuf mois après la clôture. Pour un exercice clos le 31 décembre, c’est le 30 septembre. Un retard coûte 500 AED par mois entamé la première année, puis 1 000 AED.
Enregistrer la société à l’impôt
Rassemblez vos pièces
Permis commercial, certificat d’enregistrement, statuts et pièces d’identité des propriétaires de plus de 25 % et des signataires.
Créez ou activez votre compte EmaraTax
Une fois connecté, votre espace s’ouvre.
Ouvrez un profil de personne imposable
Le profil apparaît dans votre compte.
Choisissez l’impôt sur les sociétés et envoyez la demande
Votre demande s’affiche comme envoyée.
Déclarez et payez
Avant l’échéance, gardez le reçu de paiement.
Comment rester à 0 % d’une année sur l’autre ?
Garder le 0 % d’une année sur l’autre demande une activité réelle, pas seulement une déclaration.
Une activité qualifiante peut perdre ce droit si elle relève d’une activité exclue, ou si les conditions sur le client, la zone ou la nature du revenu ne sont pas remplies. Le revenu concerné passe alors à 9 %.
Chaque année, contrôlez ces quatre points :
- Seuil de minimis : revenu non qualifiant sous le plus faible de 5 % du revenu total ajusté ou 5 000 000 AED.
- Client : contrats et factures prouvant sa nature et son rôle de bénéficiaire effectif.
- Parties liées : justificatifs de pleine concurrence pour les prix et conditions.
- Substance : preuves des actifs, salariés à temps plein et dépenses dans la zone.
Retenez que le 0 % ne vaut que pour la part qualifiante, et qu’il dépend de votre statut QFZP. Un revenu non qualifiant paie 9 % dès le premier dirham.
Votre prochain pas : séparez vos revenus de l’année en qualifiants et non qualifiants. Si le tri reste flou, faites-le vérifier par un professionnel du droit fiscal avant de déclarer.
Foire aux questions
Quel est le taux de l’impôt sur les sociétés aux Émirats arabes unis ?
Le taux de l’impôt sur les sociétés aux Émirats arabes unis est de 0 % jusqu’à 375 000 AED de revenu imposable, puis de 9 % au-delà. En zone franche, seul le revenu qualifiant profite du 0 %.
Quelle est la date limite de déclaration pour une société de zone franche qui clôt au 31 décembre ?
Pour une société de zone franche qui clôt ses comptes au 31 décembre, la déclaration doit être déposée au plus tard le 30 septembre de l’année suivante.
Par exemple, pour l’exercice clos le 31 décembre 2026, c’est le 30 septembre 2027.
Quel est le montant de la pénalité pour retard d’enregistrement auprès de la FTA ?
La pénalité pour retard d’enregistrement auprès de la FTA, l’autorité fiscale des Émirats, est de 10 000 AED.
Une remise de cette pénalité est possible si vous déposez votre première déclaration dans les sept mois qui suivent la fin de la première période fiscale.
Une société de zone franche doit-elle faire auditer ses comptes ?
Oui. Une société qualifiée en zone franche (QFZP) doit faire auditer ses comptes, quel que soit son chiffre d’affaires. Un audit est un contrôle des comptes par un professionnel extérieur à l’entreprise. Préparez donc ces états financiers audités, puis conservez-les.