Une société sans chiffre d’affaires doit quand même tenir sa comptabilité à Dubaï. C’est vrai même sans activité ni bénéfice.
Vous vous demandez donc si cette obligation vaut pour votre société, et ce qu’elle change selon son statut. Cet article répond à ces questions, avec les registres à tenir et les déclarations à ne pas manquer.
Oui, une société à Dubaï doit tenir sa comptabilité
Oui. Une société enregistrée à Dubaï doit tenir des registres comptables de toutes ses opérations, même si elle n’a ni activité ni bénéfice.
Cette obligation vient de l’article 26 du décret-loi fédéral n° 32 de 2021.
Ces registres doivent montrer clairement la situation financière de la société, et il faut les garder au siège pendant au moins cinq ans après la fin de l’exercice.
Mainland, Free Zone ou offshore, petite ou grande : le statut et la taille ne changent rien à l’obligation.
Vérifiez qu’elle a noté chaque opération dès qu’elle arrive.
Vérifiez que chaque pièce est rangée avec elle.
Vérifiez que vous pourriez sortir ses comptes annuels aujourd’hui.
Pour savoir ce qu’un professionnel prend en charge dans ce suivi, voyez le rôle d’un comptable à Dubaï.
Les registres à tenir et les pièces à garder
Les registres à tenir au fil de l’année
Tenez des registres de toutes vos opérations : ventes, achats, encaissements et paiements. Ils vous permettent de retrouver à tout moment vos recettes, vos dépenses et la situation financière de la société.
Chaque année, préparez aussi des comptes annuels avec un bilan et un compte de résultat. Pour les règles précises, voyez fiscalité et comptabilité à Dubai.
La société doit tenir ces registres et documents :
- Les achats et ventes d’actifs, c’est-à-dire les biens de la société, comme du matériel ou un véhicule.
- Les dettes, ainsi que les parts que la société détient dans d’autres sociétés, à la fin de la période fiscale.
- Le bilan : ce que la société possède et ce qu’elle doit à une date donnée.
- Le compte de résultat : le bénéfice ou la perte de l’année.
Les durées de conservation des justificatifs
Durées de conservation
Impôt sur les sociétés
- 7 ans après la fin de la période fiscale
- Exonérées aussi : gardez les pièces du statut
TVA
- 5 ans après la fin de la période fiscale
TVA sur un bien immobilier
- 15 ans
Rangement
- Classez chaque facture dès son émission ou sa réception, dans le dossier de l’année
- Exemple : une facture de matériel se garde 5 ans en TVA, 7 ans pour l’impôt
Impôt sur les sociétés : déclarer, payer et éviter la pénalité
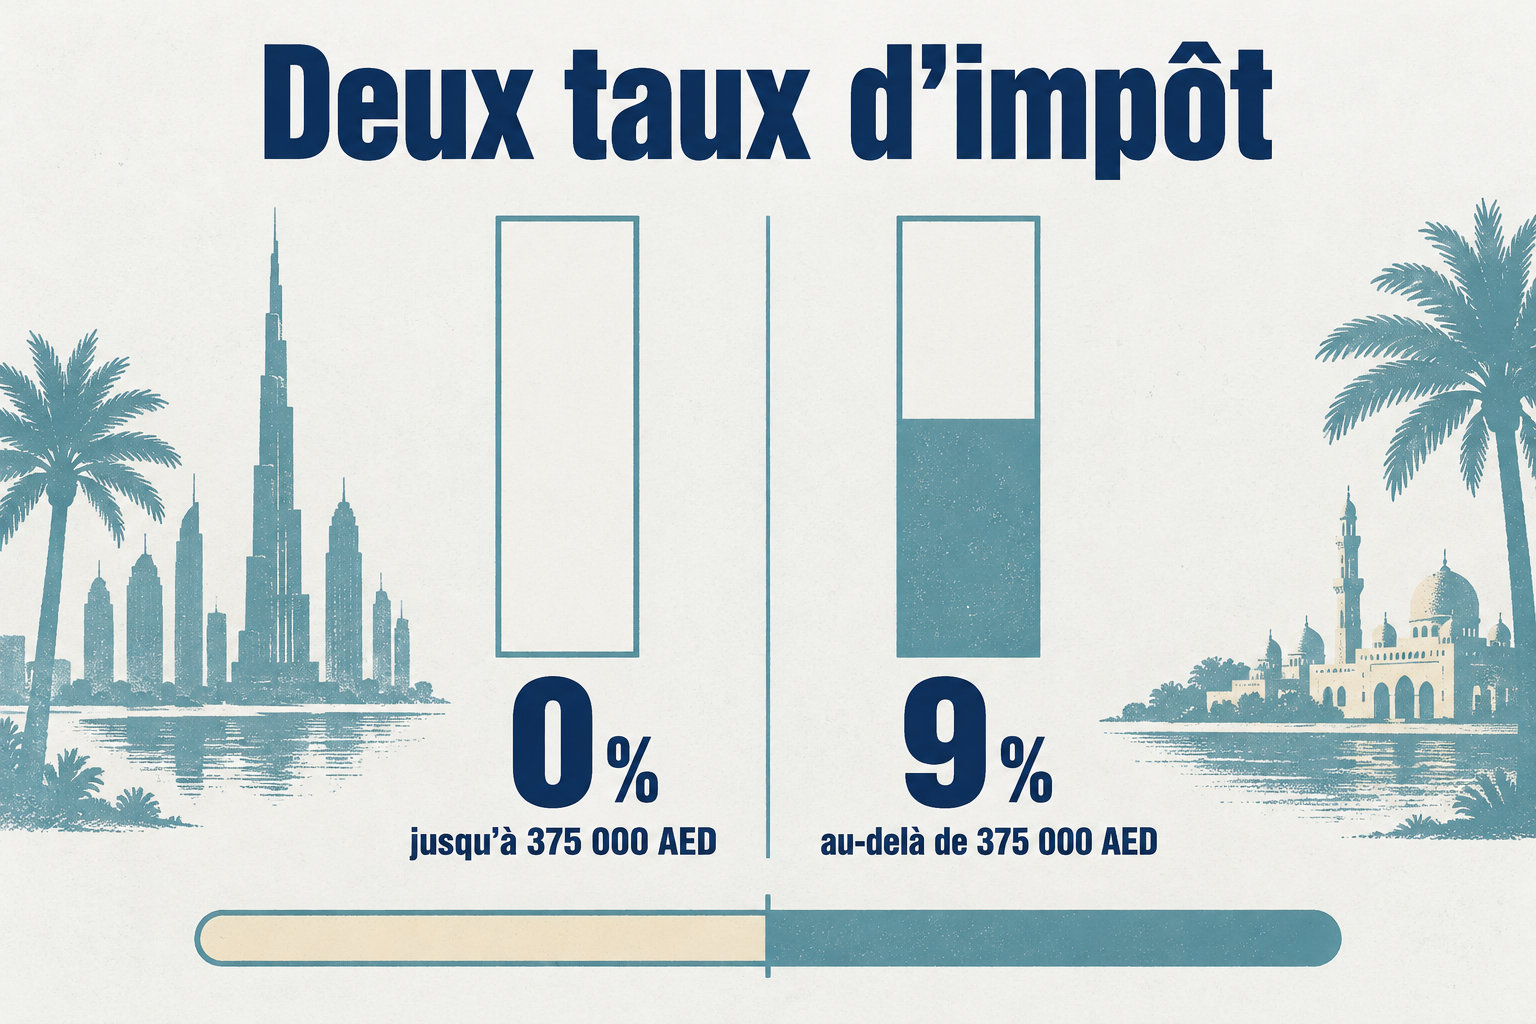
Le taux est de 0 % sur les premiers 375 000 AED de bénéfice, puis de 9 % au-delà. Par exemple, pour 500 000 AED de bénéfice, l’impôt est de 11 250 AED.
Si votre chiffre d’affaires reste sous 3 millions AED, le Small Business Relief, un régime simplifié pour les petites sociétés, peut s’appliquer jusqu’au 31 décembre 2026. Pour votre cas, voyez la fiscalité d’une société aux Émirats.
Éviter la pénalité
Inscrivez la société
Activez votre compte EmaraTax, ouvrez le profil de personne imposable, puis envoyez la demande. Repère : elle apparaît comme envoyée dans votre compte.
Déposez la déclaration
Faites-le dans les 9 mois suivant la fin de la période fiscale. Repère : la déclaration figure dans votre compte.
Payez l’impôt dû
Même délai de 9 mois. Repère : gardez le justificatif de paiement. Sans inscription à temps, l’amende est de 10 000 AED. Pour vérifier vos pièces, voyez les contrôles essentiels.
TVA : quand s’immatriculer et comment déclarer
L’immatriculation TVA est obligatoire dès que vos ventes soumises à la TVA et vos importations dépassent 375 000 AED sur les 12 derniers mois, ou devraient le dépasser dans les 30 jours à venir.
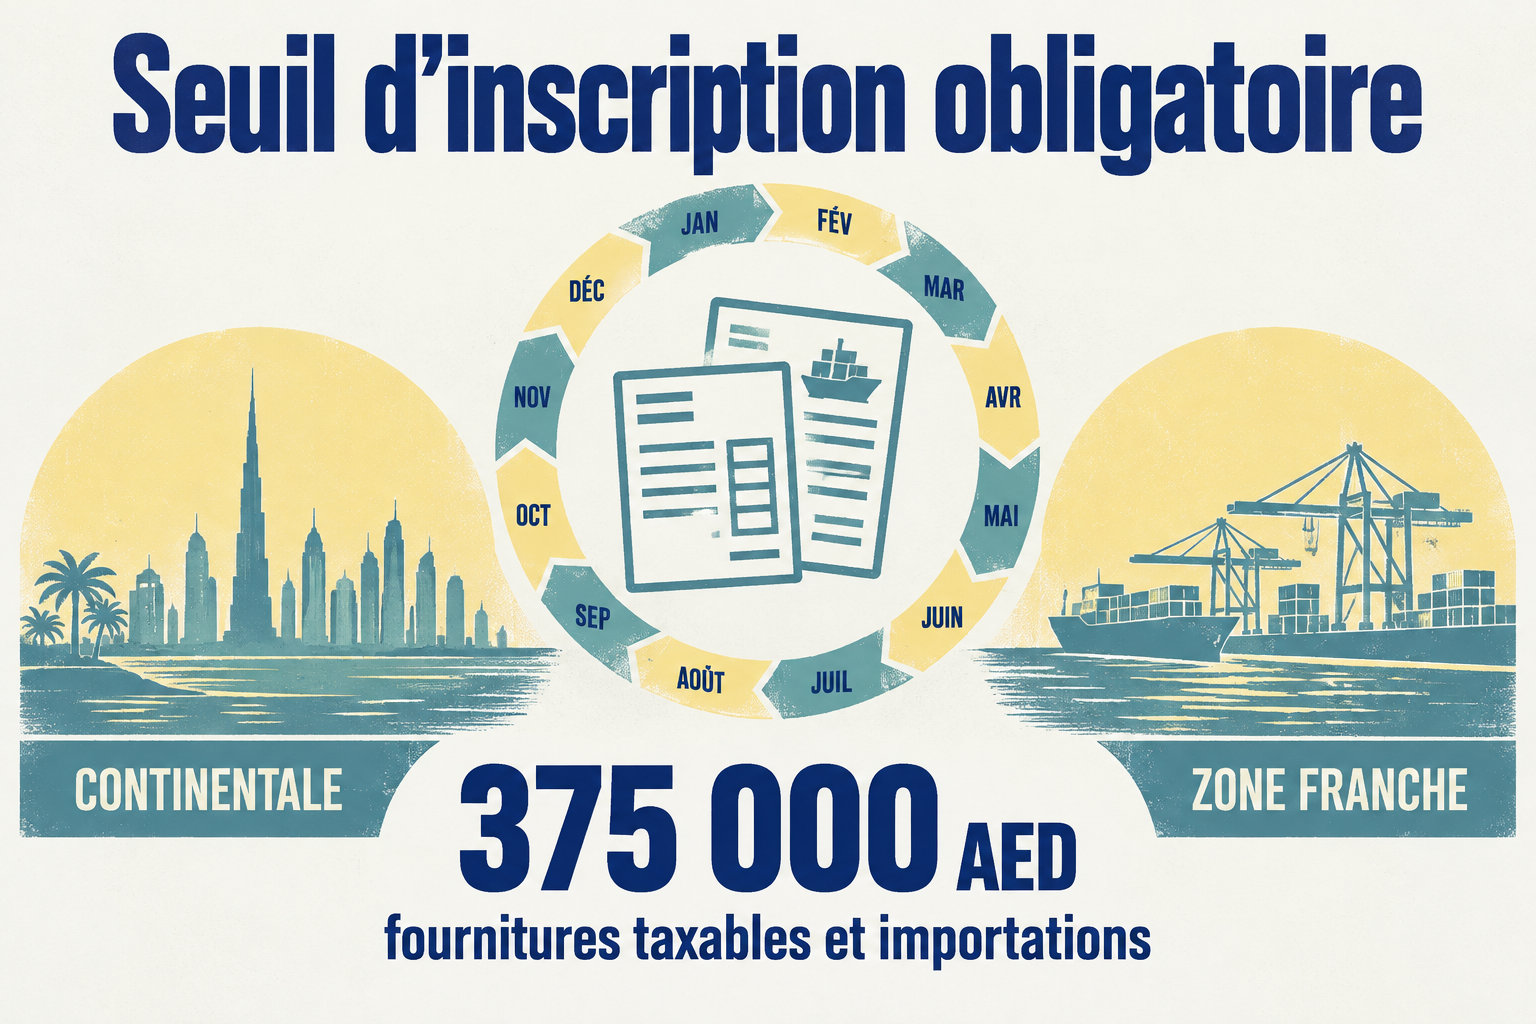
En dessous, l’inscription reste volontaire. Vous pouvez la demander dès 187 500 AED de ventes, d’importations ou de dépenses soumises à la TVA. Pour votre cas, voyez les seuils d’enregistrement.
Déclarer la TVA à temps
Dans les 28 jours
Déposez votre déclaration en ligne dans EmaraTax et payez la TVA dans ce délai. Si le 28e jour tombe un week-end ou un jour férié, reportez l’échéance au jour ouvrable suivant.
Pièces TVA à garder
- Factures de vente émises
- Factures d’achat reçues
- Justificatifs d’importation
Pour les pénalités de retard, voyez les pénalités fiscales 2026 pour la TVA.
Mainland, Free Zone ou offshore : les obligations changent-elles ?
Mainland : LLC et sociétés par actions
Une LLC ou une société par actions Mainland doit préparer chaque année des comptes annuels. Ils comprennent un bilan et un compte de résultat, établis selon les normes comptables internationales.
Ces comptes doivent aussi être audités chaque année par un auditeur extérieur. Prévoyez ce coût dans votre budget. Pour optimiser légalement votre base imposable, voyez pourquoi une bonne comptabilité est indispensable.
Free Zone : une règle propre à chaque zone
Chaque zone fixe ses propres règles comptables et d’audit, donc vérifiez-les auprès de l’autorité de votre zone. Le tableau compare ce qui s’applique à une personne qualifiée et aux ventes non qualifiantes.
| Critère | Personne qualifiée | Ventes non qualifiantes |
|---|---|---|
| Ce qu’il faut préparer | Des états financiers audités, conservés chaque année | Un calcul de leur part dans le chiffre d’affaires |
| Quand la règle s’applique | Quel que soit le chiffre d’affaires | Dès que la société veut garder son statut fiscal spécial |
| Limite à respecter | Aucune limite de chiffre d’affaires | Le plus bas de 5 % du chiffre d’affaires total ou de 5 millions AED |
Offshore : des registres toujours exigés
Le lieu d’immatriculation ne supprime pas l’obligation. Une société offshore doit tenir les registres exigés par la loi sur les sociétés et par la législation fiscale.
Si elle est une personne imposable, elle doit garder ses justificatifs fiscaux pendant 7 ans après la fin de la période fiscale concernée. Le statut change ce qu’il faut préparer, pas l’obligation de tenir ses comptes.
Combien coûte la tenue de comptes à Dubaï ?
Il n’existe pas de tarif officiel : le prix dépend du nombre d’opérations et des services inclus. Deux offres ne se comparent donc pas directement.
Avant de signer, demandez si les visas, le secrétariat et les déclarations fiscales sont compris. Faites préciser le prix de chaque service dans le devis, et vérifiez si la TVA, l’impôt sur les sociétés et l’audit sont inclus.
Prix de départ selon le statut
Licence Free Zone
- Il n’existe pas de tarif unique : chaque zone fixe le sien.
- Demandez le prix de départ à la zone choisie.
- Vérifiez ce que ce prix inclut.
Licence Mainland
- Pour chiffrer la tenue de vos comptes, voyez les services de comptabilité et d’audit.
- Faites préciser le coût selon votre activité.
- Faites préciser le prix de votre forme juridique et de vos locaux.
- Faites préciser les autorisations nécessaires et leur coût.
Une société enregistrée à Dubaï doit tenir ses comptes, quel que soit son statut ou sa taille. Retenez l’essentiel : notez chaque opération dès qu’elle arrive et rangez chaque pièce avec la société.
Prochain pas : contrôlez vos registres et vos pièces dès maintenant. Pour un cas particulier, demandez l’avis d’un comptable.
Foire aux questions
Une société sans activité ni bénéfice doit-elle tenir une comptabilité à Dubaï ?
Oui. Une société sans activité ni bénéfice doit quand même tenir sa comptabilité, dès qu’elle est enregistrée. Si elle est une personne imposable, elle doit aussi s’inscrire et déposer une déclaration d’impôt.
Une société offshore doit-elle déposer une déclaration d’impôt sur les sociétés ?
Seulement si elle est une personne imposable. Pour le savoir, regardez son statut fiscal et ses activités aux Émirats. C’est là-dessus que repose l’inscription et la déclaration, et non sur le simple fait d’être immatriculée offshore.
Une société à Dubaï peut-elle être soumise à l’impôt à la fois aux Émirats et en France ?
Oui, c’est possible. Une société à Dubaï peut payer l’impôt dans les deux pays si sa résidence fiscale ou ses activités la rattachent à la France et aux Émirats. Pour votre cas, demandez conseil à un spécialiste fiscal franco-émirien.
Quelle différence entre la tenue de comptes et l’audit annuel ?
La tenue de comptes consiste à noter et classer chaque opération de la société au fil de l’année.
L’audit annuel fait vérifier par un auditeur extérieur les comptes de cet exercice. L’un se fait au quotidien, l’autre une fois par an.